Vous continuez à les lire
C’est la seule mesure de succès qui compte pour un système d’alerte. Elle s’obtient en en produisant moins, pas plus.
Une alerte n’a de valeur que si vous la lisez, et vous ne la lirez que si elle ne vous a jamais fait perdre votre temps. Pilot en produit peu, les hiérarchise, et rétrograde lui-même celles qui reposent sur une donnée qu’il ne peut pas défendre.
C’est le problème central de tout système d’alerte, et il se règle par la retenue plutôt que par la quantité. Un tableau de bord qui signale chaque taxe foncière comme une dérive, chaque locataire nouveau comme un risque et chaque estimation comme une opportunité de vente devient un bruit de fond au bout de trois semaines. Pilot fait donc trois choses inhabituelles : il exclut du signal ce qui était attendu, il sépare ce qui demande un geste de ce qui mérite seulement d’être su, et il marque explicitement comme indicatives les opportunités dont le calcul repose sur une estimation trop fragile — en les faisant descendre dans la liste plutôt qu’en les présentant comme les autres.
Un loyer nettement sous le marché est signalé, avec l’écart. Mais l’alerte porte aussi la contrainte : là où l’encadrement s’applique, ou là où le diagnostic gèle l’augmentation, le potentiel affiché est borné par ce que la loi permet — pas par ce que le marché supporterait.
Deux fenêtres de douze mois glissants, ce qui annule la saisonnalité. Une hausse signalée est donc une hausse réelle, et pas le mois où la taxe foncière est tombée.
Un bien nettement en dessous des autres est remonté — avec la même définition du rendement pour tous, sinon la comparaison ne dit rien.
Un diagnostic de performance énergétique qui approche d’une échéance d’interdiction est signalé longtemps avant, parce que rénover prend des mois et que la contrainte, elle, tombe à date fixe.
Quand une opportunité s’appuie sur une estimation de valeur peu sûre, elle est marquée indicative et perd du poids dans la hiérarchie. Elle reste visible — la cacher serait une autre forme de mensonge — mais elle ne se présente pas comme un fait.
Un relevé de conditions de crédit vieux de plus de six mois cesse de déclencher un conseil de renégociation. Mieux vaut ne rien dire que dire « actuel » d’un chiffre de l’an dernier.
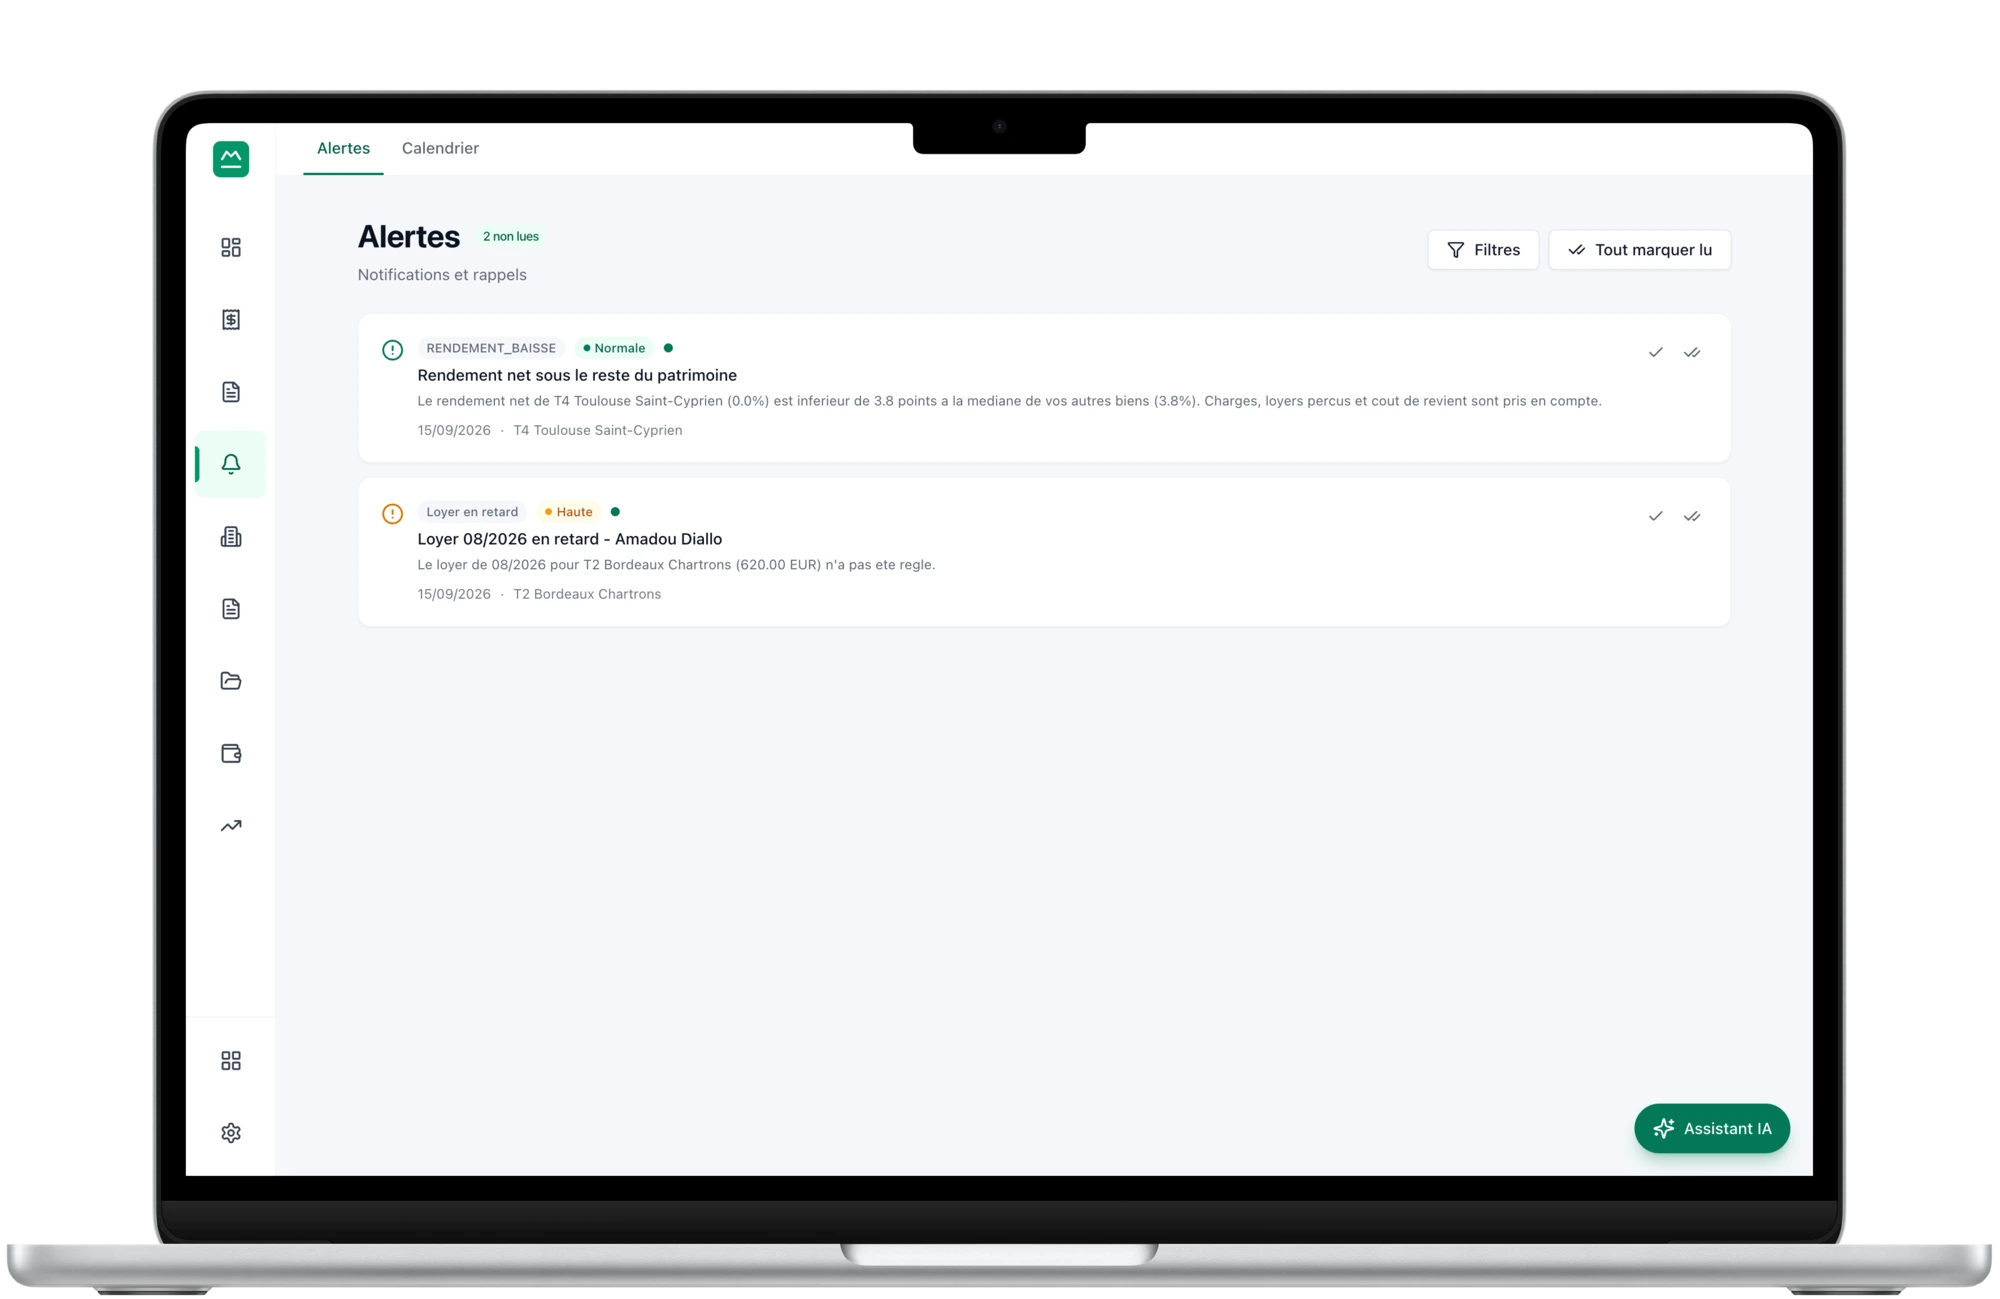
C’est la seule mesure de succès qui compte pour un système d’alerte. Elle s’obtient en en produisant moins, pas plus.
Une alerte « vous pourriez relouer plus cher » qui ignore l’encadrement ou le gel du diagnostic pousse à commettre une infraction. Ici la contrainte voyage avec l’opportunité.
Une opportunité indicative reste consultable et signale son propre statut. C’est plus utile qu’un filtrage silencieux, qui laisserait croire qu’il n’y a rien à voir.
art. 159 et art. 160 de la loi n° 2021-1104 du 22 août 2021 (Climat et résilience)
Ce sont deux contraintes distinctes et souvent confondues : le gel du loyer d’une part, l’interdiction de louer de l’autre, avec des calendriers différents selon la classe. Un bailleur qui prépare la première peut être surpris par la seconde.
art. 6 de la loi n° 89-462 du 6 juillet 1989 ; décret n° 2002-120 du 30 janvier 2002
Un logement non décent expose à la suspension du versement des aides au logement et permet au locataire de saisir le juge pour obtenir des travaux ou une réduction de loyer. Ce n’est pas une contrainte à traiter au moment de relouer : elle est permanente pendant tout le bail.
art. L. 121-2 du code de la consommation
C’est la raison pour laquelle nous marquons nos propres opportunités comme indicatives quand elles reposent sur une estimation fragile. Un gain annoncé en euros sur la base d’un modèle incertain n’est pas une prévision, c’est une affirmation — et elle nous engagerait.
Taxe foncière, appels de fonds planifiés, gros travaux déjà engagés sont exclus du signal de dérive. Une alerte sur ce qu’on savait venir apprend à ignorer les alertes.
L’opportunité est marquée indicative et descend dans la liste. Nous préférons un signal affaibli et honnête à un gain chiffré qui inspirerait une décision.
art. L. 121-2 du code de la consommation
Au-delà de six mois, le relevé de conditions de crédit cesse de déclencher des conseils. Un « les taux ont baissé » fondé sur des données de l’an dernier est un conseil qui coûte un rendez-vous bancaire pour rien — ou pire.
Inclus dès le palier Pro.
Loyer nettement sous le marché, charges en hausse sur douze mois glissants, rendement inférieur au reste du portefeuille, diagnostic approchant d’une échéance d’interdiction, dossier documentaire incomplet, et conditions de prêt au-dessus du marché.
Parce qu’elles reposent sur une estimation de valeur que nous ne pouvons pas défendre — trop peu de ventes observées, bien atypique. Elles restent visibles mais perdent du poids : annoncer un gain en euros sur une base incertaine serait une affirmation, pas une prévision.
Non. Taxe foncière, appels de fonds planifiés et travaux déjà engagés sont exclus du signal de dérive. C’est ce qui permet à une alerte de rester crédible.
Oui, et c’est essentiel : le potentiel affiché est borné par ce que la loi autorise, pas par ce que le marché supporterait. Une alerte qui ignorerait le plafond ou le gel du diagnostic pousserait à commettre une infraction.
Un balayage hebdomadaire pour les opportunités, un contrôle quotidien pour les retards et les impayés. Pas de flux continu : une alerte qui arrive tous les jours cesse d’être une alerte.
Révision disponible ou non, date de la prochaine, contraintes détectées avec leur fondement, et ce qui devient possible à la relocation. C’est la distinction qui manque partout ailleurs.
Ratio charges sur loyers réellement encaissés, série 24 mois et moyenne glissante — sans laquelle la taxe foncière d’octobre ressemble à une dérive.
Classement sur le rendement net, TRI, et verdict conserver / vendre / surveiller — suspendu quand la valeur n’est pas assez sûre.
DPE, diagnostics, assurances, fin de bail, échéances fiscales, sur douze mois glissants.
Charges déduites, coût de revient au dénominateur. Une seule définition du rendement dans tout le produit.
Contenu revu le 2026-08-06.
Trente jours sur vos vrais biens, sans carte bancaire.