Vous cessez de vous alarmer en octobre
Et vous commencez à voir ce qui bouge vraiment. C’est le bénéfice le moins spectaculaire et le plus utile d’un suivi long : il rend l’alerte crédible.
Les charges d’un bien locatif ne sont pas régulières : elles arrivent par paquets, à des dates fixes, et un suivi mensuel donne l’impression d’une gestion qui déraille quatre fois par an. La série longue est ce qui permet de distinguer la saisonnalité d’une vraie dérive.
La taxe foncière tombe en octobre, l’appel de fonds de copropriété par trimestre, l’assurance une fois l’an, et l’entretien quand quelque chose casse. Sur un graphique mensuel, cela produit quatre pics par an qui ressemblent tous à un problème, et un fond de courbe rassurant qui n’en est pas un. Le résultat est double et fâcheux : on s’alarme pour rien à chaque échéance connue, et on ne remarque pas qu’une charge a augmenté de quinze pour cent sur douze mois parce que la hausse est noyée dans le bruit. Comparer deux fenêtres de douze mois glissants supprime la saisonnalité par construction, et ne laisse que ce qui a réellement changé.
Taxe foncière, copropriété, assurance, entretien, travaux, frais de gestion, frais bancaires, intérêts d’emprunt. Un total indistinct ne permet aucune analyse : c’est la ventilation qui rend une hausse attribuable.
Pas sur les loyers théoriques du bail. Sur un bien avec des impayés ou une vacance, le ratio charges/loyers se dégrade réellement — et c’est cette dégradation-là qu’il faut voir, pas une version lissée par des loyers qui n’ont pas été perçus.
Les douze derniers mois contre les douze précédents. Chaque fenêtre contient exactement une taxe foncière, une assurance, quatre appels de fonds : la saisonnalité s’annule, et l’écart qui reste est un écart réel.
Une dépense nettement au-dessus de la moyenne de sa catégorie est remontée — mais les échéances connues et attendues, comme la taxe foncière ou les gros travaux déjà planifiés, sont exclues du signal. Alerter sur ce qu’on savait venir apprend à ignorer les alertes.
Assurance, copropriété, abonnements : déclarées une fois, elles apparaissent aux bonnes dates sans ressaisie. Une charge oubliée est un rendement surestimé.
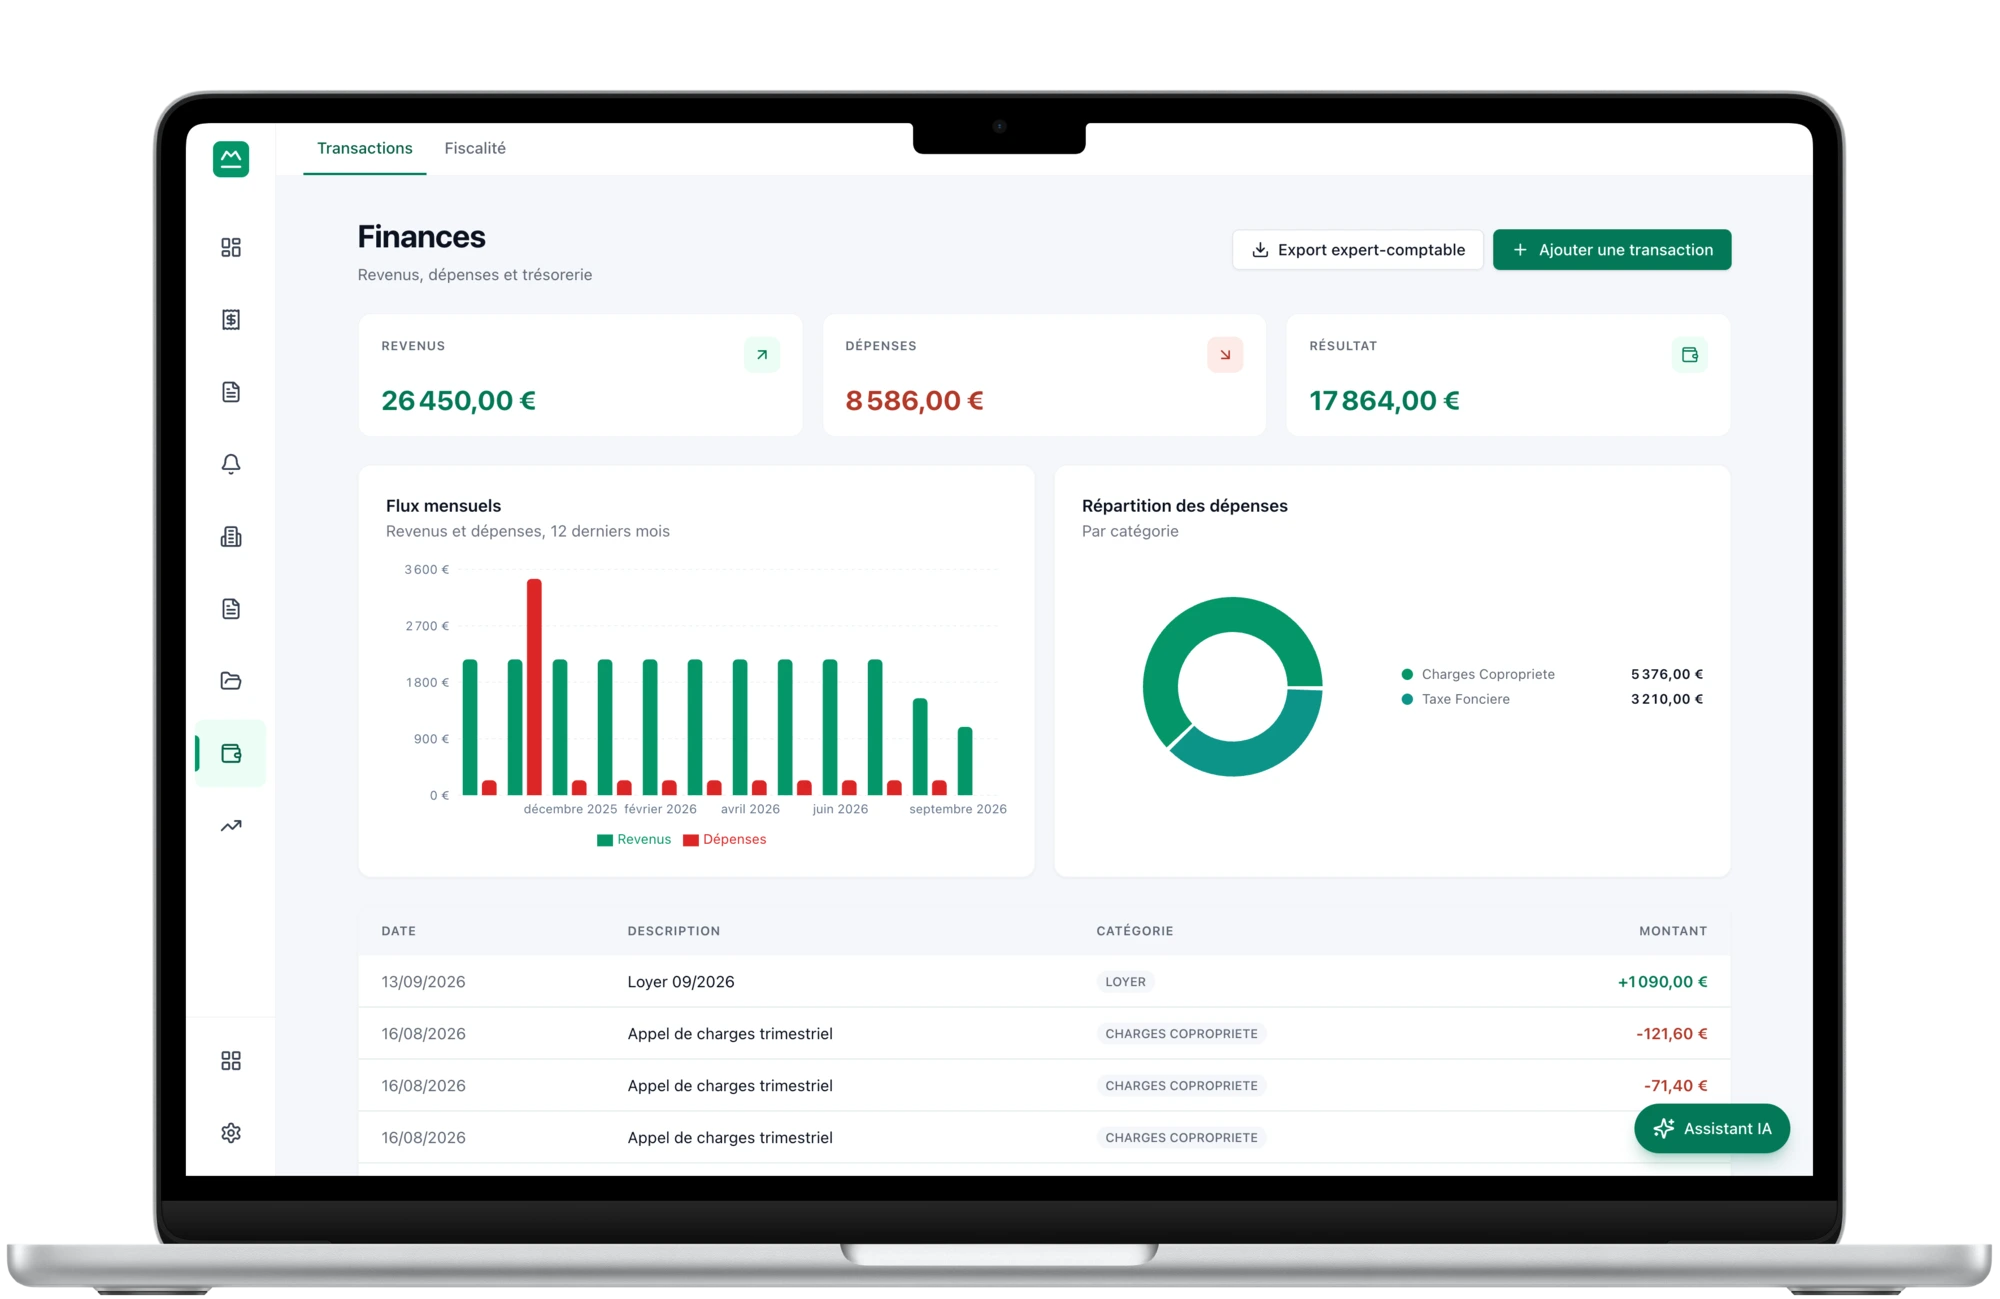
Et vous commencez à voir ce qui bouge vraiment. C’est le bénéfice le moins spectaculaire et le plus utile d’un suivi long : il rend l’alerte crédible.
Savoir que les charges ont augmenté de douze pour cent ne sert à rien ; savoir que c’est la copropriété permet d’aller lire un procès-verbal d’assemblée générale.
Parce que les charges récurrentes sont matérialisées, elles ne peuvent pas être oubliées dans le calcul. Un rendement calculé sur des charges partielles est systématiquement trop beau.
art. 23 de la loi n° 89-462 du 6 juillet 1989 ; décret n° 87-713 du 26 août 1987
Il existe donc deux catégories de charges à ne jamais mélanger : celles qui diminuent votre rendement définitivement, et celles que vous avancez avant de les récupérer. Un suivi qui les additionne présente un rendement faux dans un sens, et une régularisation fausse dans l’autre.
art. 31 du code général des impôts
Trois listes existent — charges réelles, charges récupérables, charges déductibles — et elles ne se recouvrent que partiellement. La taxe d’enlèvement des ordures ménagères est récupérable ; la taxe foncière ne l’est pas mais est déductible. Confondre ces listes est la source la plus ordinaire de déclaration erronée.
art. 18-1 de la loi n° 65-557 du 10 juillet 1965 ; décret n° 67-223 du 17 mars 1967
Une hausse de charges de copropriété n’est pas une fatalité à constater : elle s’explique dans des pièces auxquelles vous avez droit. Détecter la dérive quelques mois avant l’assemblée générale, c’est arriver en ayant lu.
Sur les loyers encaissés, toujours. Utiliser les loyers théoriques masque exactement les situations où le ratio se dégrade — impayés, vacance — c’est-à-dire celles qu’il faut voir.
Taxe foncière, appels de fonds planifiés, travaux déjà engagés sont exclus du signal de dépense inhabituelle. Une alerte sur ce qu’on attendait entraîne à ne plus lire les alertes.
La frontière dépend de la nature exacte de la prestation. Nous fournissons les catégories et l’analyse ; l’imputation reste un choix que vous devrez défendre devant votre locataire.
décret n° 87-713 du 26 août 1987
Inclus dès le palier Pro.
Parce que comparer deux fenêtres de douze mois glissants annule la saisonnalité : chaque fenêtre contient exactement une taxe foncière, une assurance, quatre appels de fonds. Ce qui reste après cette comparaison est une variation réelle.
Sur les loyers réellement encaissés. Utiliser les loyers du bail lisserait précisément les situations qu’il faut voir : un impayé ou une vacance dégrade réellement le ratio charges sur revenus.
Non. Les échéances connues et attendues sont exclues du signal de dépense inhabituelle. Alerter sur ce qu’on savait venir est le meilleur moyen d’apprendre à ignorer les alertes.
Non, il ne les qualifie pas à votre place : la frontière dépend de la nature exacte de la prestation, et l’entretien d’un ascenseur ne se traite pas comme son remplacement. Nous fournissons les catégories, l’analyse et le décompte.
Calculée sur les dépenses réelles, avec le décompte par nature et le mode de répartition exigés par la loi.
Charges déduites, coût de revient au dénominateur. Une seule définition du rendement dans tout le produit.
Loyer sous le marché, charges en hausse sur douze mois, rendement inférieur au reste du portefeuille, DPE bientôt interdit, prêt au-dessus du marché.
Contenu revu le 2026-08-06.
Trente jours sur vos vrais biens, sans carte bancaire.