Vos biens sont comparables entre eux
C’est la conséquence directe de la définition unique. Deux logements achetés à dix ans d’écart, avec des frais différents, se classent sur la même base — et ce classement veut dire quelque chose.
Le mot « rendement » désigne au moins quatre calculs différents selon qui l’emploie, et l’écart entre le plus flatteur et le plus honnête dépasse couramment deux points. Pilot en retient un seul, l’applique partout, et vous dit lequel.
Le rendement brut divise le loyer annuel par le prix d’achat. Le rendement net déduit les charges. Le rendement net-net déduit aussi l’impôt. Et selon qu’on place au dénominateur le prix payé ou le coût de revient réel, l’écart se creuse encore. Aucun de ces calculs n’est faux — mais présenter l’un sur une fiche de bien et l’autre sur un tableau de bord, sans le dire, rend l’ensemble inutilisable : l’utilisateur voit deux chiffres, ne sait pas lequel croire, et finit par ne croire aucun des deux. La valeur ajoutée n’est donc pas d’avoir le meilleur calcul, c’est d’en avoir un seul et de l’assumer.
Les loyers effectivement encaissés sur la période, pas les loyers dus. Un bien avec deux mois d’impayés n’a pas le rendement de son bail : il a le rendement de sa réalité, et c’est celui-là qui doit apparaître.
Taxe foncière, charges de copropriété non récupérables, assurance du propriétaire, frais de gestion, entretien. Chaque catégorie de dépense est identifiée, donc vous pouvez vérifier ce qui entre dans le calcul plutôt que de faire confiance à un total.
Prix d’achat, frais de notaire, frais d’agence, travaux. Diviser par le seul prix d’achat gonfle mécaniquement le rendement de près d’un point sur un bien ancien — c’est la façon la plus répandue de se raconter une histoire.
Loyers encaissés moins charges moins mensualités d’emprunt. C’est une question différente du rendement : un bien peut être rentable et coûter de l’argent chaque mois, ou l’inverse. Les confondre conduit à vendre le mauvais bien.
Fiche du bien, portefeuille, comparaison entre biens, verdict d’arbitrage. Un seul chiffre circule, donc deux écrans ne peuvent pas se contredire.
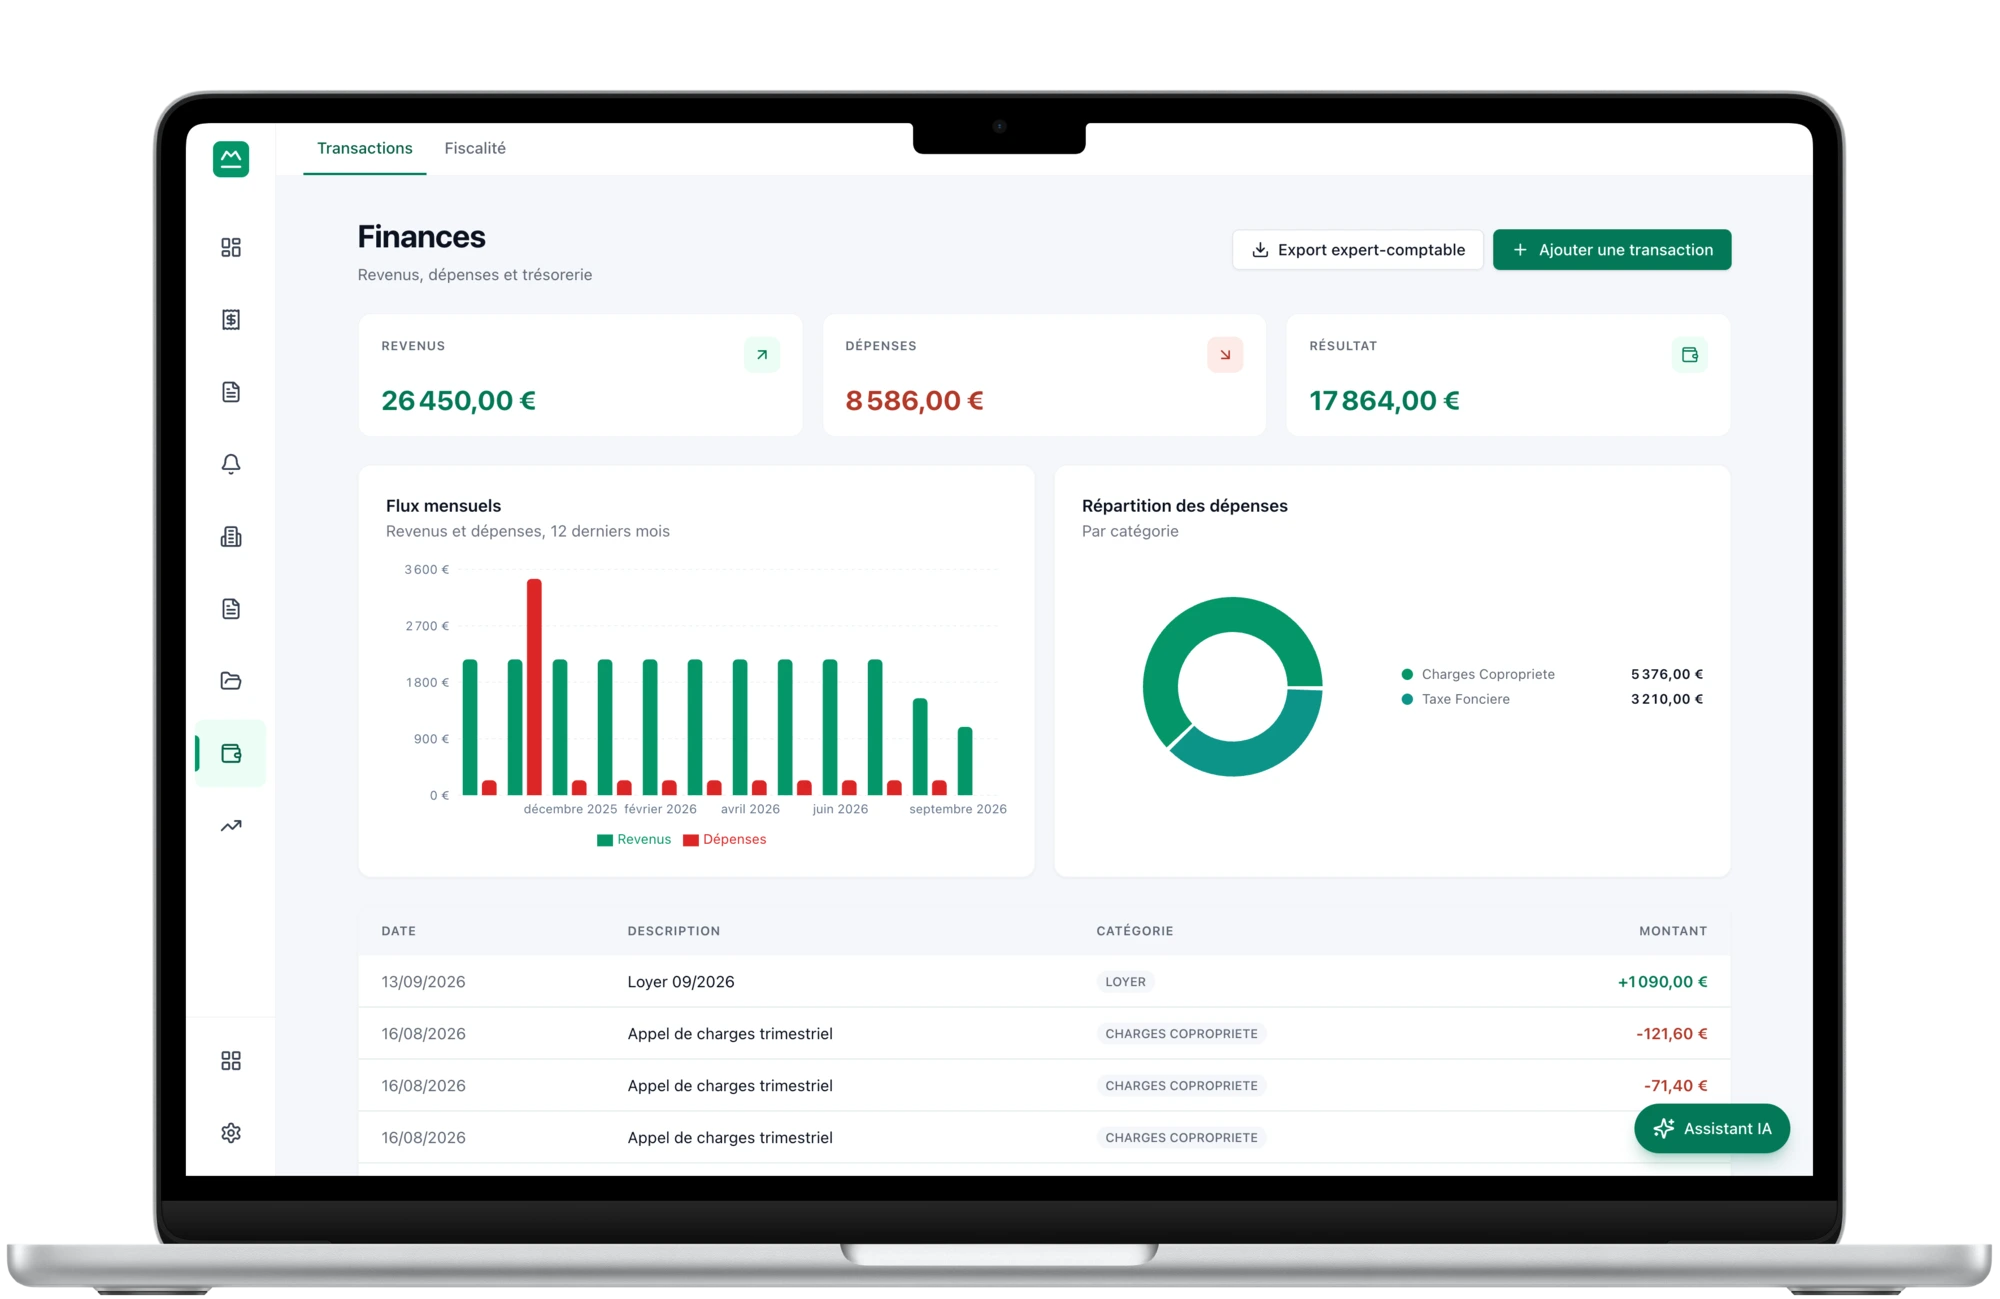
C’est la conséquence directe de la définition unique. Deux logements achetés à dix ans d’écart, avec des frais différents, se classent sur la même base — et ce classement veut dire quelque chose.
La taxe foncière tombe en octobre. Sur un mois, elle écrase le rendement ; sur une moyenne glissante, elle prend sa vraie place. Les deux vues sont disponibles, et l’une n’est pas présentée comme l’autre.
Un bien à bon rendement mais lourdement financé peut peser sur votre trésorerie pendant des années. La distinction est ce qui permet de décider en connaissance, plutôt que sur un seul indicateur flatteur.
art. 14, art. 28 et art. 31 du code général des impôts
Toutes les charges d’un propriétaire ne sont pas déductibles fiscalement, et toutes les charges déductibles ne sont pas récupérables sur le locataire : ce sont trois listes différentes. Un rendement calculé sur la liste fiscale n’est pas un rendement économique, et inversement.
art. 31 I 1° b) du code général des impôtspoint discuté
La frontière entre amélioration et reconstruction est une source classique de redressement, et elle ne dépend pas du montant mais de la nature des travaux. Un rendement qui aurait déduit des travaux non déductibles serait démenti par l’administration, pas par un tableur.
art. 197 du code général des impôts ; art. L. 136-6 du code de la sécurité sociale
C’est pourquoi un rendement net d’un bailleur imposé dans une tranche haute n’a presque rien à voir avec celui d’un bailleur peu imposé, sur le même bien. Un rendement « net-net » universel n’existe pas : il dépend de votre situation personnelle.
Il flatte de deux à trois points et n’aide à aucune décision. Le seul usage du rendement brut est la comparaison rapide entre annonces — pas le pilotage d’un bien qu’on détient.
Il dépendrait de votre tranche marginale, de vos autres revenus et de votre foyer fiscal. Le comparateur de régimes traite cette question séparément, avec vos données — et pas dans un indicateur affiché à côté du loyer.
art. 197 du code général des impôts
Même si c’est plus avantageux, et même si c’est l’usage. Le coût de revient est ce que vous avez réellement engagé, donc le seul dénominateur qui donne un taux comparable dans le temps.
Inclus dès le palier Pro.
Le rendement net : loyers réellement encaissés, charges déduites, divisés par le coût de revient — prix d’achat plus frais et travaux. Ce même calcul sert partout dans le produit, pour que deux écrans ne puissent pas se contredire.
Parce qu’il flatte de deux à trois points et ne sert à aucune décision sur un bien qu’on détient déjà. Son usage réel est la comparaison rapide entre annonces.
Il dépend de votre tranche marginale et de vos autres revenus : il n’existe pas de valeur universelle. Le comparateur de régimes fiscaux traite cette question à part, avec vos données.
Le rendement mesure la rentabilité du capital engagé ; le cash-flow mesure ce qui entre et sort chaque mois, mensualités d’emprunt comprises. Un bien peut être rentable et vous coûter de l’argent tous les mois. Les confondre conduit à vendre le mauvais bien.
Sur une vue mensuelle, oui, mécaniquement. C’est pourquoi une moyenne glissante sur vingt-quatre mois est disponible à côté — et pourquoi l’une n’est jamais présentée comme l’autre.
Ratio charges sur loyers réellement encaissés, série 24 mois et moyenne glissante — sans laquelle la taxe foncière d’octobre ressemble à une dérive.
Généré depuis votre échéancier, donc il vieillit tout seul. La valeur nette en découle, frais de vente estimés déduits.
Classement sur le rendement net, TRI, et verdict conserver / vendre / surveiller — suspendu quand la valeur n’est pas assez sûre.
Micro-foncier, réel foncier, LMNP micro-BIC, LMNP réel et SCI à l’IS comparés côte à côte, puis aide à la déclaration 2044.
Comparée au coût de revient — prix d’achat, frais et travaux — et non au seul prix d’achat.
Contenu revu le 2026-08-06.
Trente jours sur vos vrais biens, sans carte bancaire.