Deja de alarmarse en octubre
Y empieza a ver lo que de verdad se mueve. Es el beneficio menos espectacular y el más útil de un seguimiento largo: hace creíble el aviso.
Los gastos de un inmueble en alquiler no son regulares: llegan en bloques, en fechas fijas, y un seguimiento mensual da la impresión de una gestión que descarrila cuatro veces al año. La serie larga es lo que permite distinguir la estacionalidad de una desviación real.
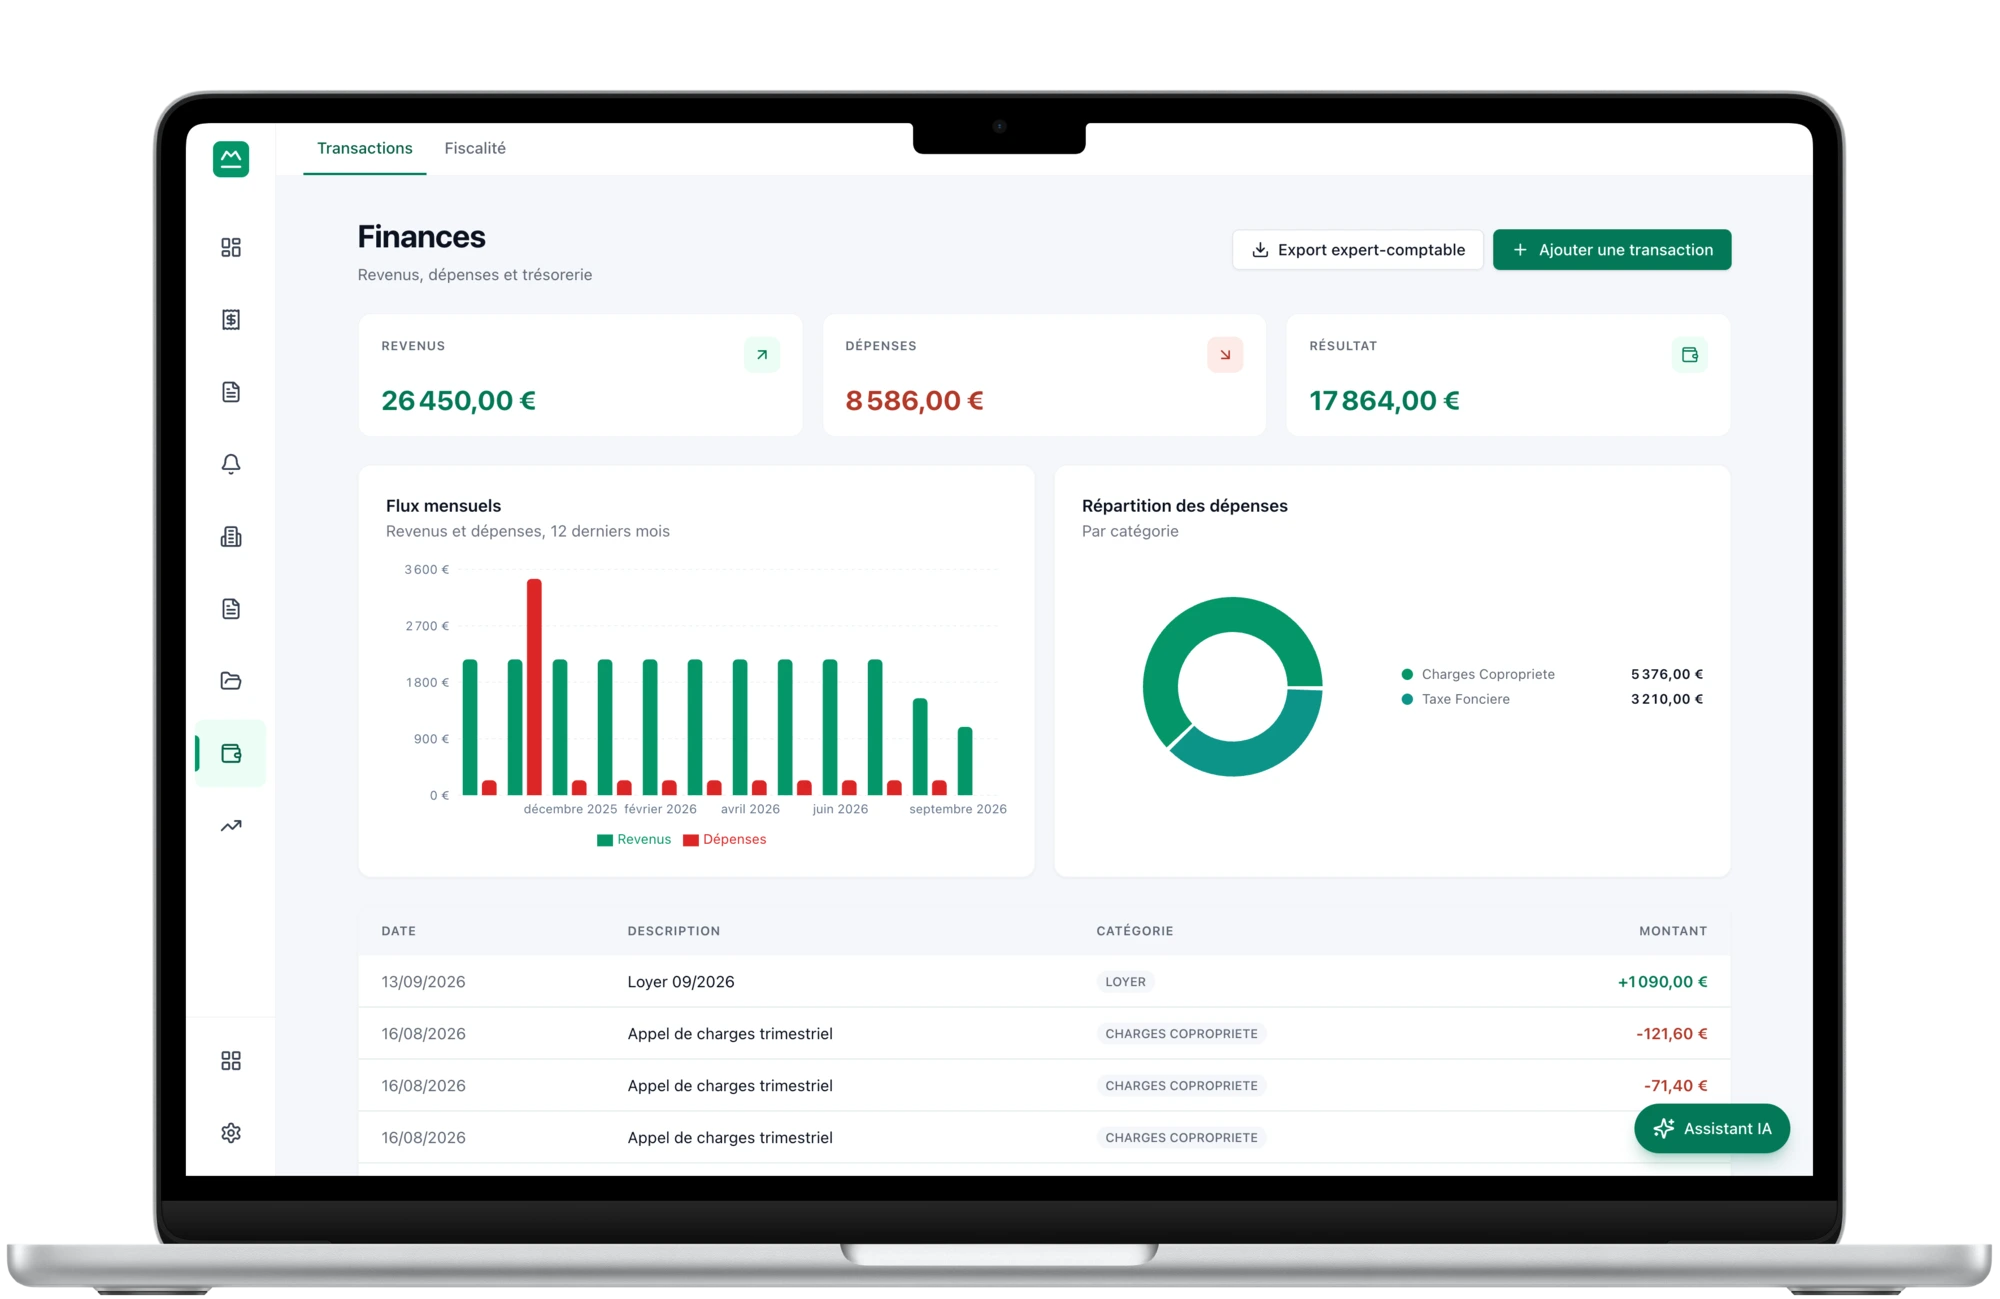
La taxe foncière llega en octubre, la derrama de la comunidad cada trimestre, el seguro una vez al año, y el mantenimiento cuando algo se rompe. En un gráfico mensual, eso produce cuatro picos al año que parecen todos un problema, y un fondo de curva tranquilizador que no lo es. El resultado es doble y molesto: uno se alarma para nada en cada vencimiento conocido, y no se da cuenta de que un gasto ha subido un quince por ciento en doce meses porque la subida queda ahogada en el ruido. Comparar dos ventanas de doce meses móviles elimina la estacionalidad por construcción, y solo deja lo que realmente ha cambiado.
Taxe foncière, comunidad de propietarios, seguro, mantenimiento, obras, gastos de gestión, gastos bancarios, intereses del préstamo. Un total indistinto no permite ningún análisis: es el desglose el que hace atribuible una subida.
No sobre los alquileres teóricos del contrato. En un inmueble con impagos o vacío, la ratio gastos/alquileres se degrada realmente — y es esa degradación la que hay que ver, no una versión suavizada por alquileres que no se han percibido.
Los últimos doce meses frente a los doce anteriores. Cada ventana contiene exactamente una taxe foncière, un seguro, cuatro derramas de la comunidad: la estacionalidad se anula, y la diferencia que queda es una diferencia real.
Un gasto claramente por encima de la media de su categoría se destaca — pero los vencimientos conocidos y esperados, como la taxe foncière o las grandes obras ya planificadas, quedan excluidos de la señal. Avisar de lo que se sabía que iba a llegar enseña a ignorar los avisos.
Seguro, comunidad de propietarios, suscripciones: declarados una vez, aparecen en las fechas correctas sin volver a introducirlos. Un gasto olvidado es una rentabilidad sobrestimada.
Y empieza a ver lo que de verdad se mueve. Es el beneficio menos espectacular y el más útil de un seguimiento largo: hace creíble el aviso.
Saber que los gastos han subido un doce por ciento no sirve de nada; saber que es la comunidad de propietarios permite ir a leer un acta de junta general.
Como los gastos recurrentes están materializados, no pueden olvidarse en el cálculo. Una rentabilidad calculada sobre gastos parciales sale sistemáticamente demasiado bonita.
art. 23 de la ley n.º 89-462 de 6 de julio de 1989; decreto n.º 87-713 de 26 de agosto de 1987
Hay, por tanto, dos categorías de gastos que no deben mezclarse nunca: los que reducen tu rentabilidad de forma definitiva, y los que adelantas antes de recuperarlos. Un seguimiento que los suma presenta una rentabilidad errónea en un sentido, y una regularización errónea en el otro.
art. 31 del Código General de Impuestos francés
Existen tres listas — gastos reales, gastos repercutibles, gastos deducibles — y solo se solapan en parte. La tasa de recogida de basuras es repercutible; la taxe foncière no lo es, pero es deducible. Confundir estas listas es la fuente más habitual de declaraciones erróneas.
art. 18-1 de la ley n.º 65-557 de 10 de julio de 1965; decreto n.º 67-223 de 17 de marzo de 1967
Una subida de los gastos de comunidad no es una fatalidad que constatar: se explica en documentos a los que tienes derecho. Detectar la desviación unos meses antes de la junta general es llegar habiendo leído.
Sobre los alquileres cobrados, siempre. Usar los alquileres teóricos oculta exactamente las situaciones en las que la ratio se degrada — impagos, vacío —, es decir, las que hay que ver.
La taxe foncière, las derramas planificadas y las obras ya comprometidas quedan excluidas de la señal de gasto inusual. Un aviso sobre lo que se esperaba acostumbra a no leer los avisos.
La frontera depende de la naturaleza exacta de la prestación. Aportamos las categorías y el análisis; la imputación sigue siendo una elección que tendrá que defender ante su inquilino.
decreto n.º 87-713 de 26 de agosto de 1987
Incluido desde el nivel Essentiel.
Porque comparar dos ventanas de doce meses móviles anula la estacionalidad: cada ventana contiene exactamente una taxe foncière, un seguro, cuatro derramas. Lo que queda tras esa comparación es una variación real.
Sobre los alquileres realmente cobrados. Usar los alquileres del contrato suavizaría precisamente las situaciones que hay que ver: un impago o un periodo vacío degradan realmente la ratio de gastos sobre ingresos.
No. Los vencimientos conocidos y esperados quedan excluidos de la señal de gasto inusual. Avisar de lo que se sabía que iba a llegar es la mejor manera de aprender a ignorar los avisos.
No, no los califica en su lugar: la frontera depende de la naturaleza exacta de la prestación, y el mantenimiento de un ascensor no se trata igual que su sustitución. Nosotros aportamos las categorías, el análisis y el desglose.
Calculada sobre los gastos reales, con el desglose por naturaleza y el criterio de reparto que exige la ley.
Gastos deducidos, coste total en el denominador. Una sola definición de rentabilidad en todo el producto.
Alquiler por debajo del mercado, gastos al alza en doce meses, rentabilidad inferior al resto de la cartera, DPE a punto de quedar prohibido, préstamo por encima del mercado.
Contenido revisado el 2026-08-06.
En el lanzamiento: 7 días de prueba con sus inmuebles reales, con tarjeta.