Sie erschrecken im Oktober nicht mehr
Und Sie beginnen zu sehen, was sich wirklich bewegt. Das ist der am wenigsten spektakuläre und nützlichste Vorteil einer langen Verfolgung: Sie macht die Warnung glaubwürdig.
Die Kosten einer vermieteten Immobilie fallen nicht gleichmäßig an: Sie kommen gebündelt, zu festen Terminen, und eine monatliche Verfolgung erweckt den Eindruck einer Verwaltung, die viermal im Jahr entgleist. Erst die lange Reihe erlaubt es, Saisonalität von einer echten Abweichung zu unterscheiden.
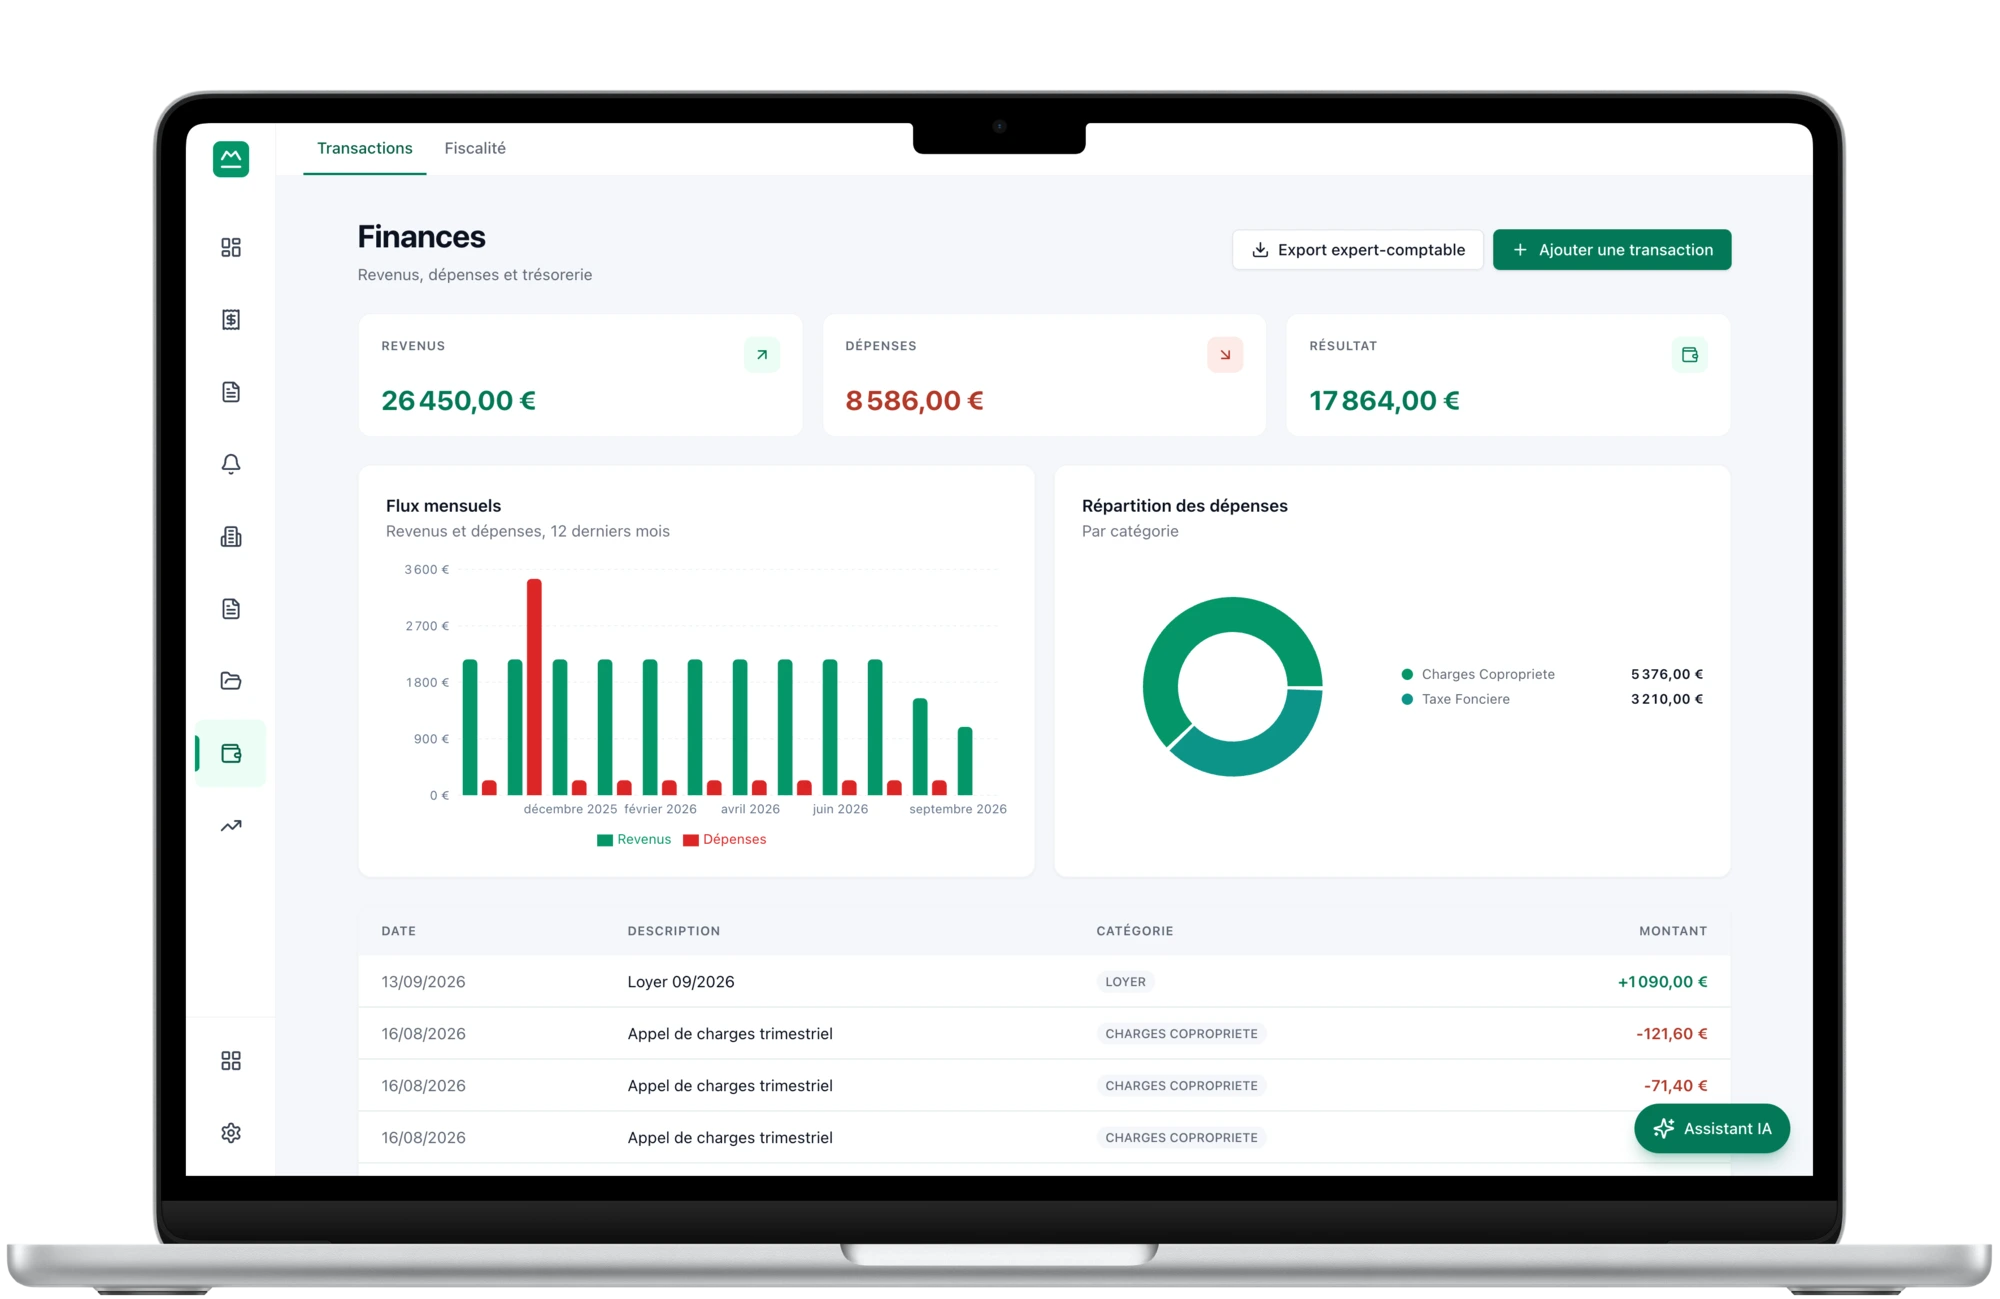
Die Grundsteuer fällt im Oktober an, das Hausgeld der Eigentümergemeinschaft vierteljährlich, die Versicherung einmal im Jahr, und die Instandhaltung, wenn etwas kaputtgeht. In einem Monatsdiagramm ergibt das vier Spitzen im Jahr, die alle wie ein Problem aussehen, und einen beruhigenden Kurvenverlauf dazwischen, der keiner ist. Das Ergebnis ist doppelt ärgerlich: Man schlägt bei jedem bekannten Termin grundlos Alarm, und man bemerkt nicht, dass eine Kostenart über zwölf Monate um fünfzehn Prozent gestiegen ist, weil der Anstieg im Rauschen untergeht. Der Vergleich zweier rollierender Zwölfmonatsfenster beseitigt die Saisonalität schon durch seinen Aufbau und lässt nur übrig, was sich wirklich verändert hat.
Grundsteuer, Hausgeld, Versicherung, Instandhaltung, Arbeiten, Verwaltungskosten, Bankgebühren, Darlehenszinsen. Eine undifferenzierte Summe erlaubt keine Analyse: Erst die Aufschlüsselung macht eine Erhöhung zuordenbar.
Nicht auf die theoretischen Mieten des Mietvertrags. Bei einem Objekt mit Zahlungsausfällen oder Leerstand verschlechtert sich das Verhältnis Kosten/Mieten tatsächlich — und genau diese Verschlechterung muss man sehen, keine Version, die durch nicht vereinnahmte Mieten geglättet ist.
Die letzten zwölf Monate gegen die zwölf davor. Jedes Fenster enthält genau eine Grundsteuer, eine Versicherung, vier Hausgeldabrufe: Die Saisonalität hebt sich auf, und die verbleibende Abweichung ist eine echte Abweichung.
Eine Ausgabe deutlich über dem Durchschnitt ihrer Kategorie wird hervorgehoben — bekannte und erwartete Fälligkeiten wie die Grundsteuer oder bereits geplante größere Arbeiten sind aber vom Signal ausgenommen. Vor dem zu warnen, was man kommen sah, lehrt, Warnungen zu ignorieren.
Versicherung, Hausgeld, Abonnements: einmal erfasst, erscheinen sie zu den richtigen Terminen, ohne erneute Eingabe. Eine vergessene Ausgabe ist eine überschätzte Rendite.
Und Sie beginnen zu sehen, was sich wirklich bewegt. Das ist der am wenigsten spektakuläre und nützlichste Vorteil einer langen Verfolgung: Sie macht die Warnung glaubwürdig.
Zu wissen, dass die Nebenkosten um zwölf Prozent gestiegen sind, nützt nichts; zu wissen, dass es an der Eigentümergemeinschaft liegt, erlaubt es, das Protokoll einer Eigentümerversammlung nachzulesen.
Weil die wiederkehrenden Kosten konkret erfasst sind, können sie in der Berechnung nicht vergessen werden. Eine auf unvollständigen Kosten berechnete Rendite ist systematisch zu schön.
Art. 23 des Gesetzes Nr. 89-462 vom 6. Juli 1989; Dekret Nr. 87-713 vom 26. August 1987
Es gibt also zwei Kostenkategorien, die man nie vermischen darf: die, die Ihre Rendite endgültig mindern, und die, die Sie vorstrecken, bevor Sie sie zurückholen. Eine Verfolgung, die sie zusammenzählt, zeigt in die eine Richtung eine falsche Rendite und in die andere eine falsche Abrechnung.
Art. 31 des französischen Steuergesetzbuchs (Code général des impôts)
Es gibt drei Listen — tatsächliche Kosten, umlagefähige Kosten, abzugsfähige Kosten —, und sie überschneiden sich nur teilweise. Die Müllabfuhrgebühr ist umlagefähig; die Grundsteuer nicht, ist aber abzugsfähig. Diese Listen zu verwechseln, ist die gewöhnlichste Ursache fehlerhafter Erklärungen.
Art. 18-1 des Gesetzes Nr. 65-557 vom 10. Juli 1965; Dekret Nr. 67-223 vom 17. März 1967
Eine Erhöhung des Hausgelds ist kein Schicksal, das man hinnimmt: Sie erklärt sich aus Unterlagen, auf die Sie Anspruch haben. Die Abweichung einige Monate vor der Eigentümerversammlung zu erkennen heißt, gelesen zu haben, wenn man hingeht.
Immer auf die vereinnahmten Mieten. Theoretische Mieten zu verwenden, verdeckt genau die Situationen, in denen sich das Verhältnis verschlechtert — Zahlungsausfälle, Leerstand —, also die, die man sehen muss.
Grundsteuer, geplante Vorschussanforderungen und bereits beauftragte Arbeiten sind vom Signal für ungewöhnliche Ausgaben ausgenommen. Eine Warnung vor dem, was man erwartet hat, gewöhnt einen daran, Warnungen nicht mehr zu lesen.
Die Grenze hängt von der genauen Art der Leistung ab. Wir liefern die Kategorien und die Analyse; die Zuordnung bleibt eine Entscheidung, die Sie gegenüber Ihrem Mieter vertreten müssen.
Dekret Nr. 87-713 vom 26. August 1987
Ab dem Tarif Essentiel inbegriffen.
Weil der Vergleich zweier rollierender Zwölfmonatsfenster die Saisonalität aufhebt: Jedes Fenster enthält genau eine Grundsteuer, eine Versicherung, vier Vorschussanforderungen. Was nach diesem Vergleich übrig bleibt, ist eine echte Veränderung.
Auf die tatsächlich vereinnahmten Mieten. Die Mieten laut Mietvertrag zu verwenden, würde genau die Situationen glätten, die man sehen muss: Ein Zahlungsausfall oder Leerstand verschlechtert das Verhältnis von Kosten zu Einnahmen tatsächlich.
Nein. Bekannte und erwartete Fälligkeiten sind vom Signal für ungewöhnliche Ausgaben ausgenommen. Vor dem zu warnen, was man kommen sah, ist der beste Weg, Warnungen ignorieren zu lernen.
Nein, es ordnet sie nicht an Ihrer Stelle zu: Die Grenze hängt von der genauen Art der Leistung ab, und die Wartung eines Aufzugs wird nicht wie sein Austausch behandelt. Wir liefern die Kategorien, die Analyse und die Aufstellung.
Berechnet auf Grundlage der tatsächlichen Ausgaben, mit der Aufstellung nach Kostenart und dem Umlageschlüssel, die das Gesetz verlangt.
Nach Abzug der Kosten, Gestehungskosten im Nenner. Eine einzige Definition der Rendite im gesamten Produkt.
Miete unter dem Markt, Kosten steigend über zwölf Monate, Rendite unter dem Rest des Portfolios, Energieklasse bald mit Vermietungsverbot, Darlehen über dem Markt.
Inhalt überprüft am 2026-08-06.
Zum Start: 7 Tage Test mit Ihren echten Immobilien, Karte erforderlich.