Deixa de se alarmar em outubro
E começa a ver o que muda realmente. É o benefício menos espetacular e o mais útil de um acompanhamento longo: torna o alerta credível.
Os encargos de um imóvel arrendado não são regulares: chegam aos molhos, em datas fixas, e um acompanhamento mensal dá a impressão de uma gestão que descarrila quatro vezes por ano. A série longa é o que permite distinguir a sazonalidade de uma derrapagem verdadeira.
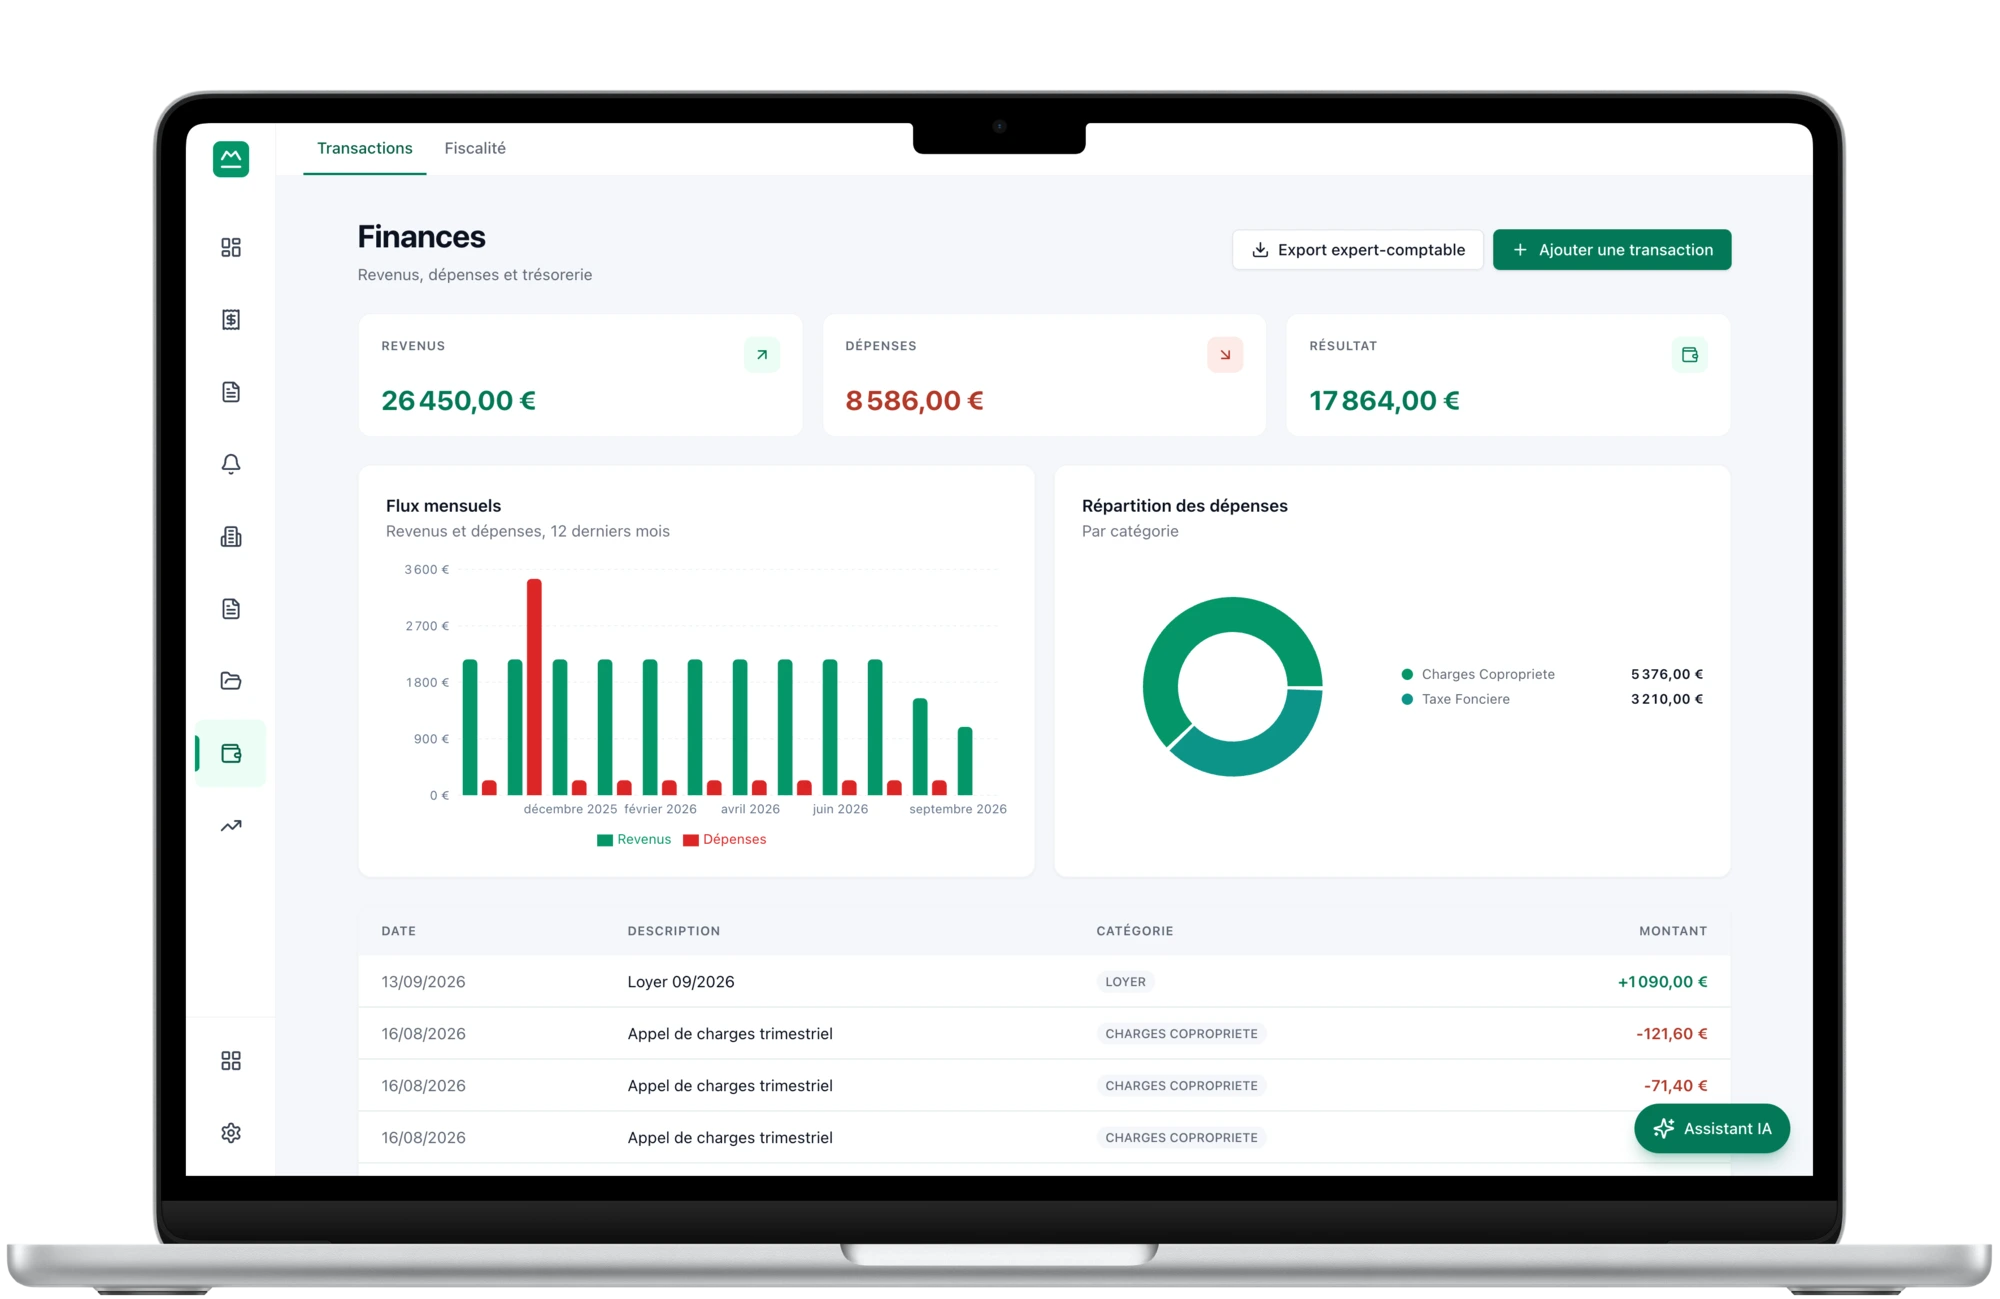
O imposto predial cai em outubro, a quota do condomínio por trimestre, o seguro uma vez por ano, e a manutenção quando alguma coisa se avaria. Num gráfico mensal, isto produz quatro picos por ano que parecem todos um problema, e um fundo de curva tranquilizador que não o é. O resultado é duplo e incómodo: alarma-se por nada a cada prazo conhecido, e não se repara que um encargo subiu quinze por cento em doze meses, porque o aumento se perde no ruído. Comparar duas janelas de doze meses móveis elimina a sazonalidade por construção, e deixa apenas o que mudou realmente.
Imposto predial, condomínio, seguro, manutenção, obras, custos de gestão, encargos bancários, juros do empréstimo. Um total indistinto não permite nenhuma análise: é a discriminação que torna um aumento atribuível.
Não sobre as rendas teóricas do contrato. Num imóvel com rendas em atraso ou desocupado, o rácio encargos/rendas degrada-se realmente — e é essa degradação que é preciso ver, não uma versão alisada por rendas que não foram recebidas.
Os últimos doze meses contra os doze anteriores. Cada janela contém exatamente um imposto predial, um seguro, quatro quotas de condomínio: a sazonalidade anula-se, e a diferença que fica é uma diferença real.
Uma despesa claramente acima da média da sua categoria é destacada — mas os vencimentos conhecidos e esperados, como o imposto predial ou as grandes obras já planeadas, são excluídos do sinal. Alertar para o que se sabia que vinha ensina a ignorar os alertas.
Seguro, condomínio, assinaturas: declarados uma vez, aparecem nas datas certas sem nova introdução. Um encargo esquecido é uma rentabilidade sobrestimada.
E começa a ver o que muda realmente. É o benefício menos espetacular e o mais útil de um acompanhamento longo: torna o alerta credível.
Saber que os encargos subiram doze por cento não serve de nada; saber que é o condomínio permite ir ler uma ata de assembleia geral.
Como os encargos recorrentes estão materializados, não podem ser esquecidos no cálculo. Uma rentabilidade calculada sobre encargos parciais é sistematicamente boa demais.
art. 23 da lei n.º 89-462 de 6 de julho de 1989; decreto n.º 87-713 de 26 de agosto de 1987
Há, portanto, duas categorias de encargos que nunca se devem misturar: os que diminuem definitivamente a sua rentabilidade, e os que adianta antes de os recuperar. Um acompanhamento que os soma mostra uma rentabilidade errada num sentido, e um acerto errado no outro.
art. 31 do Código Geral dos Impostos francês
Existem três listas — encargos reais, encargos recuperáveis, encargos dedutíveis — e só se sobrepõem parcialmente. A taxa de recolha do lixo doméstico é recuperável; o imposto predial não é, mas é dedutível. Confundir estas listas é a fonte mais comum de declaração errada.
art. 18-1 da lei n.º 65-557 de 10 de julho de 1965; decreto n.º 67-223 de 17 de março de 1967
Uma subida dos encargos de condomínio não é uma fatalidade a constatar: explica-se em documentos a que tem direito. Detetar a derrapagem alguns meses antes da assembleia geral é chegar lá tendo lido.
Sobre as rendas recebidas, sempre. Usar as rendas teóricas esconde exatamente as situações em que o rácio se degrada — rendas em atraso, desocupação — ou seja, as que é preciso ver.
O imposto predial, as chamadas de fundos planeadas e as obras já contratadas são excluídos do sinal de despesa invulgar. Um alerta sobre o que se esperava habitua a deixar de ler os alertas.
A fronteira depende da natureza exata do serviço. Fornecemos as categorias e a análise; a imputação continua a ser uma escolha que terá de defender perante o seu inquilino.
decreto n.º 87-713 de 26 de agosto de 1987
Incluído a partir do plano Essentiel.
Porque comparar duas janelas de doze meses móveis anula a sazonalidade: cada janela contém exatamente um imposto predial, um seguro, quatro chamadas de fundos. O que resta depois dessa comparação é uma variação real.
Sobre as rendas realmente recebidas. Usar as rendas do contrato alisaria precisamente as situações que é preciso ver: uma renda em atraso ou uma desocupação degrada realmente o rácio encargos sobre rendimentos.
Não. Os vencimentos conhecidos e esperados são excluídos do sinal de despesa invulgar. Alertar para o que se sabia que vinha é a melhor maneira de aprender a ignorar os alertas.
Não, não as qualifica em seu lugar: a fronteira depende da natureza exata da prestação, e a manutenção de um elevador não se trata como a sua substituição. Fornecemos as categorias, a análise e a discriminação.
Calculado sobre as despesas reais, com a discriminação por natureza e o critério de repartição exigidos por lei.
Encargos deduzidos, custo total no denominador. Uma única definição de rentabilidade em todo o produto.
Renda abaixo do mercado, encargos em alta em doze meses, rentabilidade inferior ao resto da carteira, DPE prestes a ser proibido, empréstimo acima do mercado.
Conteúdo revisto em 2026-08-06.
No lançamento: 7 dias de teste com os seus imóveis reais, cartão exigido.