Smetti di allarmarti a ottobre
E inizi a vedere cosa si muove davvero. È il vantaggio meno spettacolare e più utile di un monitoraggio lungo: rende l’avviso credibile.
Le spese di un immobile in affitto non sono regolari: arrivano a blocchi, a date fisse, e un monitoraggio mensile dà l’impressione di una gestione che deraglia quattro volte l’anno. La serie lunga è ciò che permette di distinguere la stagionalità da una vera deriva.
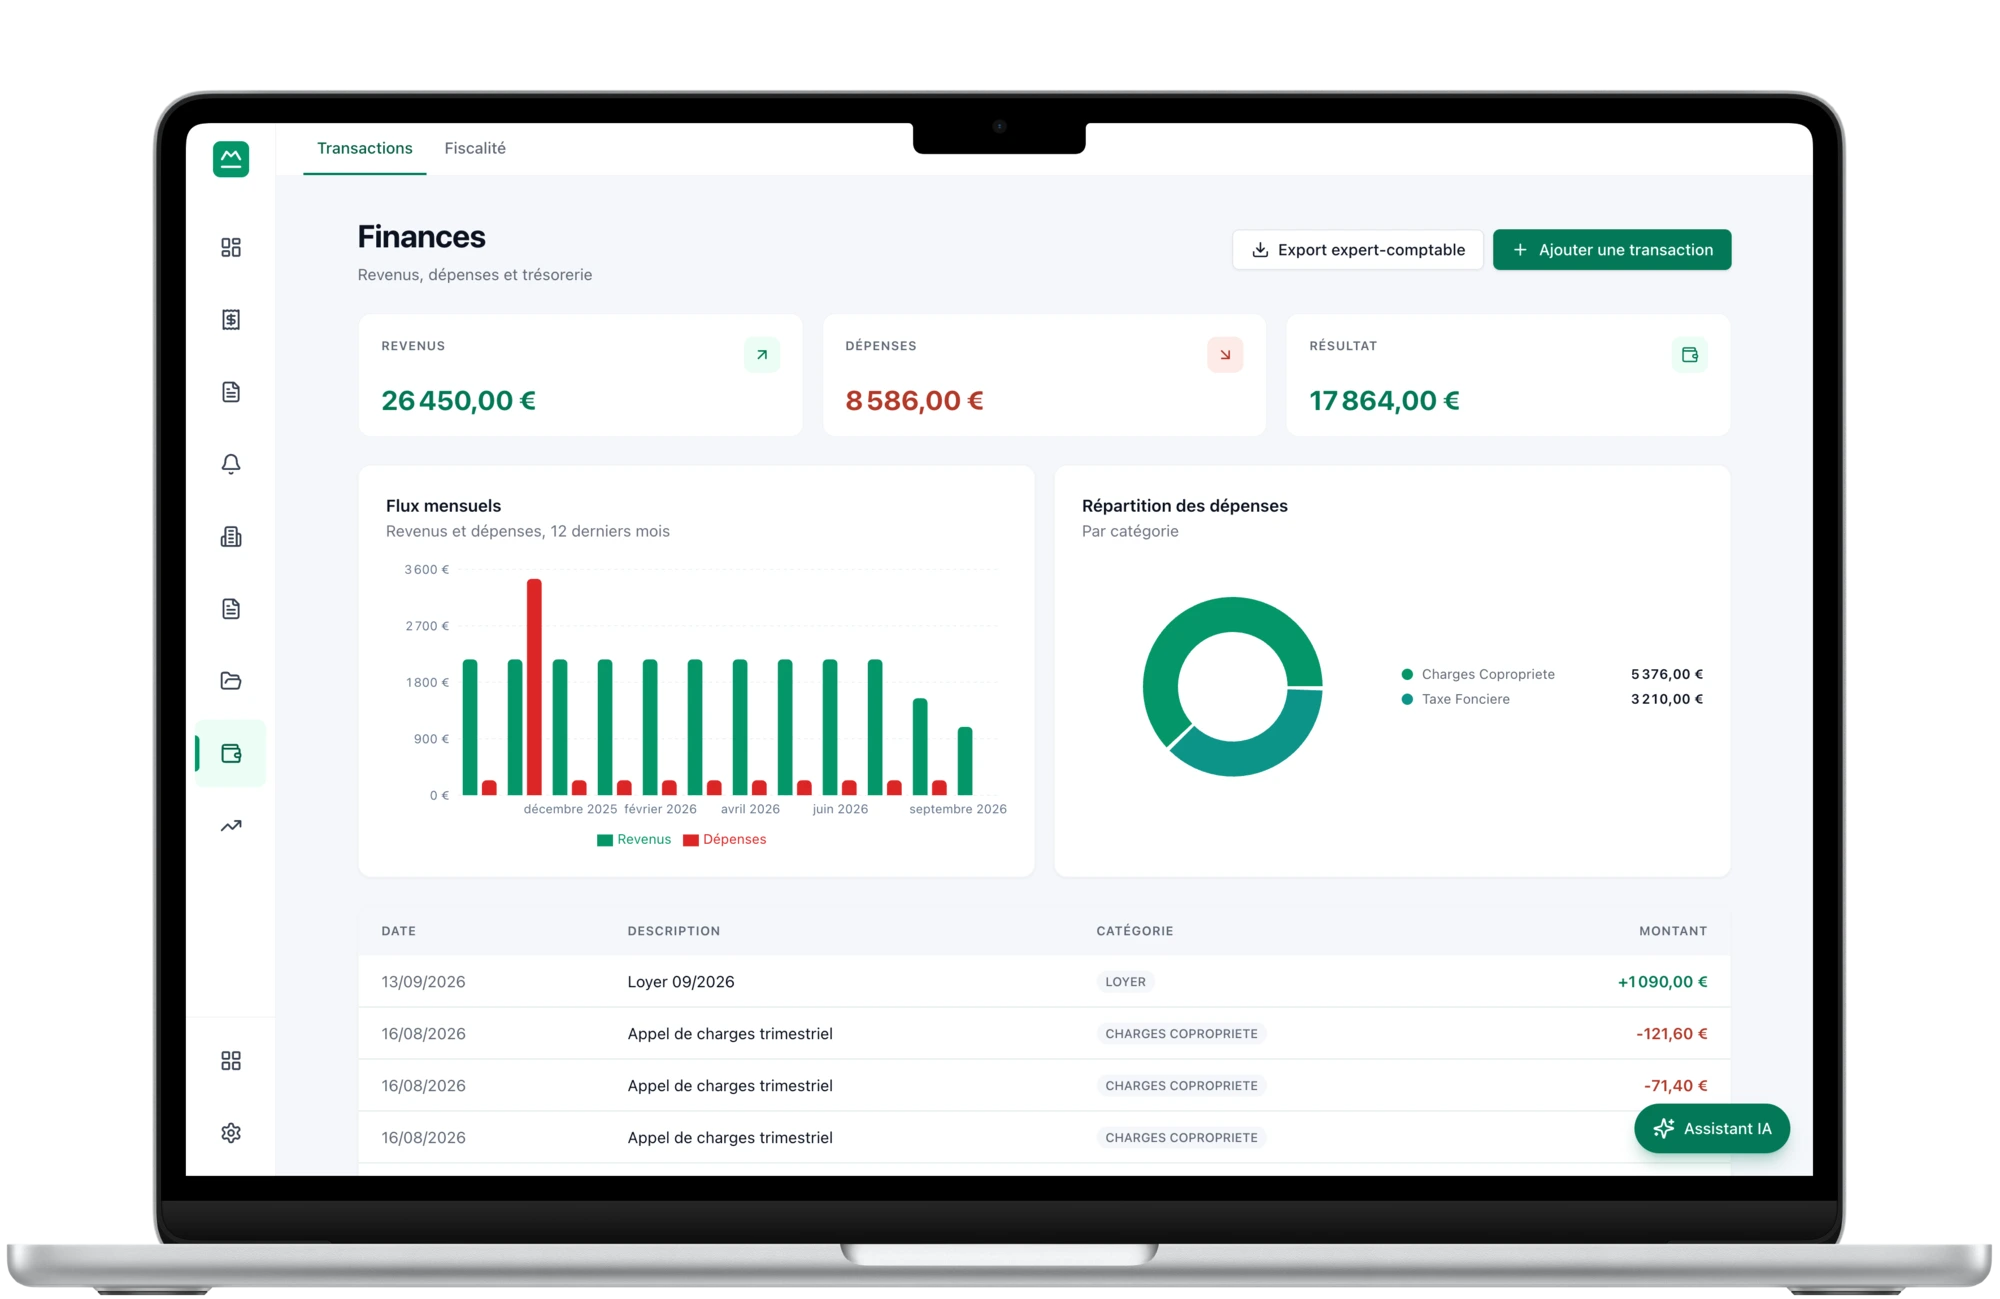
La taxe foncière (imposta fondiaria) arriva in ottobre, la richiesta di fondi del condominio ogni trimestre, l’assicurazione una volta l’anno, e la manutenzione quando qualcosa si rompe. Su un grafico mensile, questo produce quattro picchi l’anno che sembrano tutti un problema, e un fondo di curva rassicurante che non lo è. Il risultato è doppio e spiacevole: ci si allarma per niente a ogni scadenza nota, e non si nota che una spesa è aumentata del quindici per cento in dodici mesi perché l’aumento è sommerso nel rumore. Confrontare due finestre di dodici mesi mobili elimina la stagionalità per costruzione, e lascia solo ciò che è davvero cambiato.
Taxe foncière, condominio, assicurazione, manutenzione, lavori, spese di gestione, spese bancarie, interessi del mutuo. Un totale indistinto non permette alcuna analisi: è la ripartizione a rendere attribuibile un aumento.
Non sui canoni teorici del contratto. Su un immobile con morosità o sfitto, il rapporto spese/canoni peggiora davvero — ed è proprio questo peggioramento che bisogna vedere, non una versione levigata da canoni che non sono stati percepiti.
Gli ultimi dodici mesi contro i dodici precedenti. Ogni finestra contiene esattamente una taxe foncière, un’assicurazione, quattro richieste di fondi condominiali: la stagionalità si annulla, e lo scarto che resta è uno scarto reale.
Una spesa nettamente sopra la media della sua categoria viene segnalata — ma le scadenze note e attese, come la taxe foncière o i grandi lavori già pianificati, sono escluse dal segnale. Avvisare su ciò che si sapeva sarebbe arrivato insegna a ignorare gli avvisi.
Assicurazione, condominio, abbonamenti: dichiarati una volta, compaiono alle date giuste senza reinserimento. Una spesa dimenticata è un rendimento sovrastimato.
E inizi a vedere cosa si muove davvero. È il vantaggio meno spettacolare e più utile di un monitoraggio lungo: rende l’avviso credibile.
Sapere che le spese sono aumentate del dodici per cento non serve a nulla; sapere che è il condominio permette di andare a leggere un verbale di assemblea.
Poiché le spese ricorrenti sono registrate esplicitamente, non possono essere dimenticate nel calcolo. Un rendimento calcolato su spese parziali è sistematicamente troppo bello.
art. 23 della legge n. 89-462 del 6 luglio 1989; decreto n. 87-713 del 26 agosto 1987
Esistono quindi due categorie di spese da non mescolare mai: quelle che riducono il tuo rendimento in modo definitivo, e quelle che anticipi prima di recuperarle. Un monitoraggio che le somma presenta un rendimento sbagliato in un senso, e un conguaglio sbagliato nell’altro.
art. 31 del Codice generale delle imposte francese
Esistono tre elenchi — spese reali, spese recuperabili, spese deducibili — e si sovrappongono solo in parte. La tassa sui rifiuti (TEOM) è recuperabile; la taxe foncière non lo è ma è deducibile. Confondere questi elenchi è la fonte più comune di dichiarazioni errate.
art. 18-1 della legge n. 65-557 del 10 luglio 1965; decreto n. 67-223 del 17 marzo 1967
Un aumento delle spese condominiali non è una fatalità da constatare: si spiega in documenti a cui hai diritto. Rilevare la deriva qualche mese prima dell’assemblea significa arrivarci avendo letto.
Sui canoni incassati, sempre. Usare i canoni teorici nasconde esattamente le situazioni in cui il rapporto peggiora — morosità, sfitto — cioè quelle che bisogna vedere.
Taxe foncière, richieste di fondi pianificate, lavori già avviati sono esclusi dal segnale di spesa insolita. Un avviso su ciò che ci si aspettava abitua a non leggere più gli avvisi.
Il confine dipende dalla natura esatta della prestazione. Forniamo le categorie e l’analisi; l’imputazione resta una scelta che dovrai difendere davanti al tuo inquilino.
decreto n. 87-713 del 26 agosto 1987
Incluso dal livello Essentiel.
Perché confrontare due finestre di dodici mesi mobili annulla la stagionalità: ogni finestra contiene esattamente una taxe foncière, un’assicurazione, quattro richieste di fondi. Ciò che resta dopo questo confronto è una variazione reale.
Sui canoni realmente incassati. Usare i canoni del contratto appiattirebbe proprio le situazioni che bisogna vedere: una morosità o uno sfitto peggiorano davvero il rapporto tra spese e redditi.
No. Le scadenze note e attese sono escluse dal segnale di spesa insolita. Avvisare su ciò che si sapeva sarebbe arrivato è il modo migliore per imparare a ignorare gli avvisi.
No, non le qualifica al posto tuo: il confine dipende dalla natura esatta della prestazione, e la manutenzione di un ascensore non si tratta come la sua sostituzione. Forniamo le categorie, l’analisi e il rendiconto.
Calcolato sulle spese reali, con il conteggio per voce e il criterio di ripartizione richiesti dalla legge.
Spese dedotte, costo complessivo al denominatore. Un’unica definizione di rendimento in tutto il prodotto.
Canone sotto il mercato, spese in aumento su dodici mesi, rendimento inferiore al resto del portafoglio, APE prossimo al divieto, mutuo sopra il mercato.
Contenuto rivisto il 2026-08-06.
All’apertura: 7 giorni di prova sui vostri immobili reali, carta richiesta.