Continua a lê-los
É a única medida de sucesso que conta para um sistema de alertas. Obtém-se produzindo menos, não mais.
Um alerta só tem valor se o ler, e só o lerá se nunca lhe tiver feito perder tempo. O Pilot produz poucos, hierarquiza-os e rebaixa ele próprio os que assentam num dado que não consegue defender.
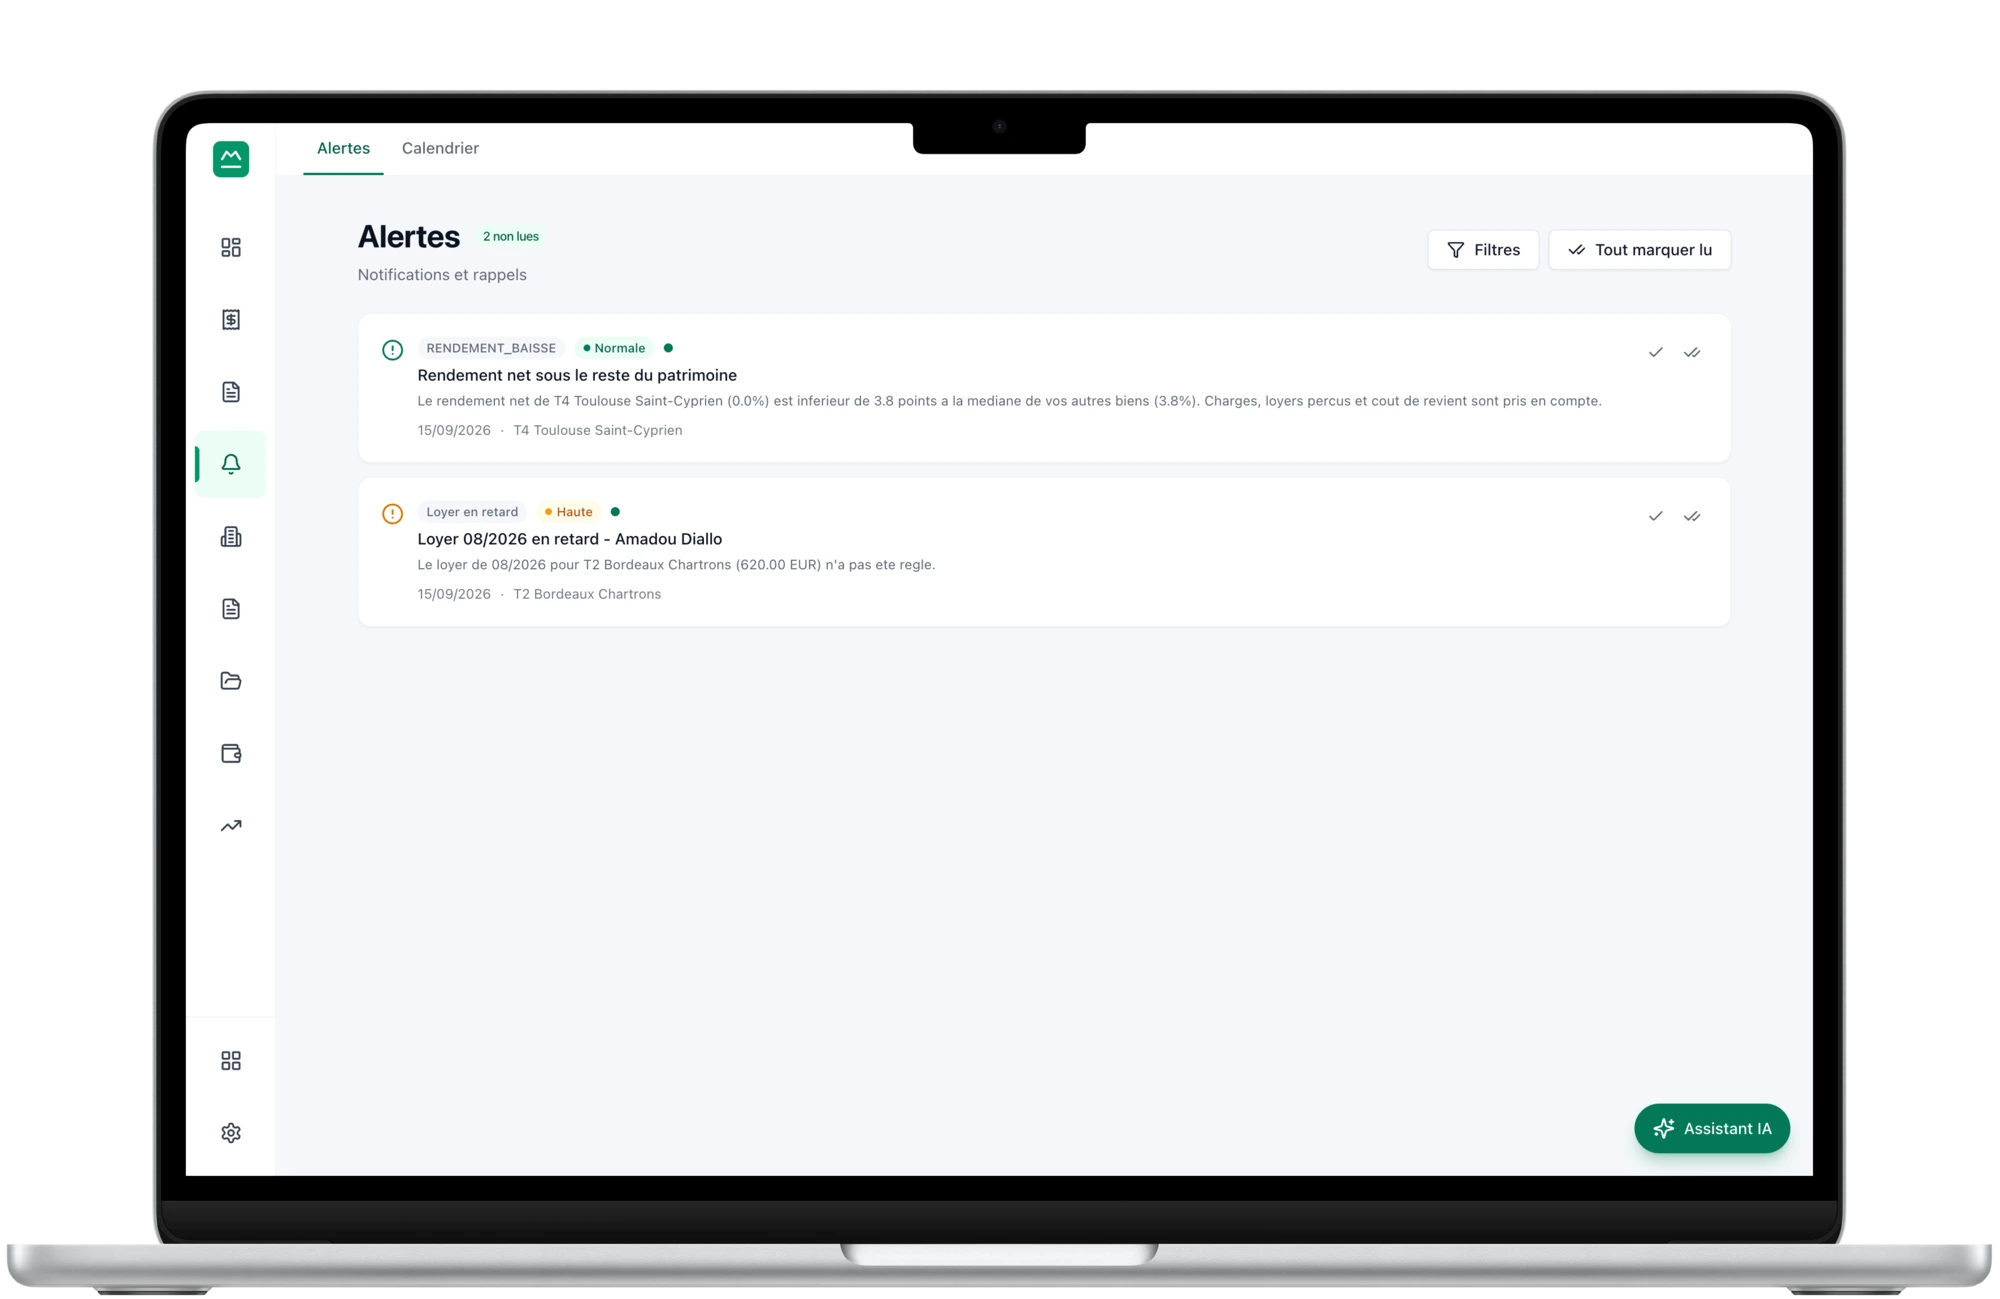
É o problema central de qualquer sistema de alertas, e resolve-se com contenção e não com quantidade. Um painel que assinala cada imposto predial como uma derrapagem, cada inquilino novo como um risco e cada estimativa como uma oportunidade de venda torna-se ruído de fundo ao fim de três semanas. O Pilot faz, por isso, três coisas pouco habituais: exclui do sinal o que era esperado, separa o que exige um gesto do que merece apenas ser sabido, e marca explicitamente como indicativas as oportunidades cujo cálculo assenta numa estimativa demasiado frágil — fazendo-as descer na lista em vez de as apresentar como as outras.
Uma renda claramente abaixo do mercado é assinalada, com a diferença. Mas o alerta leva também a restrição: onde o limite de rendas se aplica, ou onde o certificado energético congela o aumento, o potencial apresentado é limitado pelo que a lei permite — não pelo que o mercado suportaria.
Duas janelas de doze meses móveis, o que anula a sazonalidade. Um aumento assinalado é, portanto, um aumento real, e não o mês em que caiu o imposto predial.
Um imóvel claramente abaixo dos outros é destacado — com a mesma definição de rentabilidade para todos, caso contrário a comparação nada diz.
Um certificado energético que se aproxima de uma data de proibição é assinalado com muita antecedência, porque renovar leva meses e a restrição, essa, cai numa data fixa.
Quando uma oportunidade assenta numa estimativa de valor pouco segura, é marcada como indicativa e perde peso na hierarquia. Continua visível — escondê-la seria outra forma de mentira — mas não se apresenta como um facto.
Uma leitura das condições de crédito com mais de seis meses deixa de desencadear conselhos de renegociação. Mais vale não dizer nada do que chamar «atual» a um número do ano passado. A taxa de referência em uso foi lida à mão em 1 de abril de 2026 (observatórios Cafpi e Empruntis): passado o fim de setembro de 2026, o alerta «empréstimo acima do mercado» cala-se até à leitura seguinte.
É a única medida de sucesso que conta para um sistema de alertas. Obtém-se produzindo menos, não mais.
Um alerta «podia voltar a arrendar mais caro» que ignore o limite de rendas ou o congelamento ligado ao certificado energético empurra para uma infração. Aqui, a restrição viaja com a oportunidade.
Uma oportunidade indicativa continua consultável e assinala o seu próprio estatuto. É mais útil do que uma filtragem silenciosa, que levaria a crer que não há nada para ver.
art. 159 e art. 160 da lei n.º 2021-1104 de 22 de agosto de 2021 (Climat et résilience)
São duas restrições distintas e muitas vezes confundidas: o congelamento da renda, por um lado, e a proibição de arrendar, por outro, com calendários diferentes consoante a classe. Um senhorio que se prepara para a primeira pode ser surpreendido pela segunda.
art. 6 da lei n.º 89-462 de 6 de julho de 1989; decreto n.º 2002-120 de 30 de janeiro de 2002
Uma habitação não condigna expõe à suspensão do pagamento dos apoios à habitação e permite ao inquilino recorrer ao juiz para obter obras ou uma redução de renda. Não é uma restrição a tratar no momento de voltar a arrendar: é permanente durante todo o contrato.
art. L. 121-2 do Código do Consumo francês
É por isso que marcamos as nossas próprias oportunidades como indicativas quando assentam numa estimativa frágil. Um ganho anunciado em euros com base num modelo incerto não é uma previsão, é uma afirmação — e comprometer-nos-ia.
O imposto predial, as chamadas de fundos planeadas e as grandes obras já contratadas são excluídos do sinal de derrapagem. Um alerta sobre o que se sabia que vinha ensina a ignorar os alertas.
A oportunidade é marcada como indicativa e desce na lista. Preferimos um sinal enfraquecido e honesto a um ganho quantificado que inspirasse uma decisão.
art. L. 121-2 do Código do Consumo francês
Passados seis meses, o levantamento das condições de crédito deixa de gerar conselhos. Um «as taxas desceram» baseado em dados do ano passado é um conselho que custa uma reunião no banco para nada — ou pior.
Incluído a partir do plano Essentiel.
Renda claramente abaixo do mercado, encargos em alta em doze meses móveis, rendimento inferior ao resto da carteira, diagnóstico perto de uma data de proibição, dossiê documental incompleto e condições de empréstimo acima da taxa de referência — uma leitura manual datada de 1 de abril de 2026, que deixa de ser usada seis meses depois.
Porque assentam numa estimativa de valor que não conseguimos defender — poucas vendas observadas, imóvel atípico. Continuam visíveis mas perdem peso: anunciar um ganho em euros sobre uma base incerta seria uma afirmação, não uma previsão.
Não. O imposto predial, as chamadas de fundos planeadas e as obras já contratadas são excluídos do sinal de derrapagem. É isso que permite a um alerta continuar credível.
Sim, e é essencial: o potencial apresentado é limitado pelo que a lei autoriza, não pelo que o mercado suportaria. Um alerta que ignorasse o limite ou o congelamento ligado ao certificado energético levaria a cometer uma infração.
Uma varredura semanal para as oportunidades, um controlo diário para os atrasos e as rendas em falta. Sem fluxo contínuo: um alerta que chega todos os dias deixa de ser um alerta.
Atualização disponível ou não, data da próxima, restrições detetadas com o seu fundamento, e o que passa a ser possível num novo arrendamento. É a distinção que falta em todo o lado.
Rácio de encargos sobre rendas realmente recebidas, série de 24 meses e média móvel — sem a qual o imposto predial de outubro parece uma derrapagem.
Classificação pela rentabilidade líquida, TIR e veredicto manter / vender / vigiar — suspenso quando o valor não é suficientemente seguro.
DPE, certificados, seguros, fim de contrato, prazos fiscais, a doze meses móveis.
Encargos deduzidos, custo total no denominador. Uma única definição de rentabilidade em todo o produto.
Conteúdo revisto em 2026-08-06.
No lançamento: 7 dias de teste com os seus imóveis reais, cartão exigido.