A diferença entre os seus imóveis torna-se visível
É quase sempre uma surpresa. O imóvel que se julgava o melhor não o é, porque era avaliado pela renda e não pelo custo total e pelos encargos.
Um conselho de venda é a recomendação mais pesada que um software pode dar. O Pilot formula-o quando os dados o permitem, e recusa-se a formulá-lo quando não o permitem — dizendo qual falta.
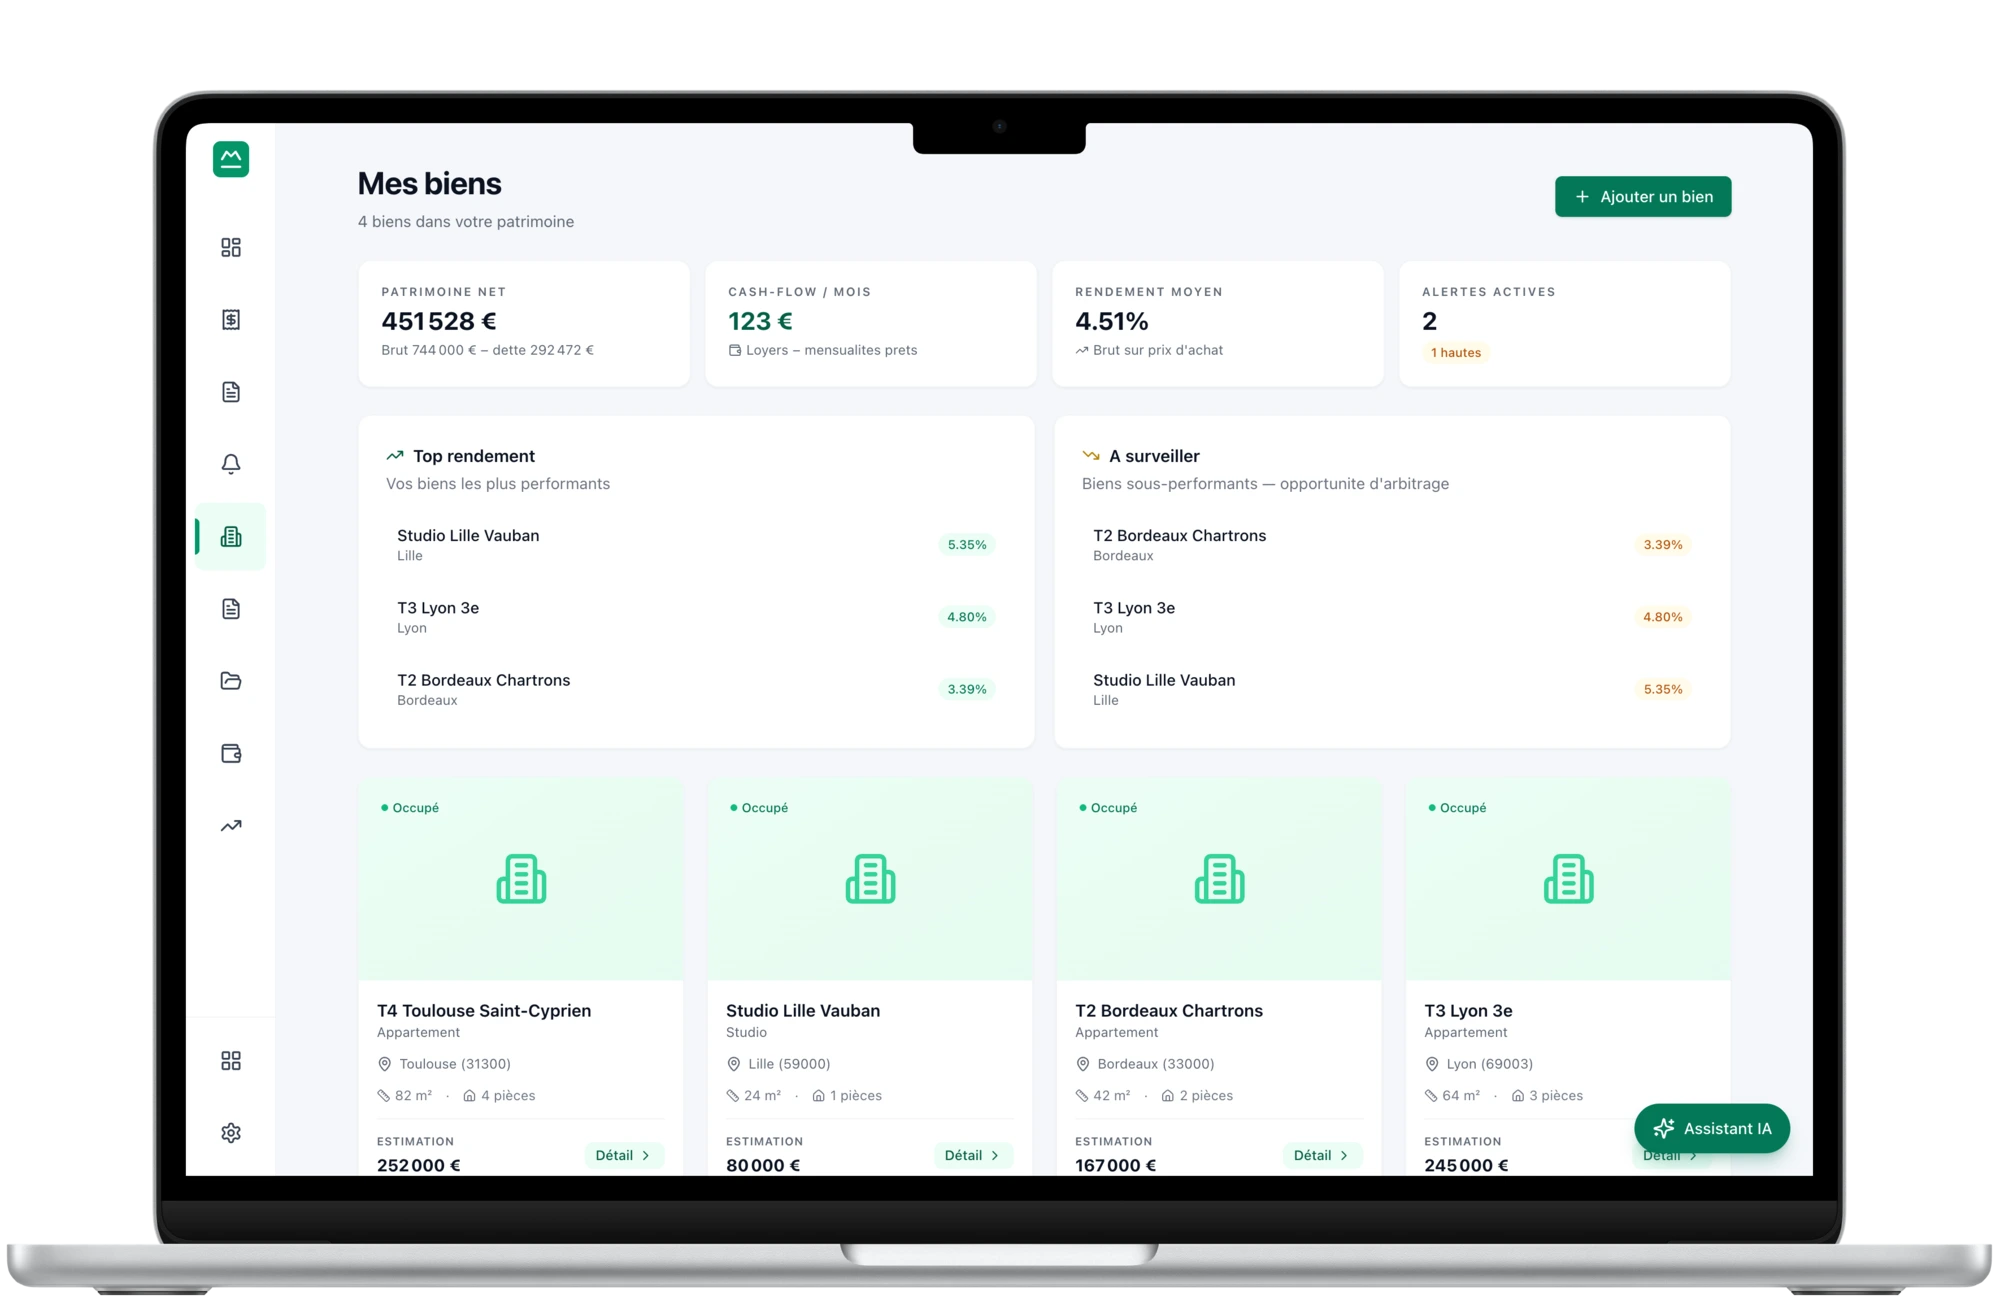
Um proprietário de vários imóveis quase nunca tem uma vista comparada do seu património. Cada habitação tem a sua história, o seu inquilino, o seu empréstimo, e é avaliada separadamente — muitas vezes a olho. Resultado: conserva-se durante dez anos uma unidade cuja rentabilidade líquida é metade da dos outros, porque nunca deu problemas, e hesita-se sobre aquela que teve uma renda em atraso quando afinal rende bem. A arbitragem não existe para lhe dizer o que fazer: existe para pôr os imóveis sob a mesma regra, com o mesmo cálculo, e tornar visível a diferença que a gestão do dia a dia esconde.
Rentabilidade líquida, encargos deduzidos, custo total no denominador. É a condição para uma classificação que queira dizer alguma coisa: dois imóveis calculados de forma diferente não se comparam, mesmo que os dois números estejam certos.
Integra a cronologia dos fluxos — entrada inicial, prestações, rendas, valor de saída — onde a rentabilidade líquida fotografa um instante. Um imóvel comprado há doze anos e outro comprado no ano passado não se julgam pelo mesmo indicador.
Valor estimado menos capital em dívida, deduzidos os custos de venda. Um imóvel muito valorizado mas fortemente endividado liberta pouco na venda: é esse montante, e não o valor bruto, que deve pesar numa decisão de vender.
Manter, vender ou vigiar — acompanhado do motivo: rentabilidade inferior ao resto da carteira, encargos a derrapar, restrição regulamentar a caminho sobre o certificado energético. Um veredicto sem motivo é um oráculo, e um oráculo não se discute.
Se a estimativa de valor assentar em poucas vendas observadas, o veredicto não é dado. O motivo da suspensão é apresentado, e muitas vezes é acionável: completar as características do imóvel melhora a confiança da estimativa.
É quase sempre uma surpresa. O imóvel que se julgava o melhor não o é, porque era avaliado pela renda e não pelo custo total e pelos encargos.
Recomendar uma venda com base num valor mal estimado seria o conselho mais caro possível. A ausência de veredicto é aqui uma resposta, não uma lacuna.
Com o seu cônjuge, o seu sócio, o seu contabilista. Uma classificação fundamentada pode ser contestada e enriquecida; uma pontuação não se contesta, aceita-se ou ignora-se.
art. 1743 do Código Civil francês; art. 3 da lei n.º 89-462 de 6 de julho de 1989
Vender com inquilino não exige, portanto, nenhuma denúncia, mas restringe o mercado e pesa muitas vezes no preço. Vender livre exige uma denúncia para venda notificada seis meses antes do termo, com direito de preferência do inquilino — ou seja, uma decisão a tomar com mais de um semestre de antecedência.
art. 15 II da lei n.º 89-462
Se o senhorio vender depois a um terceiro por um preço inferior, tem de notificar de novo esse novo preço ao inquilino. Uma arbitragem que conclua «vender» sem integrar este calendário e este direito de preferência subestima largamente o prazo real de saída.
art. 150 U e art. 150 VC do Código Geral dos Impostos francêsponto discutível
Um imóvel pode estar isento de imposto sobre o rendimento e continuar sujeito às contribuições sociais durante mais alguns anos. O montante líquido de uma venda depende, portanto, da data, por vezes fortemente — e não é um parâmetro que calculemos.
Quando a estimativa assenta numa amostra demasiado escassa, a recomendação é suspensa e o motivo apresentado. Calar-se é aqui a única resposta defensável.
Depende da mais-valia tributável — natureza das obras, o que já foi deduzido, tempo de detenção, regime de arrendamento — e das condições do seu empréstimo. É um cálculo a fazer com os documentos na mão, com um profissional.
art. 150 VB do Código Geral dos Impostos francês
A classificação traz um motivo legível, não uma nota. Uma nota compara-se e otimiza-se; um motivo examina-se e contesta-se — é isso que se quer numa decisão desta dimensão.
Incluído a partir do plano Essentiel.
Na rentabilidade líquida calculada da mesma forma para todos os imóveis — encargos deduzidos, custo total no denominador — completada pela taxa interna de rentabilidade, que integra a cronologia dos fluxos, e pelo valor líquido após dívida e custos de venda.
Porque o seu valor estimado não assenta em vendas observadas suficientes para decidir. O motivo é apresentado, e muitas vezes é acionável: completar as características do imóvel melhora a confiança da estimativa.
Não. O resultado líquido depende da mais-valia tributável, que depende por sua vez da natureza das suas obras, do que já foi deduzido, do período de detenção e do regime de arrendamento. É um cálculo a fazer com os documentos na mão.
Vender com inquilino não exige nenhuma denúncia — o comprador assume o contrato — mas restringe o mercado. Vender livre exige uma denúncia para venda notificada seis meses antes do termo, com direito de preferência do inquilino. É uma decisão a tomar com mais de um semestre de antecedência, e a arbitragem assinala-a por isso.
Encargos deduzidos, custo total no denominador. Uma única definição de rentabilidade em todo o produto.
Ancorada nas vendas realmente escrituradas nas proximidades, com a data da estimativa e o seu nível de confiança.
Gerado a partir do seu plano de amortização, pelo que envelhece sozinho. O valor líquido decorre daí, deduzidos os custos de venda estimados.
Renda abaixo do mercado, encargos em alta em doze meses, rentabilidade inferior ao resto da carteira, DPE prestes a ser proibido, empréstimo acima do mercado.
Comparada com o custo total — preço de compra, despesas e obras — e não apenas com o preço de compra.
Conteúdo revisto em 2026-08-06.
No lançamento: 7 dias de teste com os seus imóveis reais, cartão exigido.