Continui a leggerli
È l’unica misura di successo che conta per un sistema di avvisi. Si ottiene producendone meno, non di più.
Un avviso ha valore solo se lo leggi, e lo leggerai solo se non ti ha mai fatto perdere tempo. Pilot ne produce pochi, li ordina per importanza e declassa da solo quelli che poggiano su un dato che non può difendere.
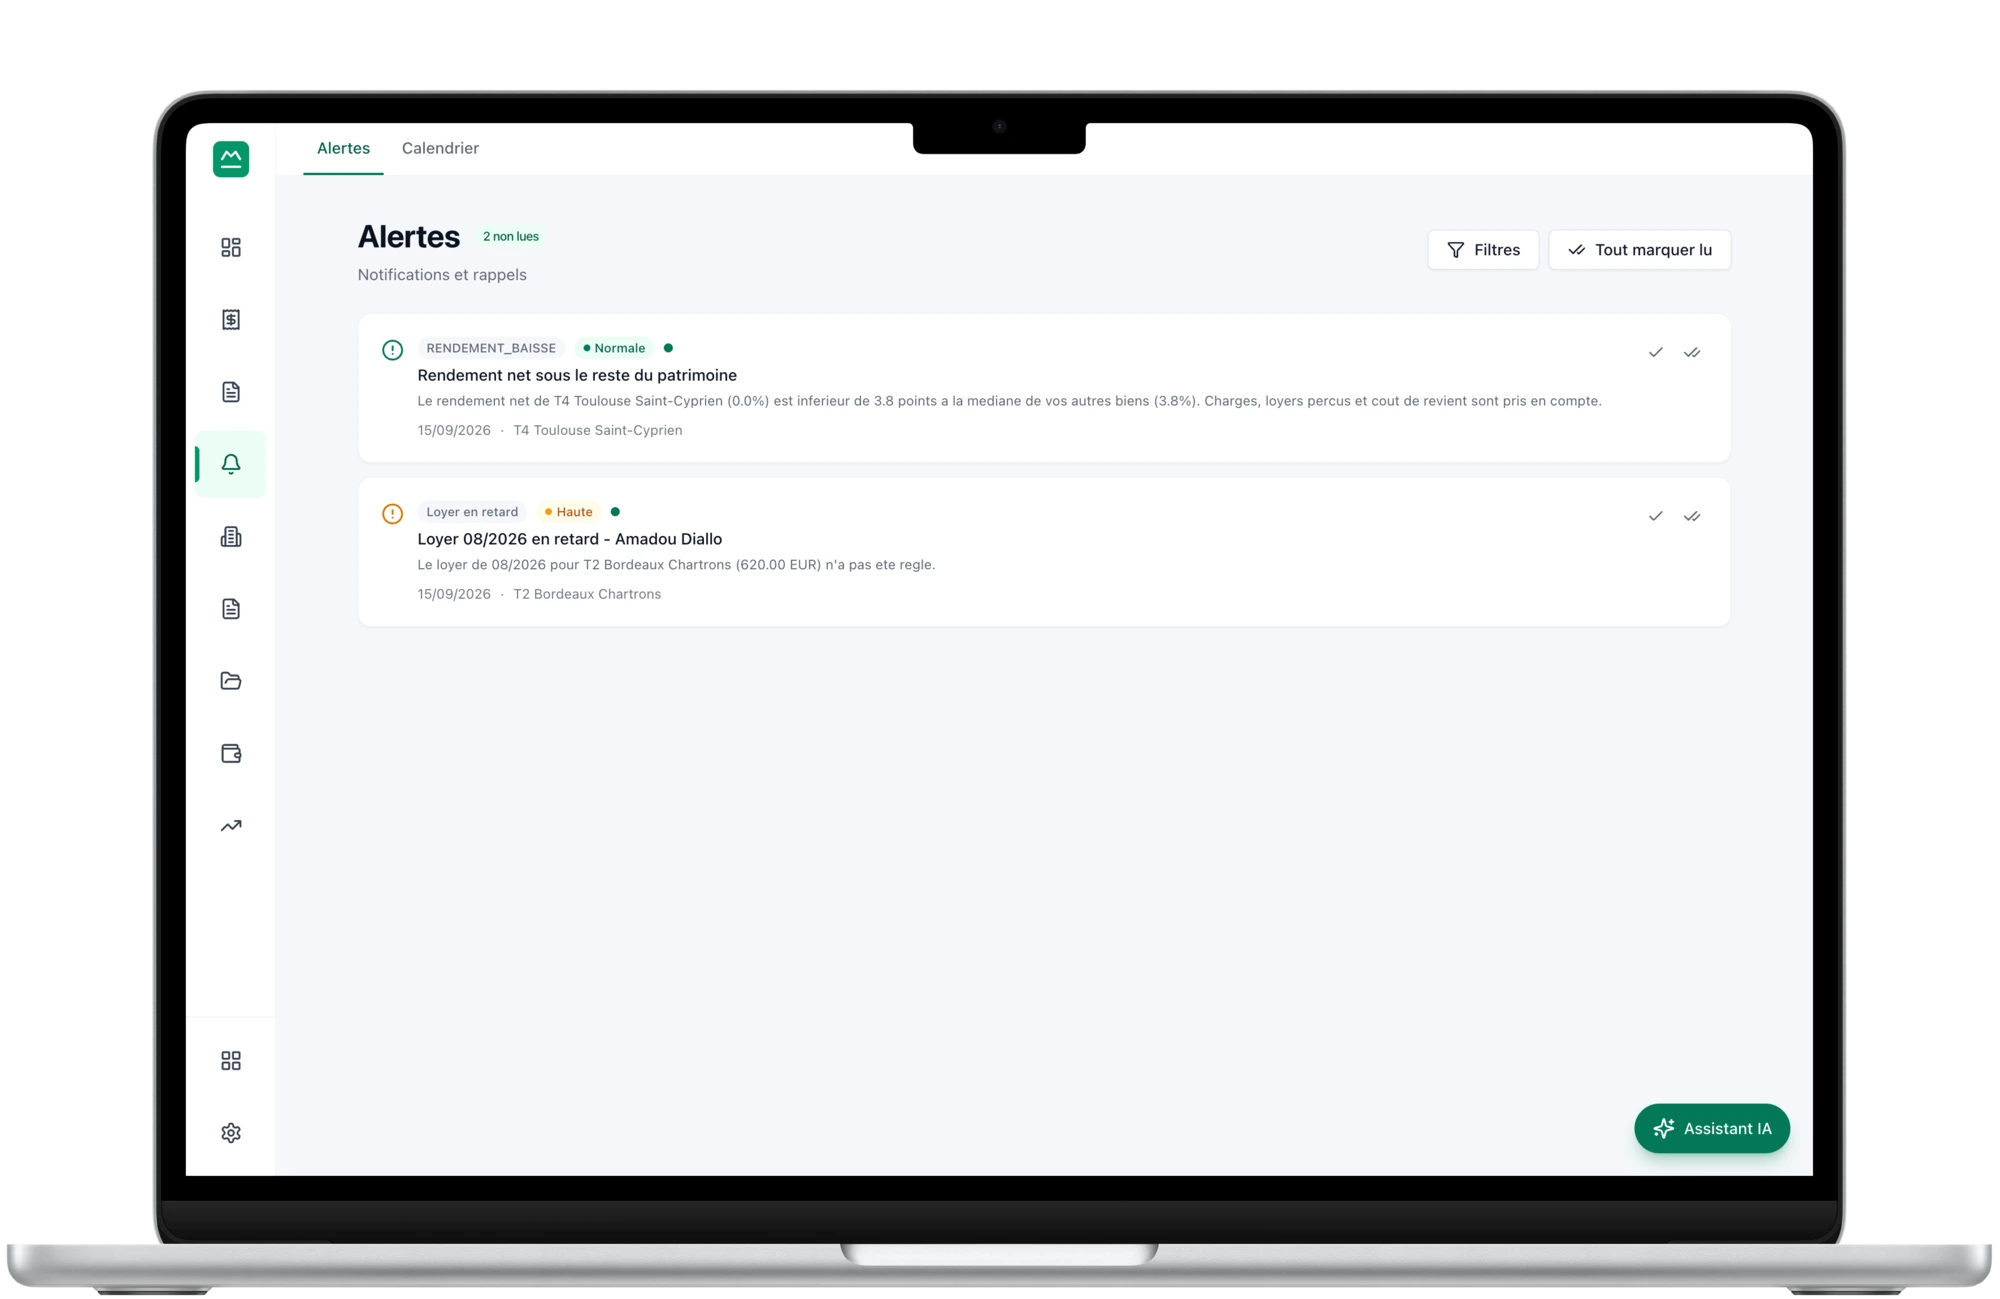
È il problema centrale di ogni sistema di avvisi, e si risolve con la misura piuttosto che con la quantità. Un cruscotto che segnala ogni taxe foncière come una deriva, ogni nuovo inquilino come un rischio e ogni stima come un’opportunità di vendita diventa rumore di fondo dopo tre settimane. Pilot fa quindi tre cose insolite: esclude dal segnale ciò che era atteso, separa ciò che richiede un’azione da ciò che merita solo di essere saputo, e segnala esplicitamente come indicative le opportunità il cui calcolo poggia su una stima troppo fragile — facendole scendere nell’elenco invece di presentarle come le altre.
Un canone nettamente sotto il mercato viene segnalato, con lo scarto. Ma l’avviso porta con sé anche il vincolo: dove si applica il tetto agli affitti, o dove l’attestato energetico blocca l’aumento, il potenziale mostrato è limitato da ciò che la legge consente — non da ciò che il mercato sosterrebbe.
Due finestre di dodici mesi mobili, il che annulla la stagionalità. Un aumento segnalato è quindi un aumento reale, e non il mese in cui è arrivata la taxe foncière.
Un immobile nettamente al di sotto degli altri viene segnalato — con la stessa definizione di rendimento per tutti, altrimenti il confronto non dice nulla.
Un attestato di prestazione energetica che si avvicina a una scadenza di divieto viene segnalato con largo anticipo, perché ristrutturare richiede mesi mentre il vincolo, invece, scatta a data fissa.
Quando un’opportunità si basa su una stima di valore poco sicura, viene segnata come indicativa e perde peso nella gerarchia. Resta visibile — nasconderla sarebbe un’altra forma di menzogna — ma non si presenta come un fatto.
Una rilevazione delle condizioni di credito più vecchia di sei mesi smette di far scattare consigli di rinegoziazione. Meglio non dire nulla che chiamare «attuale» un dato dell’anno scorso. Il tasso di riferimento in uso è stato rilevato a mano il 1° aprile 2026 (osservatori Cafpi ed Empruntis): passata la fine di settembre 2026, l’avviso «mutuo sopra il mercato» tace fino alla rilevazione successiva.
È l’unica misura di successo che conta per un sistema di avvisi. Si ottiene producendone meno, non di più.
Un avviso «potresti riaffittare a un prezzo più alto» che ignora il tetto agli affitti o il blocco legato all’attestato energetico spinge a commettere un’infrazione. Qui il vincolo viaggia con l’opportunità.
Un’opportunità indicativa resta consultabile e segnala il proprio stato. È più utile di un filtro silenzioso, che lascerebbe credere che non ci sia nulla da vedere.
art. 159 e art. 160 della legge n. 2021-1104 del 22 agosto 2021 (Climat et résilience)
Sono due vincoli distinti e spesso confusi: il congelamento del canone da un lato, il divieto di affittare dall’altro, con calendari diversi secondo la classe. Un locatore che si prepara al primo può essere sorpreso dal secondo.
art. 6 della legge n. 89-462 del 6 luglio 1989; decreto n. 2002-120 del 30 gennaio 2002
Un alloggio non dignitoso espone alla sospensione dei sussidi per l’alloggio e permette all’inquilino di rivolgersi al giudice per ottenere lavori o una riduzione del canone. Non è un vincolo da affrontare al momento di riaffittare: è permanente per tutta la durata del contratto.
art. L. 121-2 del Codice del consumo francese
È il motivo per cui segnaliamo le nostre stesse opportunità come indicative quando poggiano su una stima fragile. Un guadagno annunciato in euro sulla base di un modello incerto non è una previsione, è un’affermazione — e ci impegnerebbe.
Taxe foncière, richieste di fondi pianificate, grandi lavori già avviati sono esclusi dal segnale di deriva. Un avviso su ciò che si sapeva sarebbe arrivato insegna a ignorare gli avvisi.
L’opportunità è segnata come indicativa e scende nell’elenco. Preferiamo un segnale attenuato e onesto a un guadagno quantificato che ispirerebbe una decisione.
art. L. 121-2 del Codice del consumo francese
Oltre i sei mesi, la rilevazione delle condizioni di credito smette di generare consigli. Un «i tassi sono scesi» basato su dati dell’anno scorso è un consiglio che costa un appuntamento in banca per niente — o peggio.
Incluso dal livello Essentiel.
Canone nettamente sotto il mercato, spese in aumento su dodici mesi mobili, rendimento inferiore al resto del portafoglio, diagnosi vicina a una data di divieto, fascicolo documentale incompleto e condizioni di mutuo sopra il tasso di riferimento — una rilevazione manuale datata 1° aprile 2026, che smette di valere sei mesi dopo.
Perché poggiano su una stima di valore che non possiamo difendere — troppo poche vendite osservate, immobile atipico. Restano visibili ma perdono peso: annunciare un guadagno in euro su una base incerta sarebbe un’affermazione, non una previsione.
No. Taxe foncière, richieste di fondi pianificate e lavori già avviati sono esclusi dal segnale di deriva. È ciò che permette a un avviso di restare credibile.
Sì, ed è essenziale: il potenziale mostrato è limitato da ciò che la legge consente, non da ciò che il mercato sosterrebbe. Un avviso che ignorasse il tetto o il blocco legato all’attestato energetico spingerebbe a commettere un’infrazione.
Una scansione settimanale per le opportunità, un controllo quotidiano per ritardi e morosità. Nessun flusso continuo: un avviso che arriva ogni giorno smette di essere un avviso.
Adeguamento disponibile o no, data del prossimo, vincoli rilevati con il loro fondamento, e ciò che diventa possibile alla nuova locazione. È la distinzione che manca ovunque altrove.
Rapporto spese su canoni realmente incassati, serie di 24 mesi e media mobile — senza la quale la taxe foncière di ottobre sembra una deriva.
Classifica sul rendimento netto, TIR e verdetto tenere / vendere / sorvegliare — sospeso quando il valore non è abbastanza sicuro.
APE, attestati, assicurazioni, fine contratto, scadenze fiscali, su dodici mesi mobili.
Spese dedotte, costo complessivo al denominatore. Un’unica definizione di rendimento in tutto il prodotto.
Contenuto rivisto il 2026-08-06.
All’apertura: 7 giorni di prova sui vostri immobili reali, carta richiesta.