Os seus imóveis são comparáveis entre si
É a consequência direta da definição única. Duas habitações compradas com dez anos de diferença, com despesas diferentes, são classificadas na mesma base — e essa classificação quer dizer alguma coisa.
A palavra «rentabilidade» designa pelo menos quatro cálculos diferentes consoante quem a usa, e a diferença entre o mais lisonjeiro e o mais honesto ultrapassa correntemente dois pontos. O Pilot fica com um só, aplica-o em todo o lado, e diz-lhe qual.
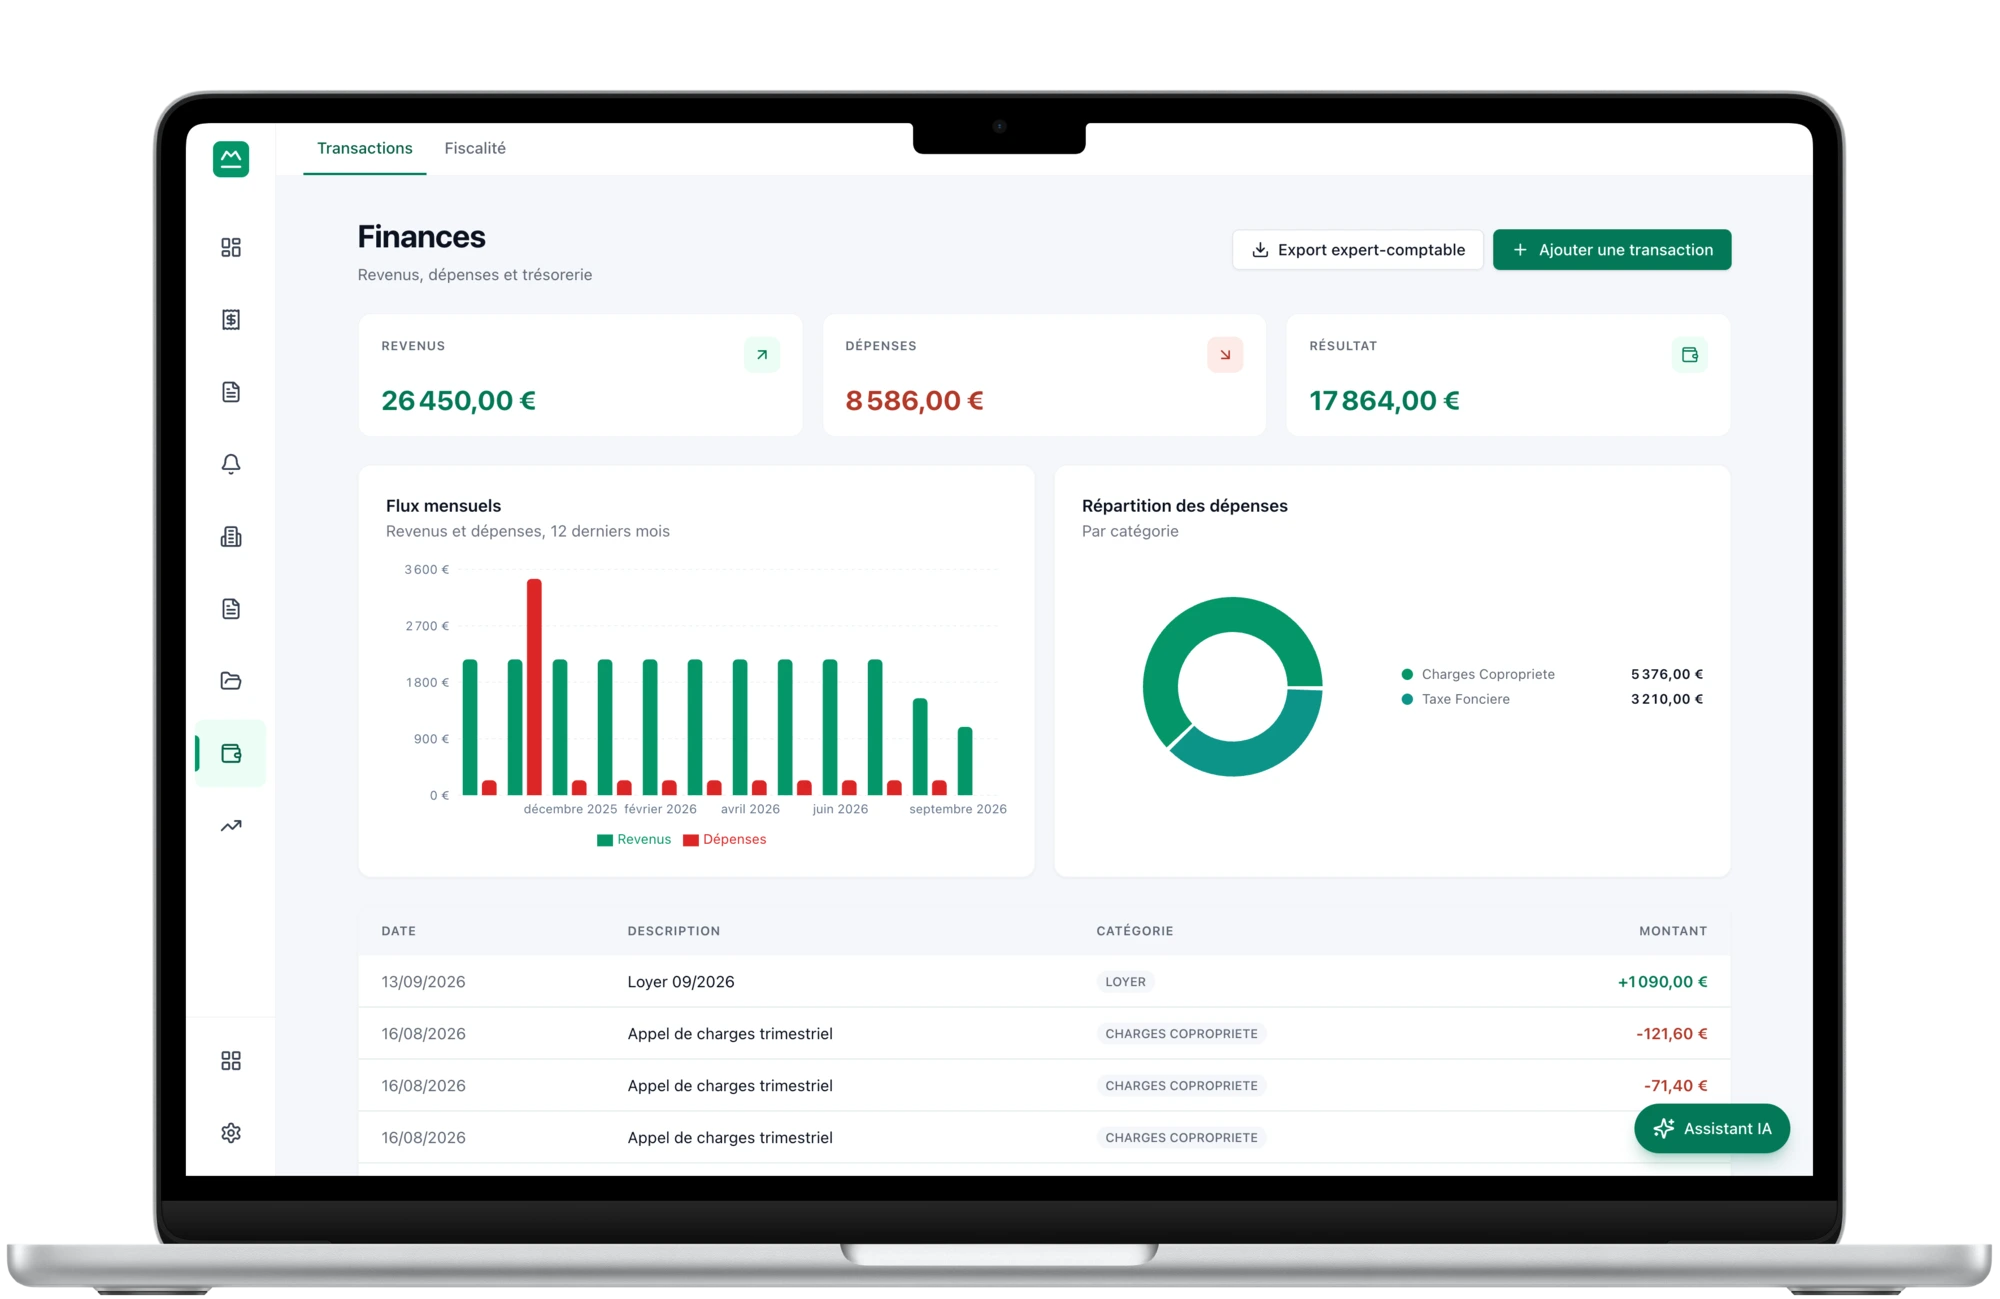
A rentabilidade bruta divide a renda anual pelo preço de compra. A rentabilidade líquida deduz os encargos. A rentabilidade líquida de impostos deduz também o imposto. E consoante se ponha no denominador o preço pago ou o custo total real, a diferença aumenta ainda mais. Nenhum destes cálculos está errado — mas apresentar um na ficha do imóvel e outro num painel, sem o dizer, torna o conjunto inutilizável: o utilizador vê dois números, não sabe em qual acreditar, e acaba por não acreditar em nenhum. O valor acrescentado não está, portanto, em ter o melhor cálculo, está em ter um só e assumi-lo.
As rendas efetivamente recebidas no período, não as rendas devidas. Um imóvel com dois meses de rendas em atraso não tem a rentabilidade do seu contrato: tem a rentabilidade da sua realidade, e é essa que tem de aparecer.
Imposto predial, encargos de condomínio não recuperáveis, seguro do proprietário, custos de gestão, manutenção. Cada categoria de despesa é identificada, por isso pode verificar o que entra no cálculo em vez de confiar num total.
Preço de compra, despesas notariais, comissão de agência, obras. Dividir apenas pelo preço de compra inflaciona mecanicamente a rentabilidade em quase um ponto num imóvel antigo — é a forma mais comum de contar uma história a si próprio.
Rendas recebidas menos encargos menos prestações do empréstimo. É uma pergunta diferente da rentabilidade: um imóvel pode ser rentável e custar dinheiro todos os meses, ou o contrário. Confundi-los leva a vender o imóvel errado.
Ficha do imóvel, carteira, comparação entre imóveis, veredicto de arbitragem. Circula um só número, pelo que dois ecrãs não se podem contradizer.
É a consequência direta da definição única. Duas habitações compradas com dez anos de diferença, com despesas diferentes, são classificadas na mesma base — e essa classificação quer dizer alguma coisa.
O imposto predial cai em outubro. Num mês, esmaga a rentabilidade; numa média móvel, ocupa o seu verdadeiro lugar. As duas vistas estão disponíveis, e uma não é apresentada como se fosse a outra.
Um imóvel com boa rentabilidade mas fortemente financiado pode pesar na sua tesouraria durante anos. A distinção é o que permite decidir com conhecimento de causa, em vez de com base num único indicador lisonjeiro.
art. 14, art. 28 e art. 31 do Código Geral dos Impostos francês
Nem todos os encargos de um proprietário são dedutíveis fiscalmente, e nem todos os encargos dedutíveis são recuperáveis junto do inquilino: são três listas diferentes. Uma rentabilidade calculada sobre a lista fiscal não é uma rentabilidade económica, e vice-versa.
art. 31 I 1.º b) do Código Geral dos Impostos francêsponto discutível
A fronteira entre melhoria e reconstrução é uma fonte clássica de correções fiscais, e não depende do montante mas da natureza das obras. Uma rentabilidade que tivesse deduzido obras não dedutíveis seria desmentida pela administração fiscal, não por uma folha de cálculo.
art. 197 do Código Geral dos Impostos francês; art. L. 136-6 do Código da Segurança Social francês
É por isso que a rentabilidade líquida de um senhorio tributado num escalão alto quase nada tem a ver com a de um senhorio pouco tributado, sobre o mesmo imóvel. Não existe uma rentabilidade «líquida de impostos» universal: depende da sua situação pessoal.
Embeleza em dois a três pontos e não ajuda a nenhuma decisão. O único uso da rentabilidade bruta é a comparação rápida entre anúncios — não a gestão de um imóvel que se detém.
Dependeria do seu escalão marginal, dos seus outros rendimentos e do seu agregado fiscal. O comparador de regimes trata esta questão em separado, com os seus dados — e não num indicador mostrado ao lado da renda.
art. 197 do Código Geral dos Impostos francês
Mesmo que seja mais vantajoso, e mesmo que seja o costume. O custo total é o que realmente investiu, portanto o único denominador que dá uma taxa comparável ao longo do tempo.
Incluído a partir do plano Essentiel.
A rentabilidade líquida: rendas realmente recebidas, deduzidos os encargos, divididas pelo custo total — preço de compra mais despesas e obras. Este mesmo cálculo serve em todo o produto, para que dois ecrãs não se possam contradizer.
Porque embeleza em dois a três pontos e não serve para nenhuma decisão sobre um imóvel que já se tem. O seu uso real é a comparação rápida entre anúncios.
Depende do seu escalão marginal e dos seus outros rendimentos: não existe um valor universal. O comparador de regimes fiscais trata esta questão à parte, com os seus dados.
A rentabilidade mede o retorno do capital investido; o cash-flow mede o que entra e sai todos os meses, incluindo as prestações do empréstimo. Um imóvel pode ser rentável e custar-lhe dinheiro todos os meses. Confundi-los leva a vender o imóvel errado.
Numa vista mensal, sim, mecanicamente. É por isso que há uma média móvel a vinte e quatro meses ao lado — e porque uma nunca é apresentada como a outra.
Rácio de encargos sobre rendas realmente recebidas, série de 24 meses e média móvel — sem a qual o imposto predial de outubro parece uma derrapagem.
Gerado a partir do seu plano de amortização, pelo que envelhece sozinho. O valor líquido decorre daí, deduzidos os custos de venda estimados.
Classificação pela rentabilidade líquida, TIR e veredicto manter / vender / vigiar — suspenso quando o valor não é suficientemente seguro.
Micro-foncier, réel foncier, LMNP micro-BIC, LMNP réel e SCI sujeita ao IS comparados lado a lado, e depois ajuda com a declaração 2044 — e com a 2072-S para uma SCI sujeita ao IR.
Comparada com o custo total — preço de compra, despesas e obras — e não apenas com o preço de compra.
Conteúdo revisto em 2026-08-06.
No lançamento: 7 dias de teste com os seus imóveis reais, cartão exigido.