La comparación se hace sobre sus cifras
No sobre un caso tipo. La diferencia entre dos regímenes depende por completo del nivel de gastos y de la existencia de un préstamo: un ejemplo genérico no dice nada sobre su situación.
La elección del régimen fiscal es la decisión que más pesa en la rentabilidad neta de un inmueble, y es la que el arrendador toma con más frecuencia por defecto — porque comparar supone calcular cinco veces lo mismo con reglas diferentes.
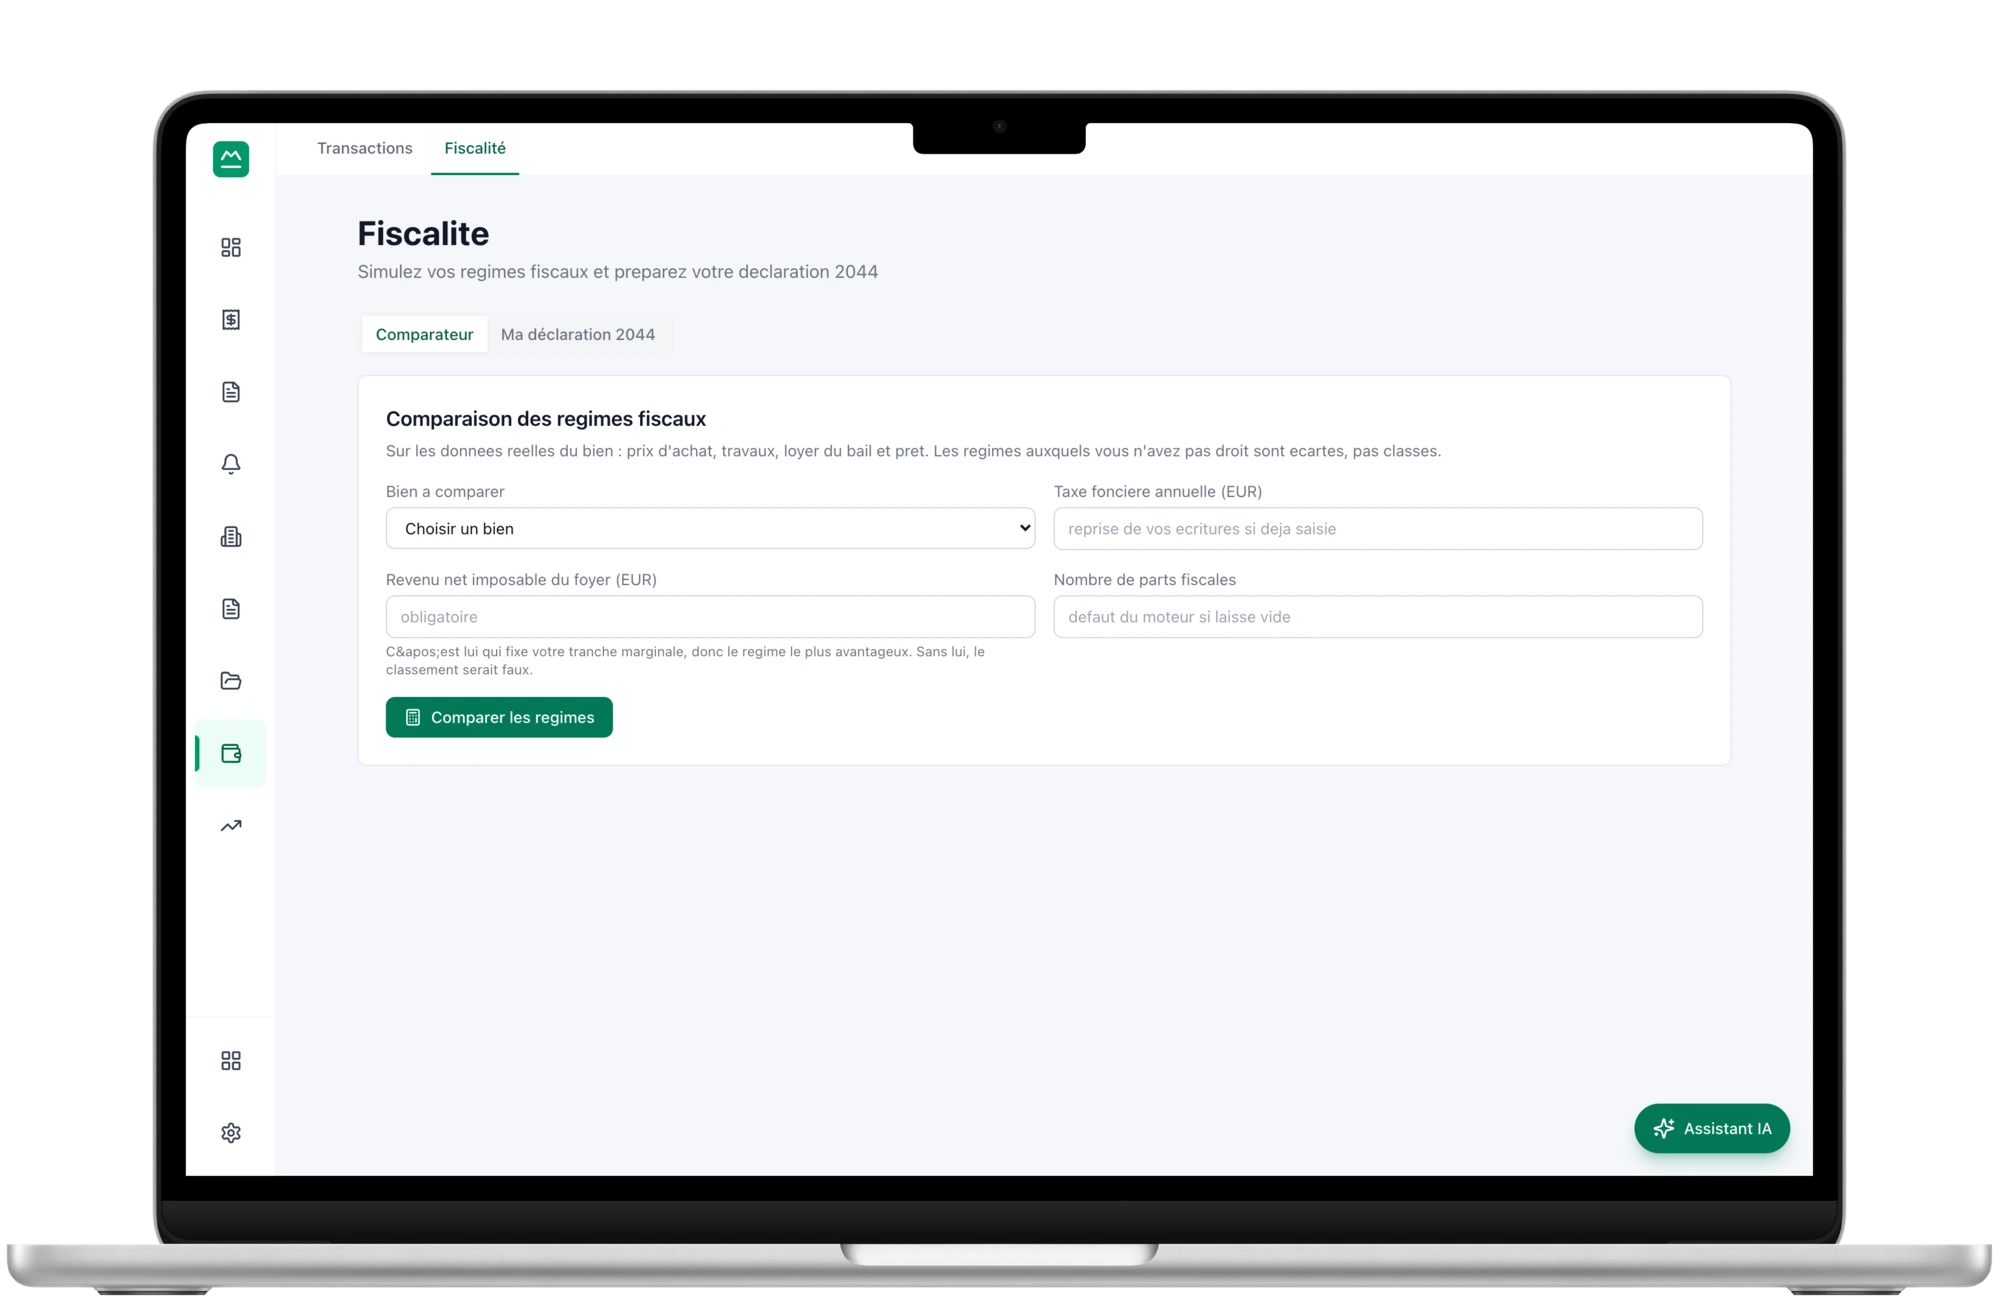
El régimen micro es sencillo y no exige contabilidad; el real permite deducir los gastos efectivos y generar un déficit trasladable. Según el nivel de gastos, la existencia de un préstamo y el tramo impositivo del arrendador, la diferencia anual entre ambos supera con frecuencia un mes de alquiler. Y el régimen micro se aplica de pleno derecho por debajo de los umbrales: no hacer nada es una elección, y es la que hace la inmensa mayoría de los propietarios — sin haber comparado nunca. Algunos compromisos son además plurianuales, lo que significa que una opción tomada sin calcular se paga varios años seguidos.
Un alquiler sin amueblar no entra en el régimen de los alquileres amueblados, y los umbrales de volumen de negocio cierran el acceso al micro por encima de cierto nivel de ingresos. La elegibilidad se comprueba antes de cualquier cálculo: proponer un régimen inaccesible es el defecto más común de los simuladores.
Alquileres cobrados, gastos por categoría, intereses del préstamo calculados desde el cuadro de amortización, taxe foncière buscada en sus asientos. Son sus cifras, no medias.
La taxe foncière se busca en los asientos de los últimos veinticuatro meses y nunca se adivina. Si no está, la comparación se detiene y nombra el campo que falta — un comparador que supone un valor produce una clasificación de regímenes que no le concierne.
micro-foncier, réel foncier, LMNP micro-BIC, LMNP réel y SCI sujeta al impuesto de sociedades: base imponible, impuesto estimado, tipo efectivo. La clasificación se hace sobre el mismo año y los mismos gastos — sin esa base común, la diferencia entre dos regímenes no significa nada.
Traslado casilla por casilla, agregado por inmueble y comparación entre el régimen micro y el real con sus cifras del año. Se archiva un resumen exportable — no es una declaración transmitida, es una ayuda para la cumplimentación. Para una SCI que tributa por el IR, los importes de la 2072-S y de sus anexos se reparten inmueble por inmueble y después socio por socio.
No sobre un caso tipo. La diferencia entre dos regímenes depende por completo del nivel de gastos y de la existencia de un préstamo: un ejemplo genérico no dice nada sobre su situación.
No se propone un régimen de amueblado para un alquiler sin amueblar, y se aplican los umbrales. Es lo que distingue una comparación utilizable de una tabla de cuatro columnas.
Los mismos alquileres cobrados, los mismos gastos, los mismos intereses calculados. Su seguimiento y su declaración no pueden, por tanto, contradecirse — que es exactamente lo que ocurre cuando ambos viven en archivos separados.
art. 32 del Código General de Impuestos francés
Irrevocable durante tres años: una opción tomada sin calcular compromete, por tanto, tres ejercicios. Y la reducción a tanto alzado sustituye a TODOS los gastos — un arrendador muy endeudado que se queda en el régimen micro pierde la deducción de sus intereses sin ver nunca la línea que falta.
art. 156 I 3° del Código General de Impuestos francés
La distinción entre déficit procedente de los gastos y déficit procedente de los intereses se ignora sistemáticamente en los cálculos hechos por uno mismo. Cambia el ahorro fiscal del año, a veces del todo a nada.
art. 50-0 y art. 155 del Código General de Impuestos francéspunto discutido
Alquilar amueblado cambia la categoría de rentas, no solo el porcentaje de reducción. Los umbrales, las obligaciones declarativas y el tratamiento de los déficits difieren — y los límites se han modificado varias veces en los últimos años, en particular para los alojamientos turísticos amueblados.
art. 197 del Código General de Impuestos francés; art. L. 136-6 del Código de la Seguridad Social francés
El régimen óptimo depende, por tanto, de tu tipo marginal, y puede cambiar el año en que cambien tus demás ingresos. Un «mejor régimen» calculado de una vez por todas es una respuesta a una pregunta que se mueve.
La taxe foncière se busca en sus asientos, nunca se estima. Sin ella, la comparación se detiene y nombra el campo que hay que completar. Una clasificación de regímenes construida sobre un valor supuesto es una clasificación que no le concierne.
Ninguna liasse fiscal, ninguna amortización de alquiler amueblado, ningún envío telemático a Hacienda. Son trabajos de un asesor contable, fuera del alcance del producto, y no los anunciamos.
La comparación ilumina una decisión; no la compromete. Las opciones plurianuales, los cambios de régimen durante la tenencia y los efectos en la reventa requieren un profesional que vea el conjunto de su situación.
Incluido desde el nivel Essentiel.
Cinco: micro-foncier, réel foncier, LMNP micro-BIC, LMNP réel y SCI sujeta al impuesto de sociedades. El motor calcula más, pero solo destacamos los que afectan a la gran mayoría de los arrendadores particulares.
Prepara el traslado casilla por casilla y un resumen exportable, a partir de los alquileres efectivamente cobrados y de los gastos registrados. Para una SCI que tributa por el IR, también reparte los importes de la 2072-S, de su anexo por inmueble y de su anexo por socio; la cuota que cada socio traslada a su propia 2044 se deriva de ello al céntimo. No calcula el impuesto ni transmite nada a la administración: es una ayuda para la cumplimentación, no una declaración telemática.
No, y no está previsto: ni liasse fiscal, ni amortizaciones de alquiler amueblado, ni teletransmisión. Son trabajos de un contable colegiado, y preferimos no anunciarlos antes que esbozarlos.
Porque falta un dato esencial — lo más a menudo la taxe foncière, que buscamos en sus apuntes y nunca adivinamos. Un comparador que supone un valor clasifica regímenes para un inmueble que no es el suyo.
Sí, en cuanto se mueven sus otros ingresos o su nivel de gastos, ya que el impuesto sigue una escala progresiva. Y la opción por el régimen real compromete tres años en alquiler sin amueblar: es una decisión que hay que tomar con un cálculo, no por defecto.
Gastos deducidos, coste total en el denominador. Una sola definición de rentabilidad en todo el producto.
Ratio de gastos sobre alquileres realmente cobrados, serie de 24 meses y media móvil — sin la cual la taxe foncière de octubre parece una desviación.
Generado desde su cuadro de amortización, así que se actualiza solo. De él se deriva el valor neto, deducidos los gastos de venta estimados.
Calculada sobre los gastos reales, con el desglose por naturaleza y el criterio de reparto que exige la ley.
Contenido revisado el 2026-08-06.
En el lanzamiento: 7 días de prueba con sus inmuebles reales, con tarjeta.