Der Vergleich beruht auf Ihren Zahlen
Nicht an einem Musterfall. Der Unterschied zwischen zwei Regimen hängt ganz von der Höhe der Kosten und vom Vorhandensein eines Darlehens ab: Ein allgemeines Beispiel sagt nichts über Ihre Situation.
Die Wahl des Steuerregimes ist die Entscheidung, die am stärksten auf die Nettorendite eines Objekts wirkt, und die, die der Vermieter am häufigsten per Voreinstellung trifft — weil Vergleichen bedeutet, fünfmal dasselbe mit unterschiedlichen Regeln zu berechnen.
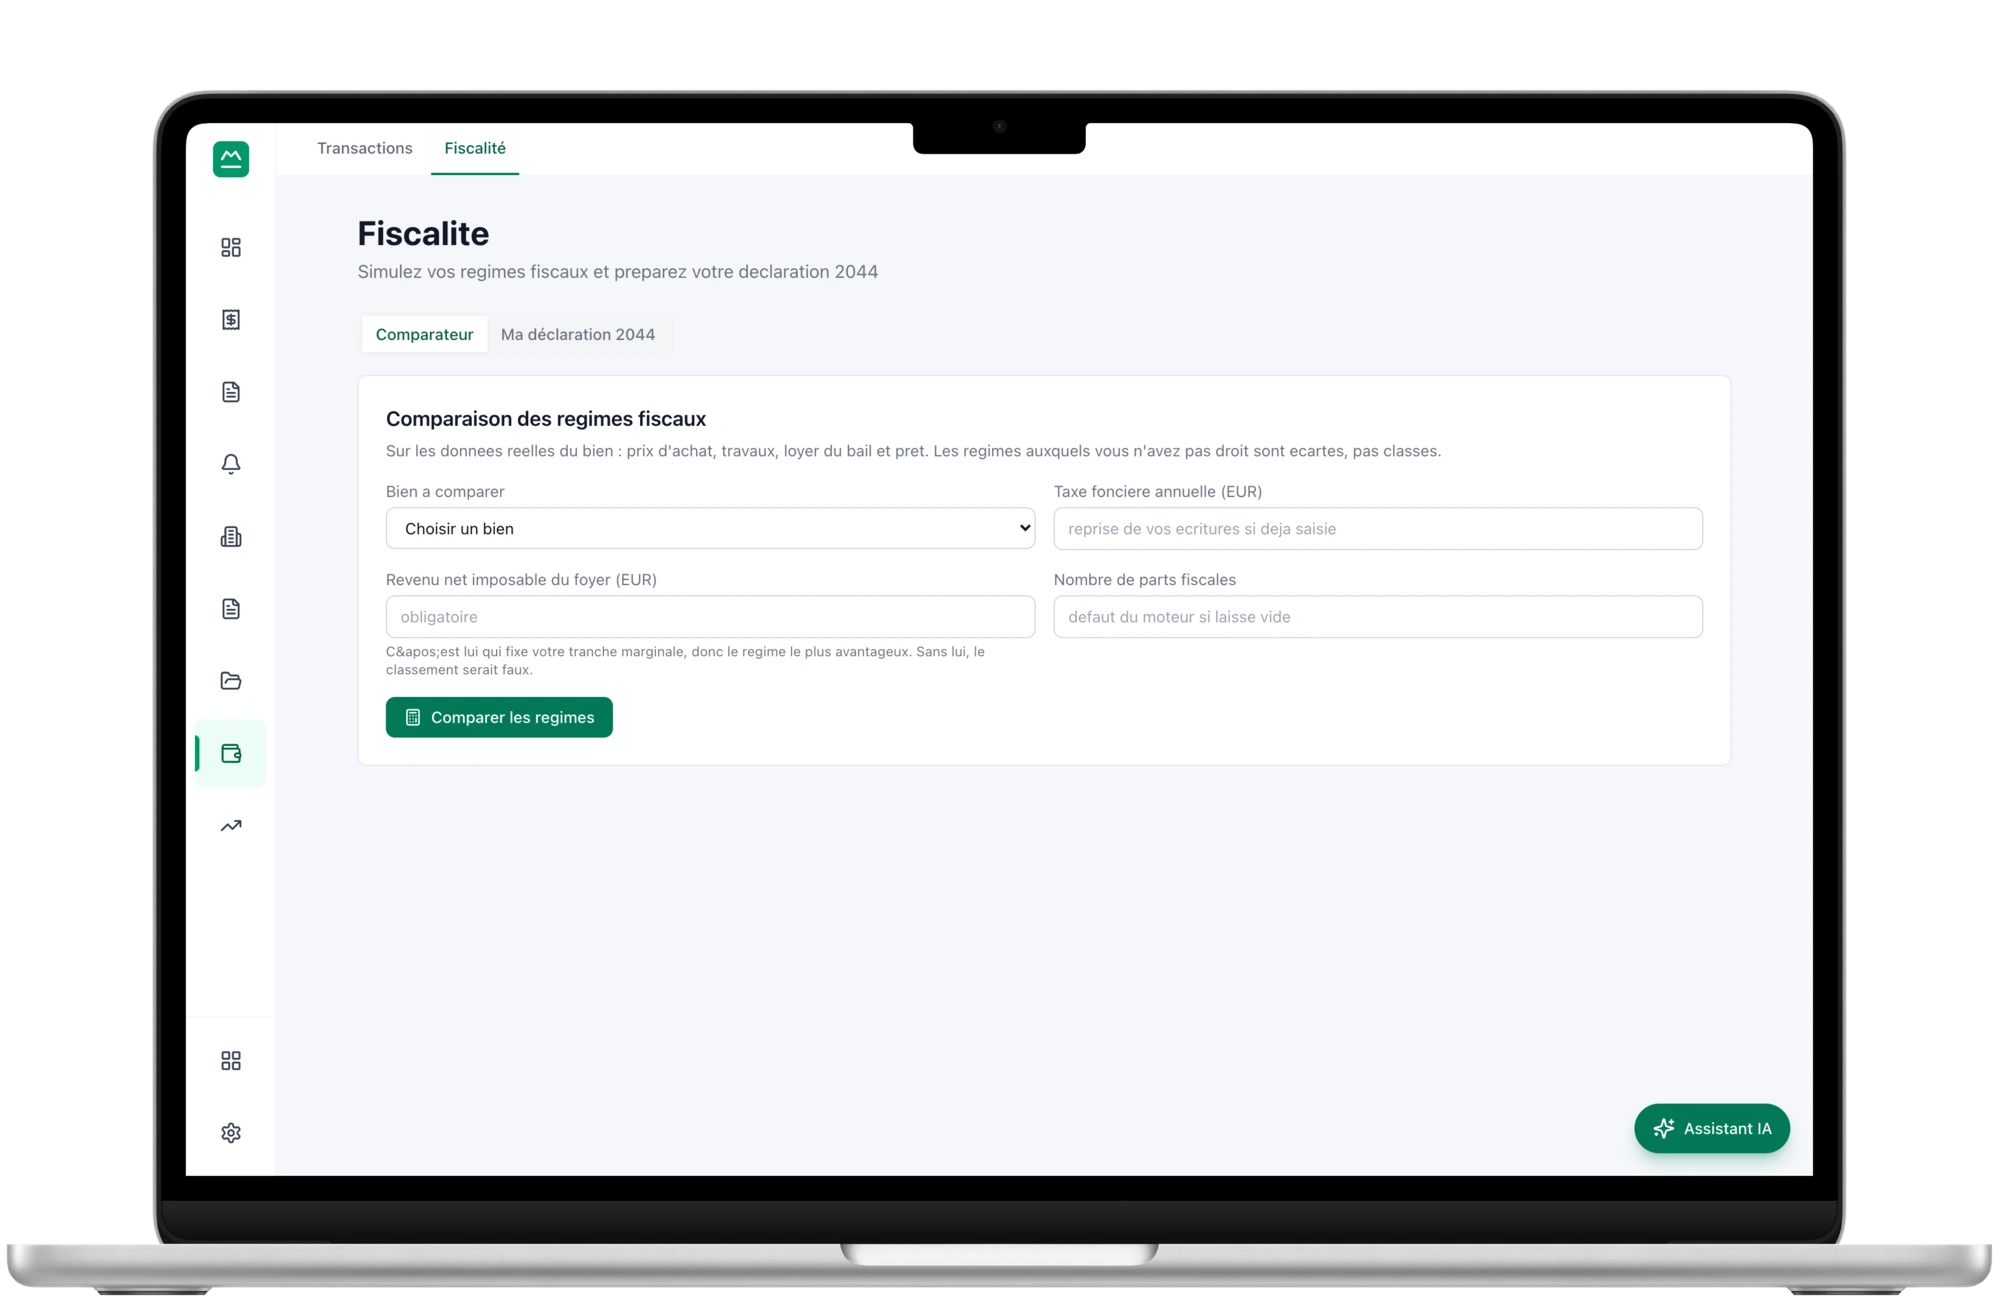
Das Micro-Regime ist einfach und kommt ohne Buchführung aus; das Realregime erlaubt, die tatsächlichen Kosten abzuziehen und einen vortragbaren Verlust zu bilden. Je nach Höhe der Kosten, bestehendem Darlehen und Steuersatz des Vermieters übersteigt der jährliche Unterschied zwischen beiden häufig eine Monatsmiete. Das Micro-Regime gilt aber unterhalb der Schwellen von Rechts wegen: Nichts zu tun ist eine Wahl, und es ist die, die die große Mehrheit der Eigentümer trifft — ohne je verglichen zu haben. Manche Festlegungen gelten zudem mehrere Jahre, sodass eine ohne Berechnung getroffene Option mehrere Jahre in Folge bezahlt wird.
Eine unmöblierte Vermietung fällt nicht unter das Regime der möblierten Vermietung, und die Umsatzschwellen versperren den Zugang zum Micro-Regime ab einer bestimmten Einnahmenhöhe. Die Berechtigung wird vor jeder Berechnung geprüft: Ein unzugängliches Regime vorzuschlagen, ist der häufigste Mangel von Simulatoren.
Eingegangene Mieten, Kosten nach Kategorie, Darlehenszinsen aus dem Tilgungsplan berechnet, Grundsteuer in Ihren Buchungen gesucht. Es sind Ihre Zahlen, keine Durchschnittswerte.
Die Grundsteuer wird in den Buchungen der letzten vierundzwanzig Monate gesucht und nie geraten. Fehlt sie, hält der Vergleich an und nennt das fehlende Feld — ein Vergleich, der einen Wert annimmt, erzeugt eine Rangfolge der Regime, die Sie nicht betrifft.
micro-foncier, réel foncier, LMNP micro-BIC, LMNP réel und SCI mit Körperschaftsteuer: zu versteuerndes Einkommen, geschätzte Steuer, effektiver Steuersatz. Die Rangfolge bezieht sich auf dasselbe Jahr und dieselben Kosten — ohne diese gemeinsame Grundlage bedeutet der Unterschied zwischen zwei Regimen nichts.
Übertragung Feld für Feld, Summe je Immobilie und Vergleich zwischen Micro- und Realregime mit Ihren Zahlen des Jahres. Eine exportierbare Zusammenfassung wird archiviert — keine übermittelte Erklärung, sondern eine Ausfüllhilfe. Für eine einkommensteuerpflichtige SCI werden die Beträge der 2072-S und ihrer Anlagen Gebäude für Gebäude, dann Gesellschafter für Gesellschafter verteilt.
Nicht an einem Musterfall. Der Unterschied zwischen zwei Regimen hängt ganz von der Höhe der Kosten und vom Vorhandensein eines Darlehens ab: Ein allgemeines Beispiel sagt nichts über Ihre Situation.
Ein Regime für möblierte Vermietung wird bei einer unmöblierten Vermietung nicht vorgeschlagen, und die Schwellenwerte werden angewandt. Das unterscheidet einen brauchbaren Vergleich von einer Tabelle mit vier Spalten.
Dieselben eingegangenen Mieten, dieselben Kosten, dieselben berechneten Zinsen. Ihre Verfolgung und Ihre Erklärung können sich also nicht widersprechen — genau das passiert, wenn beide in getrennten Dateien leben.
Art. 32 des französischen Steuergesetzbuchs (Code général des impôts)
Drei Jahre unwiderruflich: Eine Option ohne Berechnung bindet also drei Steuerjahre. Und der Pauschalabzug ersetzt ALLE Kosten — ein hoch verschuldeter Vermieter, der im Micro-Regime bleibt, verliert den Abzug seiner Zinsen, ohne die fehlende Zeile je zu sehen.
Art. 156 I Nr. 3 des französischen Steuergesetzbuchs (Code général des impôts)
Die Unterscheidung zwischen einem Verlust aus Kosten und einem Verlust aus Zinsen wird bei selbst gemachten Berechnungen systematisch übersehen. Sie ändert die Steuerersparnis des Jahres, manchmal von allem auf nichts.
Art. 50-0 und Art. 155 des französischen Steuergesetzbuchs (Code général des impôts)strittiger Punkt
Möbliert zu vermieten ändert die Einkunftsart, nicht nur den Pauschalabzug. Schwellenwerte, Erklärungspflichten und die Behandlung von Verlusten unterscheiden sich — und die Obergrenzen wurden in den letzten Jahren mehrfach geändert, insbesondere für möblierte Ferienunterkünfte.
Art. 197 des französischen Steuergesetzbuchs (Code général des impôts); Art. L. 136-6 des französischen Sozialgesetzbuchs (Code de la sécurité sociale)
Das optimale Regime hängt also von Ihrem Grenzsteuersatz ab, und es kann sich in dem Jahr ändern, in dem sich Ihre übrigen Einkünfte ändern. Ein ein für alle Mal berechnetes „bestes Regime“ ist die Antwort auf eine Frage, die sich bewegt.
Die Grundsteuer wird in Ihren Buchungen gesucht, nie geschätzt. Ohne sie hält der Vergleich an und nennt das zu ergänzende Feld. Eine Rangfolge der Regime auf Basis eines angenommenen Werts ist eine Rangfolge, die Sie nicht betrifft.
Keine Steuerformulare, keine Abschreibung für möblierte Vermietung, keine elektronische Übermittlung an das Finanzamt. Das sind Aufgaben eines Steuerberaters, außerhalb des Produktumfangs, und wir kündigen sie nicht an.
Der Vergleich beleuchtet eine Entscheidung; er trifft sie nicht. Mehrjährige Optionen, Regimewechsel während der Haltedauer und Folgen beim Verkauf erfordern einen Fachmann, der Ihre gesamte Situation überblickt.
Ab dem Tarif Essentiel inbegriffen.
Fünf: micro-foncier, réel foncier, LMNP micro-BIC, LMNP réel und SCI mit Körperschaftsteuer. Die Engine berechnet mehr, aber wir stellen nur die heraus, die die große Mehrheit der privaten Vermieter betreffen.
Er bereitet die Übertragung Feld für Feld und eine exportierbare Zusammenfassung vor, auf Basis der tatsächlich eingenommenen Mieten und der erfassten Ausgaben. Für eine einkommensteuerpflichtige SCI verteilt er auch die Beträge der 2072-S, ihrer Anlage je Gebäude und ihrer Anlage je Gesellschafter; der Anteil, den jeder Gesellschafter in seine eigene 2044 überträgt, ergibt sich daraus auf den Cent. Er berechnet keine Steuer und übermittelt nichts an die Verwaltung: Es ist eine Ausfüllhilfe, keine elektronische Steuererklärung.
Nein, und es ist auch nicht vorgesehen: weder Steuerformularpaket noch Abschreibungen für möblierte Vermietung noch elektronische Übermittlung. Das ist Arbeit für einen Steuerberater, und wir kündigen sie lieber nicht an, als sie nur anzudeuten.
Weil eine wesentliche Angabe fehlt — meist die Grundsteuer, die wir in Ihren Buchungen suchen und niemals erraten. Ein Vergleich, der einen Wert unterstellt, reiht Regime für ein Objekt, das nicht Ihres ist.
Ja, sobald sich Ihre übrigen Einkünfte oder die Höhe Ihrer Kosten ändern, denn die Steuer folgt einem progressiven Tarif. Und die Option für das Regime réel bindet bei unmöblierter Vermietung drei Jahre: Das ist eine Entscheidung, die man mit einer Berechnung trifft, nicht standardmäßig.
Nach Abzug der Kosten, Gestehungskosten im Nenner. Eine einzige Definition der Rendite im gesamten Produkt.
Verhältnis der Kosten zu den tatsächlich vereinnahmten Mieten, Reihe über 24 Monate und gleitender Durchschnitt — ohne den die Grundsteuer im Oktober wie eine Abweichung aussieht.
Aus Ihrem Tilgungsplan erzeugt, altert sie also von selbst. Der Nettowert ergibt sich daraus, nach Abzug geschätzter Verkaufskosten.
Berechnet auf Grundlage der tatsächlichen Ausgaben, mit der Aufstellung nach Kostenart und dem Umlageschlüssel, die das Gesetz verlangt.
Inhalt überprüft am 2026-08-06.
Zum Start: 7 Tage Test mit Ihren echten Immobilien, Karte erforderlich.