Il confronto si basa sui tuoi numeri
Non su un caso tipo. Lo scarto tra due regimi dipende interamente dal livello delle spese e dall’esistenza di un mutuo: un esempio generico non insegna nulla sulla tua situazione.
La scelta del regime fiscale è la decisione che pesa di più sul rendimento netto di un immobile, ed è quella che il locatore prende più spesso per inerzia — perché confrontare significa calcolare cinque volte la stessa cosa con regole diverse.
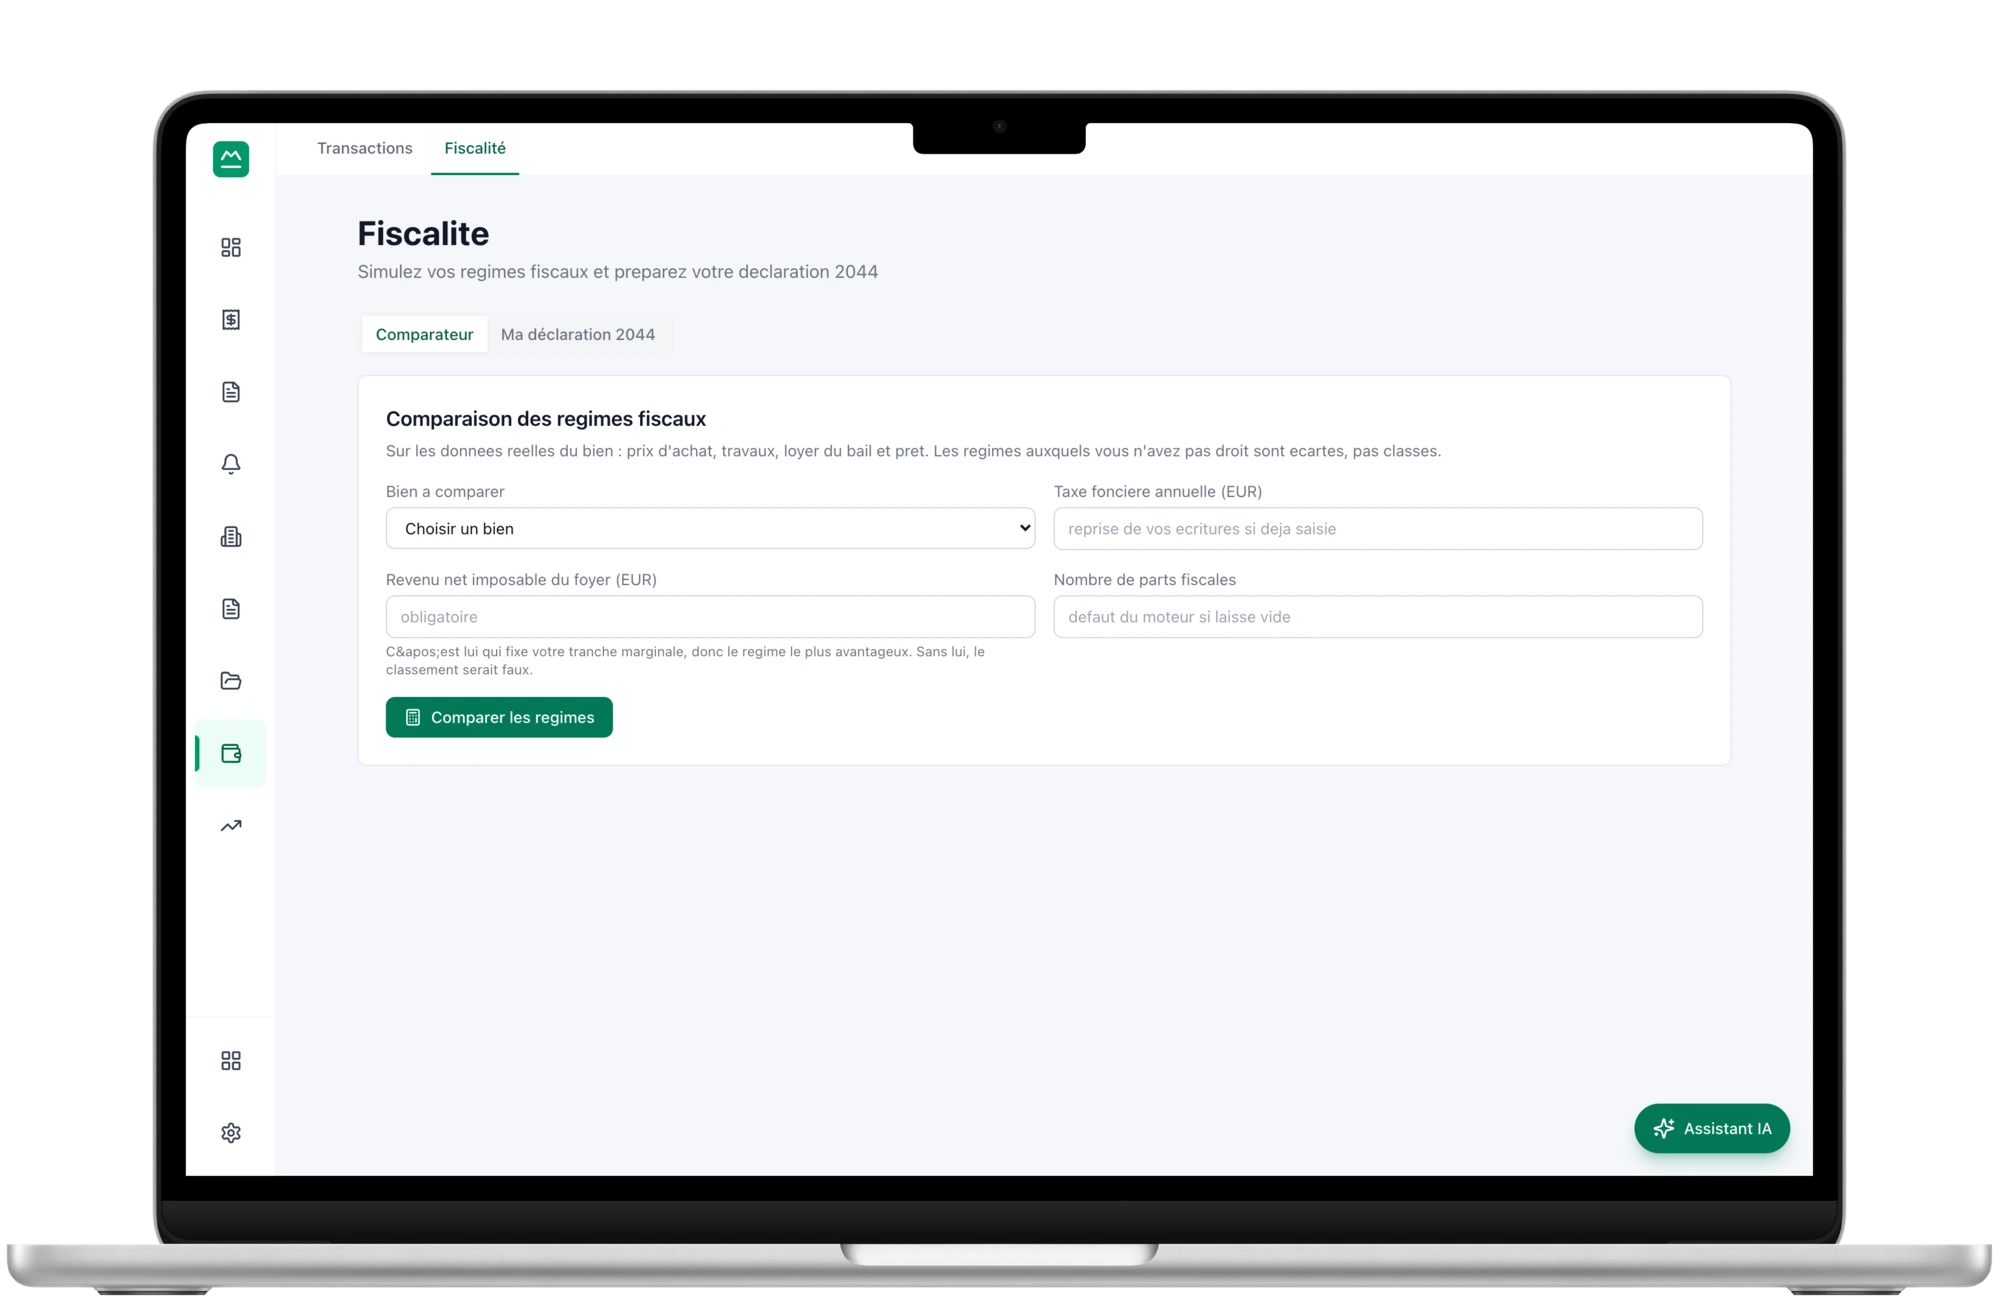
Il regime micro è semplice e senza scritture contabili; il regime reale permette di dedurre le spese effettive e di creare un deficit riportabile. A seconda del livello delle spese, dell’esistenza di un mutuo e dello scaglione d’imposta del locatore, la differenza annua tra i due supera spesso un mese di canone. Ora, il regime micro si applica di diritto sotto le soglie: non fare nulla è una scelta, ed è quella che fa la stragrande maggioranza dei proprietari — senza aver mai confrontato. Alcuni impegni sono inoltre pluriennali, il che significa che un’opzione presa senza calcolo si paga per diversi anni di seguito.
Una locazione non arredata non rientra nel regime delle locazioni arredate, e le soglie di fatturato chiudono l’accesso al micro oltre un certo livello di entrate. L’ammissibilità si verifica prima di ogni calcolo: proporre un regime inaccessibile è il difetto più comune dei simulatori.
Canoni incassati, spese per categoria, interessi del mutuo calcolati dal piano di ammortamento, taxe foncière cercata nelle tue registrazioni. Sono i tuoi numeri, non delle medie.
La taxe foncière viene cercata nelle registrazioni degli ultimi ventiquattro mesi e mai indovinata. Se manca, il confronto si ferma e indica il campo mancante — un comparatore che suppone un valore produce una classifica di regimi che non ti riguarda.
micro-foncier, réel foncier, LMNP micro-BIC, LMNP réel e SCI soggetta a IS: reddito imponibile, imposta stimata, aliquota effettiva. La classifica riguarda lo stesso anno e le stesse spese — senza questa base comune, lo scarto tra due regimi non vuol dire nulla.
Riporto casella per casella, aggregato per immobile e confronto tra regime micro e reale sulle sue cifre dell’anno. Viene archiviato un riepilogo esportabile — non è una dichiarazione trasmessa, è un aiuto alla compilazione. Per una SCI soggetta all’IR, gli importi della 2072-S e dei suoi allegati sono ripartiti immobile per immobile, poi socio per socio.
Non su un caso tipo. Lo scarto tra due regimi dipende interamente dal livello delle spese e dall’esistenza di un mutuo: un esempio generico non insegna nulla sulla tua situazione.
Un regime da arredato non viene proposto su una locazione non arredata, e le soglie vengono applicate. È ciò che distingue un confronto utilizzabile da una tabella a quattro colonne.
Gli stessi canoni incassati, le stesse spese, gli stessi interessi calcolati. Il tuo monitoraggio e la tua dichiarazione non possono quindi contraddirsi — che è esattamente ciò che succede quando i due vivono in file separati.
art. 32 del Codice generale delle imposte francese
Irrevocabile per tre anni: un’opzione presa senza calcolo impegna quindi tre esercizi. E l’abbattimento forfettario sostituisce TUTTE le spese — un locatore molto indebitato che resta nel regime micro perde la deduzione degli interessi senza mai vedere la riga mancante.
art. 156 I 3° del Codice generale delle imposte francese
La distinzione tra deficit derivante dalle spese e deficit derivante dagli interessi è sistematicamente ignorata nei calcoli fatti da sé. Cambia il risparmio d’imposta dell’anno, a volte dal tutto al niente.
art. 50-0 e art. 155 del Codice generale delle imposte francesepunto discusso
Affittare arredato cambia categoria di reddito, non solo aliquota di abbattimento. Le soglie, gli obblighi dichiarativi e il trattamento dei deficit differiscono — e i tetti sono stati modificati più volte negli ultimi anni, in particolare per gli alloggi turistici arredati.
art. 197 del Codice generale delle imposte francese; art. L. 136-6 del Codice della previdenza sociale francese
Il regime ottimale dipende quindi dalla tua aliquota marginale, e può cambiare l’anno in cui cambiano i tuoi altri redditi. Un «regime migliore» calcolato una volta per tutte è una risposta a una domanda che si muove.
La taxe foncière viene cercata nelle tue registrazioni, mai stimata. Senza di essa, il confronto si ferma e indica il campo da completare. Una classifica di regimi costruita su un valore supposto è una classifica che non ti riguarda.
Nessuna liasse fiscale, nessun ammortamento per l’affitto arredato, nessun invio telematico al fisco. Sono lavori da commercialista, fuori dal perimetro del prodotto, e non li annunciamo.
Il confronto illumina una decisione; non la vincola. Le opzioni pluriennali, i cambi di regime durante il possesso e gli effetti alla rivendita richiedono un professionista che veda l’insieme della tua situazione.
Incluso dal livello Essentiel.
Cinque: micro-foncier, réel foncier, LMNP micro-BIC, LMNP réel e SCI soggetta a IS. Il motore ne calcola di più, ma mettiamo in evidenza solo quelli che riguardano la grande maggioranza dei locatori privati.
Prepara il riporto casella per casella e un riepilogo esportabile, a partire dai canoni effettivamente incassati e dalle spese registrate. Per una SCI soggetta all’IR, ripartisce anche gli importi della 2072-S, del suo allegato per immobile e del suo allegato per socio; la quota che ogni socio riporta sulla propria 2044 ne deriva al centesimo. Non calcola l’imposta e non trasmette nulla all’amministrazione: è un aiuto alla compilazione, non una dichiarazione telematica.
No, e non è previsto: né modelli dichiarativi, né ammortamenti della locazione arredata, né trasmissione telematica. Sono lavori da commercialista, e preferiamo non annunciarli piuttosto che abbozzarli.
Perché manca un dato essenziale — il più delle volte la taxe foncière, che cerchiamo nelle tue registrazioni e non indoviniamo mai. Un comparatore che suppone un valore classifica i regimi per un immobile che non è il tuo.
Sì, non appena i tuoi altri redditi o il livello delle spese cambiano, perché l’imposta segue un’aliquota progressiva. E l’opzione per il regime reale vincola per tre anni nella locazione non arredata: è una decisione da prendere con un calcolo, non per impostazione predefinita.
Spese dedotte, costo complessivo al denominatore. Un’unica definizione di rendimento in tutto il prodotto.
Rapporto spese su canoni realmente incassati, serie di 24 mesi e media mobile — senza la quale la taxe foncière di ottobre sembra una deriva.
Generato dal tuo piano di ammortamento, quindi invecchia da solo. Il valore netto ne deriva, dedotte le spese di vendita stimate.
Calcolato sulle spese reali, con il conteggio per voce e il criterio di ripartizione richiesti dalla legge.
Contenuto rivisto il 2026-08-06.
All’apertura: 7 giorni di prova sui vostri immobili reali, carta richiesta.