A comparação incide sobre os seus números
Não sobre um caso-tipo. A diferença entre dois regimes depende inteiramente do nível de encargos e da existência de um empréstimo: um exemplo genérico nada ensina sobre a sua situação.
A escolha do regime fiscal é a decisão que mais pesa na rentabilidade líquida de um imóvel, e é a que o senhorio toma mais vezes por omissão — porque comparar pressupõe calcular cinco vezes a mesma coisa com regras diferentes.
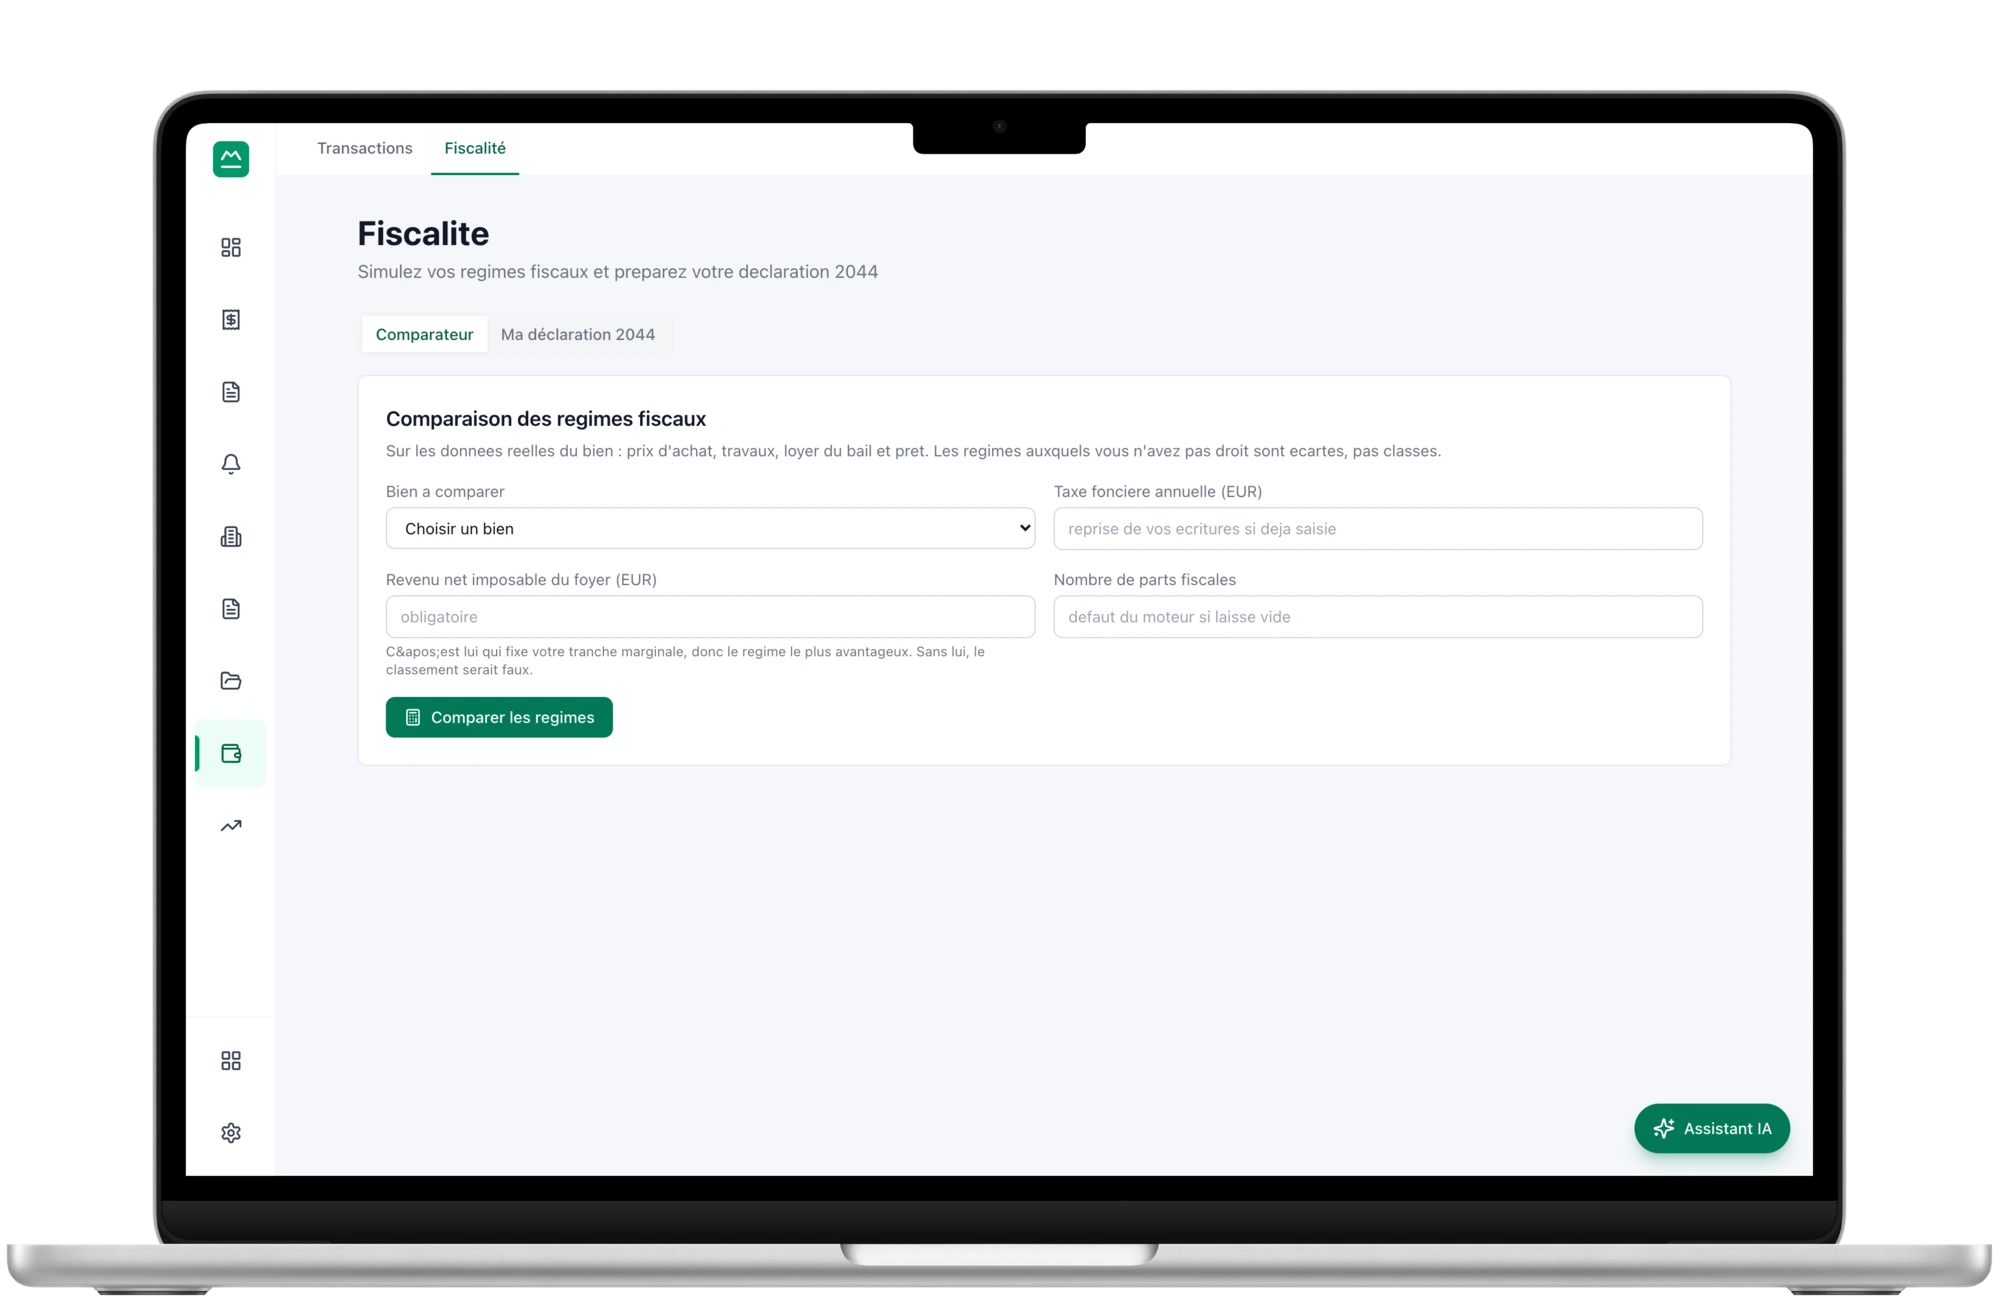
O regime micro é simples e dispensa contabilidade; o regime real permite deduzir os encargos efetivos e criar um défice reportável. Consoante o nível de encargos, a existência de um empréstimo e o escalão de imposto do senhorio, a diferença anual entre os dois ultrapassa frequentemente um mês de renda. Ora, o regime micro aplica-se automaticamente abaixo dos limites: não fazer nada é uma escolha, e é a que faz a imensa maioria dos proprietários — sem nunca ter comparado. Alguns compromissos são, além disso, plurianuais, o que significa que uma opção tomada sem cálculo se paga vários anos seguidos.
Um arrendamento sem mobília não se enquadra no regime dos arrendamentos mobilados, e os limiares de volume de negócios fecham o acesso ao micro acima de um certo nível de receitas. A elegibilidade verifica-se antes de qualquer cálculo: propor um regime inacessível é o defeito mais comum dos simuladores.
Rendas recebidas, encargos por categoria, juros do empréstimo calculados a partir do plano de amortização, imposto predial procurado nos seus lançamentos. São os seus números, não médias.
O imposto predial é procurado nos lançamentos dos últimos vinte e quatro meses e nunca adivinhado. Se estiver ausente, a comparação para e indica o campo em falta — um comparador que supõe um valor produz uma classificação de regimes que não lhe diz respeito.
micro-foncier, réel foncier, LMNP micro-BIC, LMNP réel e SCI sujeita a IRC: rendimento tributável, imposto estimado, taxa efetiva. A classificação incide sobre o mesmo ano e os mesmos encargos — sem esta base comum, a diferença entre dois regimes nada quer dizer.
Reporte casa a casa, agregado por imóvel e comparação entre o regime micro e o real com os seus números do ano. É arquivado um resumo exportável — não é uma declaração transmitida, é uma ajuda ao preenchimento. Para uma SCI sujeita ao IR, os montantes da 2072-S e dos seus anexos são repartidos imóvel a imóvel e depois sócio a sócio.
Não sobre um caso-tipo. A diferença entre dois regimes depende inteiramente do nível de encargos e da existência de um empréstimo: um exemplo genérico nada ensina sobre a sua situação.
Um regime de mobilado não é proposto num arrendamento sem mobília, e os limiares são aplicados. É isso que distingue uma comparação utilizável de uma tabela de quatro colunas.
As mesmas rendas recebidas, os mesmos encargos, os mesmos juros calculados. O seu acompanhamento e a sua declaração não se podem, portanto, contradizer — que é exatamente o que acontece quando os dois vivem em ficheiros separados.
art. 32 do Código Geral dos Impostos francês
Irrevogável durante três anos: uma opção tomada sem cálculo compromete, portanto, três exercícios. E a dedução forfetária substitui TODOS os encargos — um senhorio muito endividado que fica no regime micro perde a dedução dos juros sem nunca ver a linha em falta.
art. 156 I 3.º do Código Geral dos Impostos francês
A distinção entre défice resultante dos encargos e défice resultante dos juros é sistematicamente ignorada nos cálculos feitos pelo próprio. Muda a poupança de imposto do ano, por vezes do tudo para o nada.
art. 50-0 e art. 155 do Código Geral dos Impostos francêsponto discutível
Arrendar mobilado muda a categoria de rendimentos, não apenas a taxa de dedução. Os limites, as obrigações declarativas e o tratamento dos défices diferem — e os limites foram alterados várias vezes nos últimos anos, nomeadamente para os alojamentos turísticos mobilados.
art. 197 do Código Geral dos Impostos francês; art. L. 136-6 do Código da Segurança Social francês
O regime ótimo depende, portanto, do seu escalão marginal, e pode mudar no ano em que os seus outros rendimentos mudam. Um «melhor regime» calculado de uma vez por todas é uma resposta a uma pergunta que se mexe.
O imposto predial é procurado nos seus lançamentos, nunca estimado. Sem ele, a comparação para e indica o campo a preencher. Uma classificação de regimes construída sobre um valor suposto é uma classificação que não lhe diz respeito.
Nenhuma liasse fiscal, nenhuma amortização de arrendamento mobilado, nenhum envio eletrónico às Finanças. São trabalhos de contabilista certificado, fora do âmbito do produto, e não os anunciamos.
A comparação esclarece uma decisão; não a compromete. As opções plurianuais, as mudanças de regime durante a detenção e os efeitos na revenda exigem um profissional que veja o conjunto da sua situação.
Incluído a partir do plano Essentiel.
Cinco: micro-foncier, réel foncier, LMNP micro-BIC, LMNP réel e SCI sujeita a IS. O motor calcula mais, mas só destacamos os que dizem respeito à grande maioria dos senhorios particulares.
Prepara o reporte casa a casa e um resumo exportável, a partir das rendas efetivamente recebidas e das despesas registadas. Para uma SCI sujeita ao IR, reparte também os montantes da 2072-S, do seu anexo por imóvel e do seu anexo por sócio; a quota que cada sócio reporta na sua própria 2044 decorre daí ao cêntimo. Não calcula o imposto nem transmite nada à administração: é uma ajuda ao preenchimento, não uma declaração eletrónica.
Não, e não está previsto: nem declaração fiscal (liasse), nem amortizações de arrendamento mobilado, nem transmissão eletrónica. São trabalhos de contabilista certificado, e preferimos não os anunciar a esboçá-los.
Porque falta um dado essencial — na maioria das vezes o imposto predial, que procuramos nos seus lançamentos e nunca adivinhamos. Um comparador que supõe um valor classifica regimes para um imóvel que não é o seu.
Sim, sempre que os seus outros rendimentos ou o seu nível de encargos mudam, já que o imposto segue uma tabela progressiva. E a opção pelo regime real vincula por três anos no arrendamento sem mobília: é uma decisão a tomar com um cálculo, não por defeito.
Encargos deduzidos, custo total no denominador. Uma única definição de rentabilidade em todo o produto.
Rácio de encargos sobre rendas realmente recebidas, série de 24 meses e média móvel — sem a qual o imposto predial de outubro parece uma derrapagem.
Gerado a partir do seu plano de amortização, pelo que envelhece sozinho. O valor líquido decorre daí, deduzidos os custos de venda estimados.
Calculado sobre as despesas reais, com a discriminação por natureza e o critério de repartição exigidos por lei.
Conteúdo revisto em 2026-08-06.
No lançamento: 7 dias de teste com os seus imóveis reais, cartão exigido.