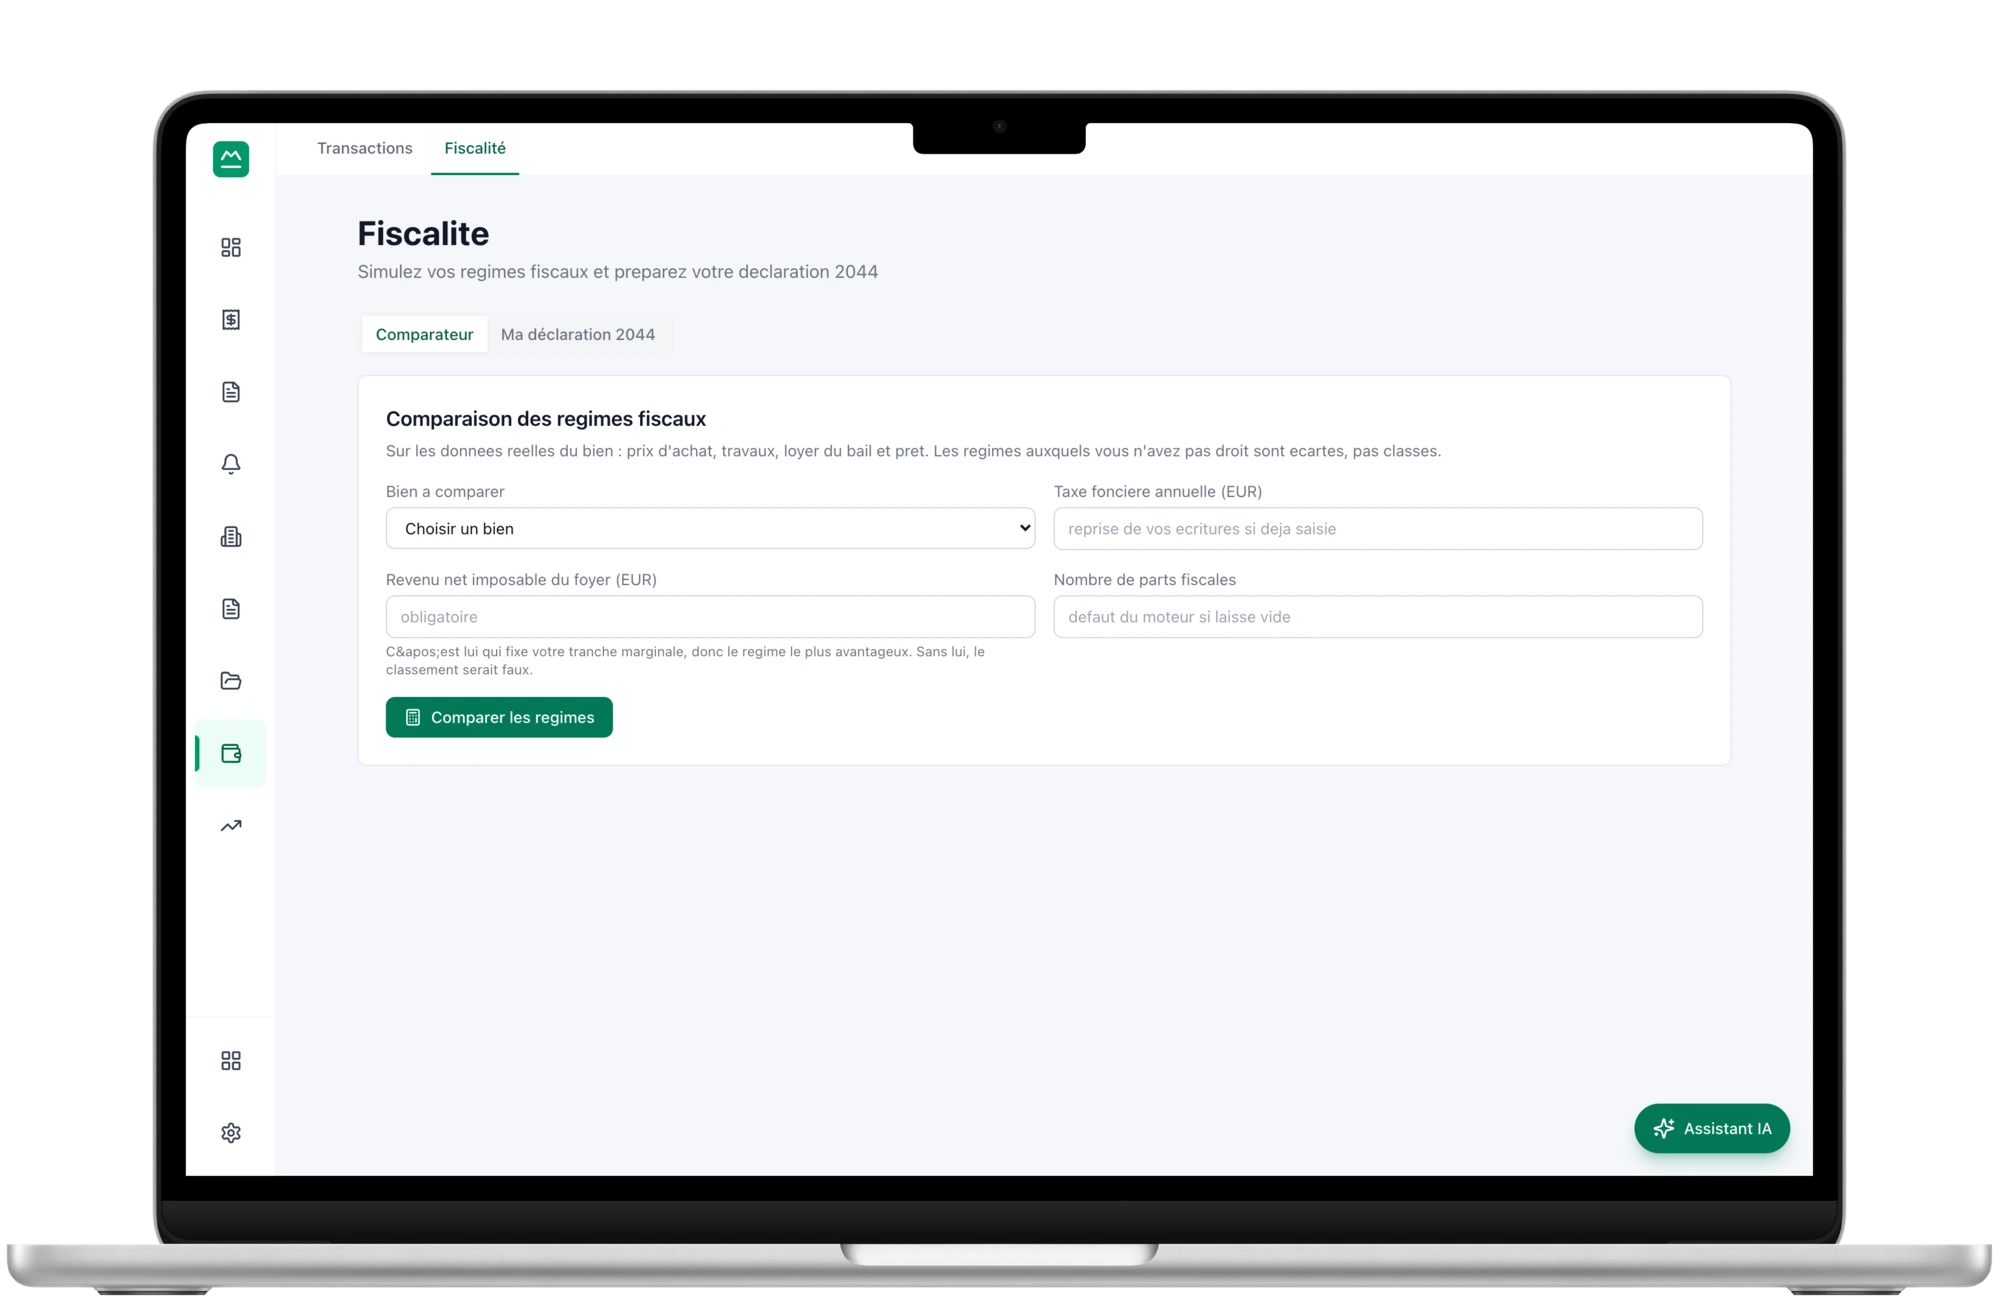
La comparaison porte sur vos chiffres
Pas sur un cas type. L’écart entre deux régimes dépend entièrement du niveau de charges et de l’existence d’un emprunt : un exemple générique n’apprend rien sur votre situation.
Le choix du régime fiscal est la décision qui pèse le plus sur le rendement net d’un bien, et c’est celle que le bailleur prend le plus souvent par défaut — parce que comparer suppose de calculer cinq fois la même chose avec des règles différentes.
Le micro est simple et sans écriture comptable ; le réel permet de déduire les charges effectives et de créer un déficit reportable. Selon le niveau de charges, l’existence d’un emprunt et la tranche d’imposition du bailleur, l’écart annuel entre les deux dépasse fréquemment un mois de loyer. Or le régime micro s’applique de plein droit en dessous des seuils : ne rien faire est un choix, et c’est celui que fait l’immense majorité des propriétaires — sans avoir jamais comparé. Certains engagements sont par ailleurs pluriannuels, ce qui signifie qu’une option prise sans calcul se paie plusieurs années de suite.
Une location nue ne relève pas du régime des locations meublées, et les seuils de chiffre d’affaires ferment l’accès au micro au-delà d’un certain niveau de recettes. L’éligibilité se vérifie avant tout calcul : proposer un régime inaccessible est le défaut le plus courant des simulateurs.
Loyers encaissés, charges par catégorie, intérêts d’emprunt calculés depuis l’échéancier, taxe foncière recherchée dans vos écritures. Ce sont vos chiffres, pas des moyennes.
La taxe foncière est cherchée dans les écritures des vingt-quatre derniers mois et jamais devinée. Si elle est absente, la comparaison s’arrête et nomme le champ manquant — un comparateur qui suppose une valeur produit un classement de régimes qui ne vous concerne pas.
micro-foncier, réel foncier, LMNP micro-BIC, LMNP réel et SCI à l’IS : revenu imposable, impôt estimé, taux effectif. Le classement porte sur la même année et les mêmes charges — sans cette base commune, l’écart entre deux régimes ne veut rien dire.
Report case par case, agrégat par bien, et comparaison entre le micro et le réel sur vos chiffres de l’année. Un récapitulatif exportable est archivé — ce n’est pas une déclaration transmise, c’est une aide à la saisie.
Pas sur un cas type. L’écart entre deux régimes dépend entièrement du niveau de charges et de l’existence d’un emprunt : un exemple générique n’apprend rien sur votre situation.
Un régime meublé n’est pas proposé sur une location nue, et les seuils sont appliqués. C’est ce qui distingue une comparaison utilisable d’un tableau à quatre colonnes.
Les mêmes loyers encaissés, les mêmes charges, les mêmes intérêts calculés. Votre suivi et votre déclaration ne peuvent donc pas se contredire — c’est exactement ce qui arrive quand les deux vivent dans des fichiers séparés.
art. 32 du code général des impôts
Irrévocable pendant trois ans : une option prise sans calcul engage donc trois exercices. Et l’abattement forfaitaire remplace TOUTES les charges — un bailleur fortement endetté qui reste au micro perd la déduction de ses intérêts sans jamais voir la ligne manquante.
art. 156 I 3° du code général des impôts
La distinction entre déficit issu des charges et déficit issu des intérêts est systématiquement ignorée dans les calculs faits soi-même. Elle change l’économie d’impôt de l’année, parfois du tout au rien.
art. 50-0 et art. 155 du code général des impôtspoint discuté
Louer meublé change de catégorie de revenus, pas seulement de taux d’abattement. Les seuils, les obligations déclaratives et le traitement des déficits diffèrent — et les plafonds ont été modifiés à plusieurs reprises ces dernières années, notamment pour les meublés de tourisme.
art. 197 du code général des impôts ; art. L. 136-6 du code de la sécurité sociale
Le régime optimal dépend donc de votre tranche marginale, et il peut changer l’année où vos autres revenus changent. Un « meilleur régime » calculé une fois pour toutes est une réponse à une question qui bouge.
La taxe foncière est cherchée dans vos écritures, jamais estimée. Sans elle, la comparaison s’arrête et nomme le champ à compléter. Un classement de régimes bâti sur une valeur supposée est un classement qui ne vous concerne pas.
Aucune liasse, aucun amortissement de location meublée, aucun envoi dématérialisé aux impôts. Ce sont des travaux d’expert-comptable, hors du périmètre du produit, et nous ne les annonçons pas.
La comparaison éclaire une décision ; elle ne l’engage pas. Les options pluriannuelles, les changements de régime en cours de détention et les effets à la revente demandent un professionnel qui voit l’ensemble de votre situation.
Inclus dès le palier Gratuit.
Cinq : micro-foncier, réel foncier, LMNP micro-BIC, LMNP réel et SCI à l’IS. Le moteur en calcule davantage, mais nous ne mettons en avant que ceux qui concernent la grande majorité des bailleurs particuliers.
Il prépare le report case par case et un récapitulatif exportable, à partir des loyers réellement encaissés et des charges enregistrées. Il ne transmet rien à l’administration : c’est une aide à la saisie, pas une télédéclaration.
Non, et ce n’est pas prévu : ni liasse, ni amortissements de location meublée, ni télétransmission. Ce sont des travaux d’expert-comptable, et nous préférons ne pas les annoncer plutôt que de les esquisser.
Parce qu’une donnée essentielle manque — le plus souvent la taxe foncière, que nous cherchons dans vos écritures et ne devinons jamais. Un comparateur qui suppose une valeur classe des régimes pour un bien qui n’est pas le vôtre.
Oui, dès que vos autres revenus ou votre niveau de charges bougent, puisque l’impôt suit un barème progressif. Et l’option pour le régime réel engage trois ans en location nue : c’est une décision à prendre avec un calcul, pas par défaut.
Charges déduites, coût de revient au dénominateur. Une seule définition du rendement dans tout le produit.
Ratio charges sur loyers réellement encaissés, série 24 mois et moyenne glissante — sans laquelle la taxe foncière d’octobre ressemble à une dérive.
Généré depuis votre échéancier, donc il vieillit tout seul. La valeur nette en découle, frais de vente estimés déduits.
Calculée sur les dépenses réelles, avec le décompte par nature et le mode de répartition exigés par la loi.
Contenu revu le 2026-08-06.
Trente jours sur vos vrais biens, sans carte bancaire.