I tuoi immobili sono confrontabili tra loro
È la conseguenza diretta della definizione unica. Due alloggi acquistati a dieci anni di distanza, con spese diverse, si classificano sulla stessa base — e questa classifica significa qualcosa.
La parola «rendimento» designa almeno quattro calcoli diversi a seconda di chi la usa, e lo scarto tra il più lusinghiero e il più onesto supera spesso i due punti. Pilot ne sceglie uno solo, lo applica ovunque, e ti dice quale.
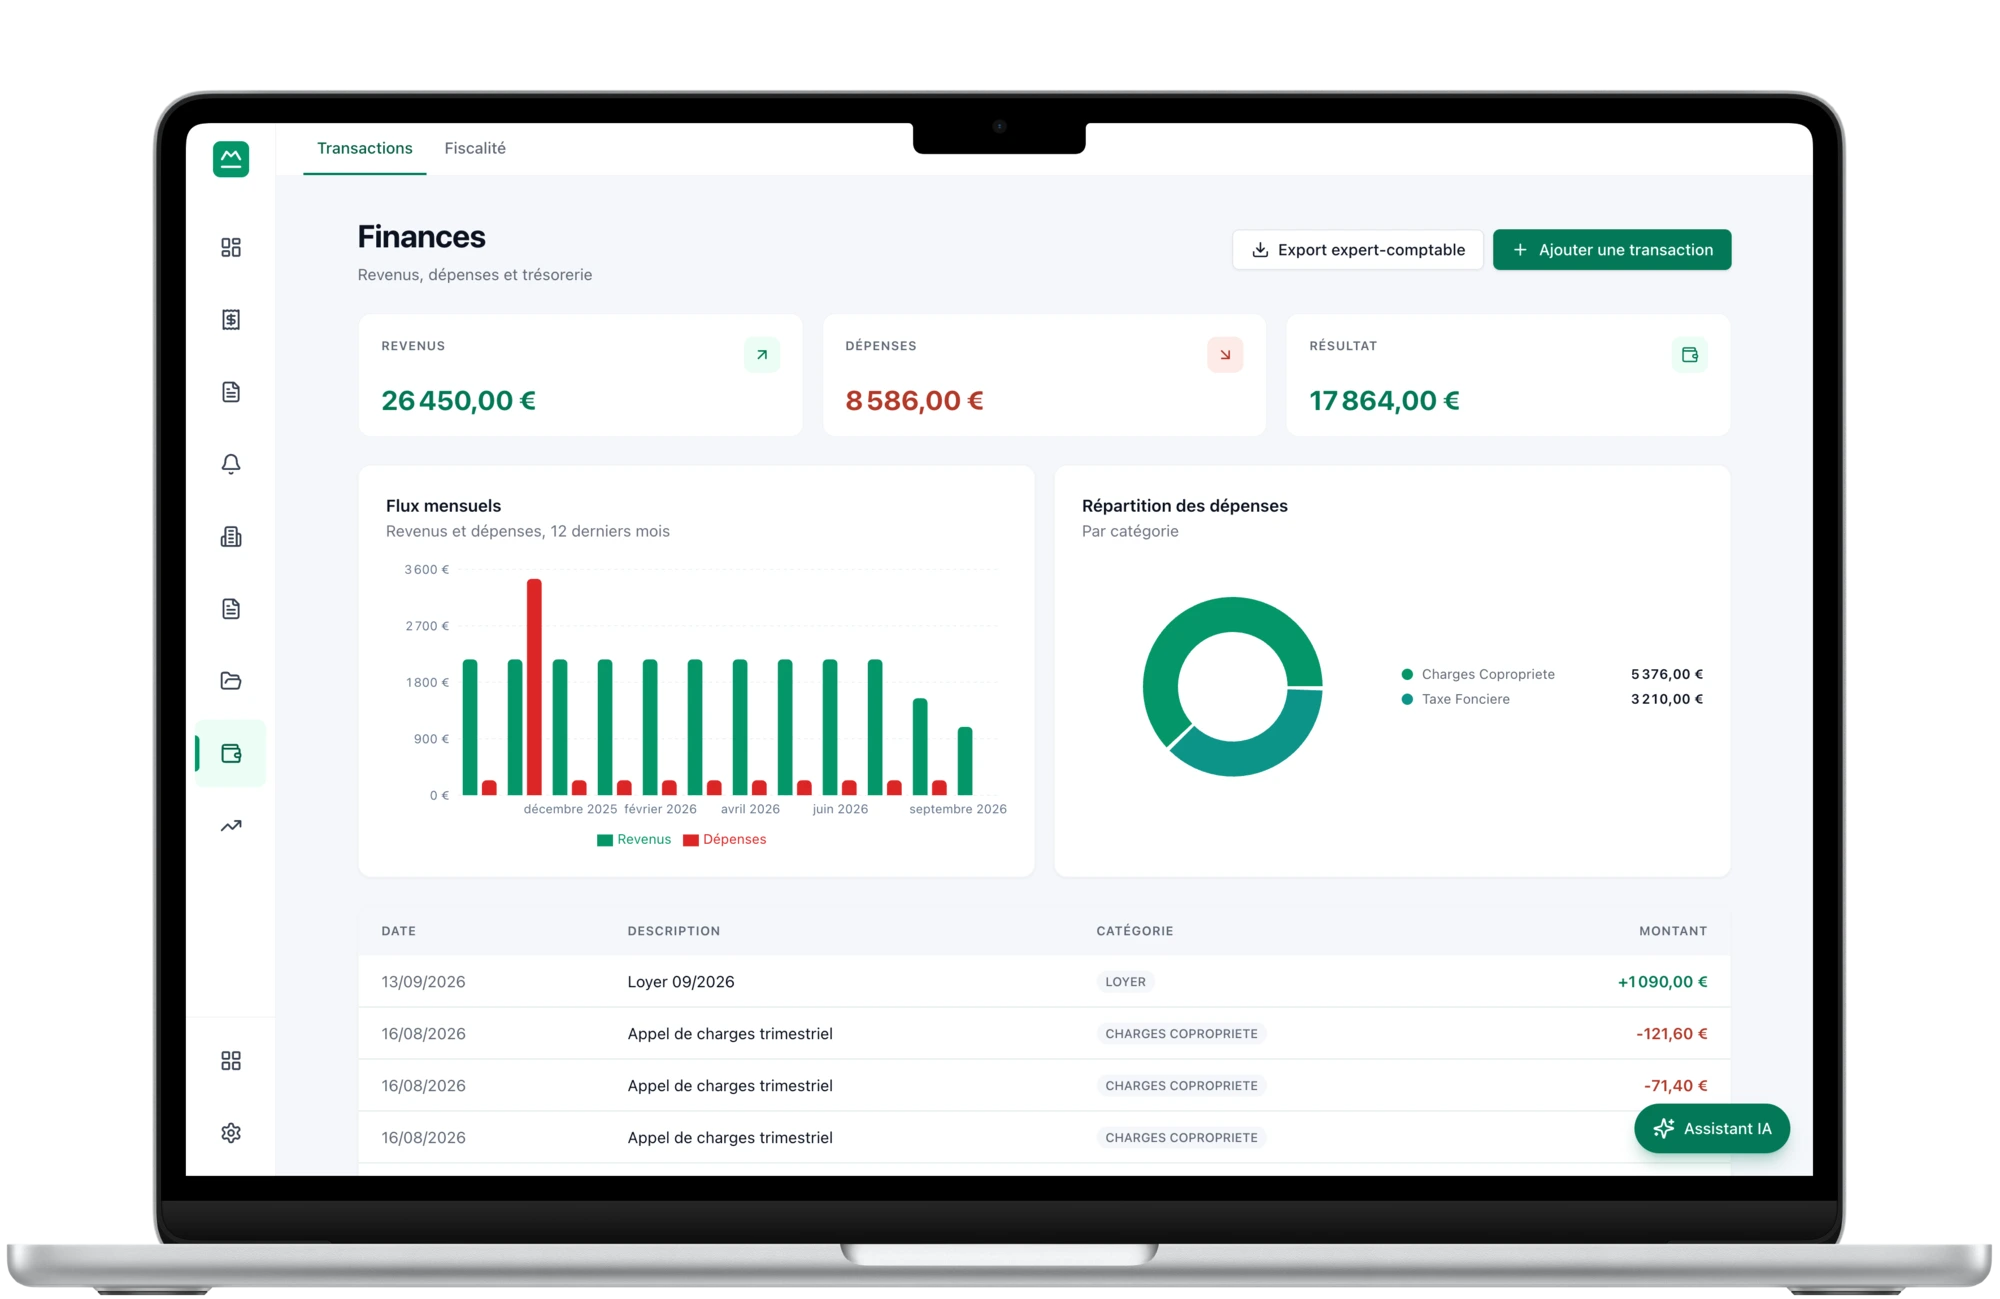
Il rendimento lordo divide il canone annuo per il prezzo d’acquisto. Il rendimento netto deduce le spese. Il rendimento netto-netto deduce anche le imposte. E a seconda che al denominatore si metta il prezzo pagato o il costo complessivo reale, lo scarto si allarga ancora. Nessuno di questi calcoli è sbagliato — ma presentarne uno sulla scheda di un immobile e un altro su un cruscotto, senza dirlo, rende l’insieme inutilizzabile: l’utente vede due cifre, non sa a quale credere, e finisce per non credere a nessuna delle due. Il valore aggiunto non è quindi avere il calcolo migliore, è averne uno solo e assumersene la responsabilità.
I canoni effettivamente incassati nel periodo, non i canoni dovuti. Un immobile con due mesi di morosità non ha il rendimento del suo contratto: ha il rendimento della sua realtà, ed è quello che deve comparire.
Taxe foncière, spese condominiali non recuperabili, assicurazione del proprietario, spese di gestione, manutenzione. Ogni categoria di spesa è identificata, quindi puoi verificare cosa entra nel calcolo invece di fidarti di un totale.
Prezzo di acquisto, spese notarili, provvigione d’agenzia, lavori. Dividere per il solo prezzo di acquisto gonfia meccanicamente il rendimento di quasi un punto su un immobile esistente — è il modo più diffuso di raccontarsi una storia.
Canoni incassati meno spese meno rate del mutuo. È una domanda diversa dal rendimento: un immobile può essere redditizio e costare denaro ogni mese, o il contrario. Confonderli porta a vendere l’immobile sbagliato.
Scheda dell’immobile, portafoglio, confronto tra immobili, verdetto di scelta. Circola un’unica cifra, quindi due schermate non possono contraddirsi.
È la conseguenza diretta della definizione unica. Due alloggi acquistati a dieci anni di distanza, con spese diverse, si classificano sulla stessa base — e questa classifica significa qualcosa.
La taxe foncière arriva in ottobre. Su un mese schiaccia il rendimento; su una media mobile prende il suo vero posto. Entrambe le viste sono disponibili, e l’una non viene presentata come l’altra.
Un immobile con un buon rendimento ma finanziato pesantemente può gravare sulla tua liquidità per anni. La distinzione è ciò che permette di decidere con cognizione di causa, invece che su un unico indicatore lusinghiero.
art. 14, art. 28 e art. 31 del Codice generale delle imposte francese
Non tutte le spese di un proprietario sono fiscalmente deducibili, e non tutte le spese deducibili sono recuperabili sull’inquilino: sono tre elenchi diversi. Un rendimento calcolato sull’elenco fiscale non è un rendimento economico, e viceversa.
art. 31 I 1° b) del Codice generale delle imposte francesepunto discusso
Il confine tra miglioria e ricostruzione è una fonte classica di accertamento fiscale, e non dipende dall’importo ma dalla natura dei lavori. Un rendimento che avesse dedotto lavori non deducibili verrebbe smentito dall’amministrazione, non da un foglio di calcolo.
art. 197 del Codice generale delle imposte francese; art. L. 136-6 del Codice della previdenza sociale francese
È per questo che il rendimento netto di un locatore tassato in uno scaglione alto non ha quasi nulla a che vedere con quello di un locatore poco tassato, sullo stesso immobile. Un rendimento «netto-netto» universale non esiste: dipende dalla tua situazione personale.
Abbellisce di due o tre punti e non aiuta nessuna decisione. L’unico uso del rendimento lordo è il confronto rapido tra annunci — non la gestione di un immobile che si possiede.
Dipenderebbe dalla tua aliquota marginale, dagli altri tuoi redditi e dal tuo nucleo fiscale. Il comparatore di regimi tratta questa questione separatamente, con i tuoi dati — e non in un indicatore mostrato accanto al canone.
art. 197 del Codice generale delle imposte francese
Anche se è più vantaggioso, e anche se è l’uso. Il costo di acquisto è ciò che hai realmente investito, quindi l’unico denominatore che dà un tasso confrontabile nel tempo.
Incluso dal livello Essentiel.
Il rendimento netto: canoni realmente incassati, spese dedotte, divisi per il costo complessivo — prezzo d’acquisto più spese e lavori. Questo stesso calcolo serve ovunque nel prodotto, perché due schermate non possano contraddirsi.
Perché gonfia di due o tre punti e non serve a nessuna decisione su un immobile che si possiede già. Il suo vero uso è il confronto rapido tra annunci.
Dipende dalla tua aliquota marginale e dagli altri tuoi redditi: non esiste un valore universale. Il comparatore di regimi fiscali tratta questa questione a parte, con i tuoi dati.
Il rendimento misura la redditività del capitale investito; il cash-flow misura ciò che entra ed esce ogni mese, rate del mutuo comprese. Un immobile può essere redditizio e costarti denaro ogni mese. Confonderli porta a vendere l’immobile sbagliato.
Su una vista mensile sì, meccanicamente. Per questo accanto è disponibile una media mobile su ventiquattro mesi — e per questo l’una non viene mai presentata come l’altra.
Rapporto spese su canoni realmente incassati, serie di 24 mesi e media mobile — senza la quale la taxe foncière di ottobre sembra una deriva.
Generato dal tuo piano di ammortamento, quindi invecchia da solo. Il valore netto ne deriva, dedotte le spese di vendita stimate.
Classifica sul rendimento netto, TIR e verdetto tenere / vendere / sorvegliare — sospeso quando il valore non è abbastanza sicuro.
Micro-foncier, réel foncier, LMNP micro-BIC, LMNP réel e SCI soggetta all’IS confrontati fianco a fianco, poi aiuto per la dichiarazione 2044 — e per la 2072-S per una SCI soggetta all’IR.
Confrontato con il costo complessivo — prezzo d’acquisto, spese e lavori — e non con il solo prezzo d’acquisto.
Contenuto rivisto il 2026-08-06.
All’apertura: 7 giorni di prova sui vostri immobili reali, carta richiesta.